据证券之星公开数据整理,近期耐普矿机(300818)发布2026年三季报。截至本报告期末,公司营业总收入8.0亿元,同比上升11.97%,归母净利润-897.69万元,同比下降114.36%。按单季度数据看,第三季度营业总收入3.02亿元,同比上升0.42%,第三季度归母净利润278.32万元,同比下降93.88%。本报告期耐普矿机存货明显上升,存货同比增幅达61.43%。
本次财报公布的各项数据指标表现一般。其中,毛利率37.27%,同比减10.64%,净利率-0.76%,同比减108.5%,销售费用、管理费用、财务费用总计2.48亿元,三费占营收比31.0%,同比增24.23%,每股净资产8.0元,同比减25.47%,每股经营性现金流0.17元,同比增169.14%,每股收益-0.04元,同比减114.16%
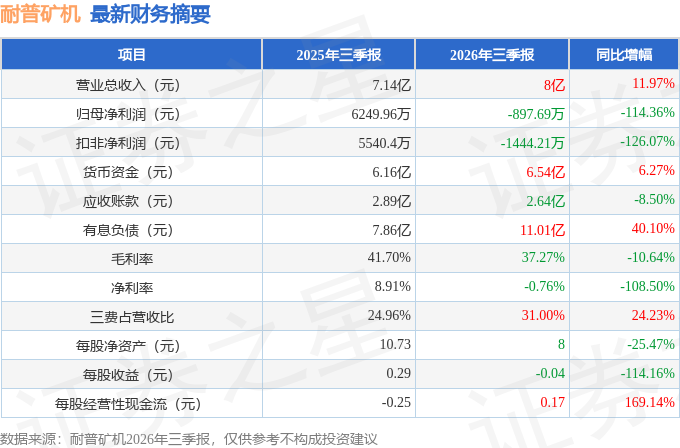
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在9750.0万元,每股收益均值在0.45元。
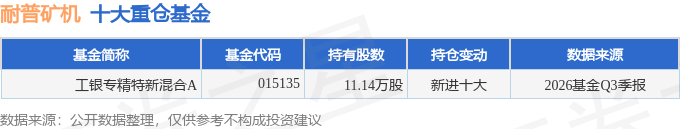
持有耐普矿机最多的基金为工银专精特新混合A,目前规模为0.48亿元,最新净值0.873(10月30日),较上一交易日下跌0.84%,近一年上涨33.39%。该基金现任基金经理为英明。
最近有知名机构关注了公司以下问题:
问:请领导,公司半年度毛利率较去年同期略有下滑,公司对未来毛利率如何展望?
答:投资者,你好。公司 2026 年上半年毛利率为 37.85%,同比下降 0.64%,其中,国外毛利率为 48.38%,同比增长 4.24%;国内毛利率为 23.11%,同比下降 8.52%,国内毛利率下滑主要原因一是主要销往国内的选矿设备毛利率偏低,二是锻造复合衬板处于试用推广期,对客户执行优惠价格定价策略。
公司对未来毛利率保持乐观态势(1)海外收入占比预计会持续提升,海外产品毛利率高于国内 15%-20%;(2)收入规模提升后,固定资产折旧摊销等成本被摊薄;(3)锻造复合衬板恢复正常售价后,毛利率将高于公司现有橡胶衬板。感谢关注。2.公司半年度汇兑损失 3500 万元,请问公司有没有采取措施,控制汇兑对公司的影响?
投资者,你好。针对上半年产生的汇兑损失,公司已采取并正在推进以下措施来降低汇率波动影响1)开展外汇套期保值公司已通过董事会决议,拟使用自有资金开展总额不超过 7,000 万美元的外汇套期保值业务,以锁定汇率风险。2)加快海外工厂建设通过加速推进智利、秘鲁等海外基地的建设,增加美元支出。3)及时结汇根据实际资金需求及时进行结汇,减少外币敞口在账面的停留时间。感谢关注。
3.请问锻造复合衬板推广进展如何?
投资者,你好。公司去年推出的锻造复合衬板在国内外矿山现场试用效果良好,产品平均使用寿命提升 70%以上,订单较去年实现较大增长。公司已分别制定国内外锻造衬板推广计划,目前正有序推进,感谢关注。
本文数据来源于耐普矿机2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




