据证券之星公开数据整理,近期华致酒行(300755)发布2026年三季报。截至本报告期末,公司营业总收入45.97亿元,同比下降10.98%,归母净利润-8253.88万元,同比上升58.47%。按单季度数据看,第三季度营业总收入13.47亿元,同比上升10.95%,第三季度归母净利润-909.28万元,同比上升96.43%。本报告期华致酒行盈利能力上升,毛利率同比增幅3.82%,净利率同比增幅56.2%。
本次财报公布的各项数据指标表现一般。其中,毛利率8.14%,同比增3.82%,净利率-1.73%,同比增56.2%,销售费用、管理费用、财务费用总计2.81亿元,三费占营收比6.1%,同比减15.35%,每股净资产6.41元,同比减8.49%,每股经营性现金流1.59元,同比增19.19%,每股收益-0.2元,同比增58.33%
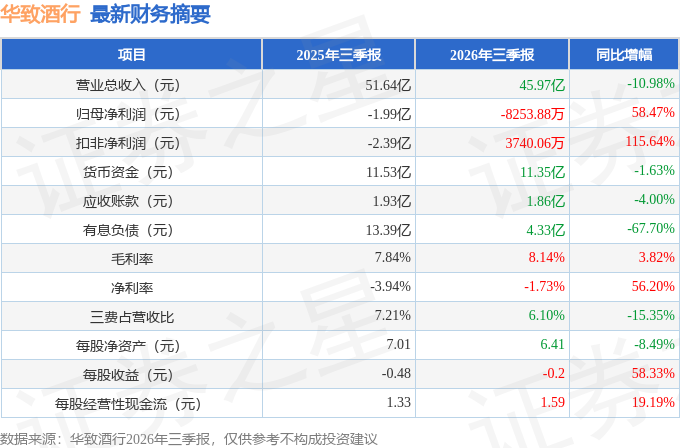
证券之星价投圈财报分析工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在-2050.0万元,每股收益均值在-0.05元。
最近有知名机构关注了公司以下问题:
问:公司近期业绩波动的核心原因是什么,是否主要受公司自身经营调整影响?
答:现阶段公司业绩短期承压,是宏观环境与战略转型叠加形成的阶段性结果。一方面,酒类终端动销整体偏弱,行业整体处于去库存、调结构的阶段,行业整体营收、利润增速均有所承压。另一方面,公司正全面推进新零售模式战略转型,处于模式升级、渠道重构的关键周期,阶段性存在转型阵痛,对短期业绩形成一定扰动。不同于传统经销模式,公司当前重点深耕连锁门店终端网络,持续拓展华致酒行、华致名酒库、华致优选多业态门店,在门店拓展、新店培育、数字化系统搭建、终端服务体系升级等方面持续投入。新店从选址落地、装修开业到消费者认知培育、动销爬坡需要一定周期。
本文数据来源于华致酒行2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




