据证券之星公开数据整理,近期昆仑万维(300418)发布2026年三季报。根据财报显示,昆仑万维营收净利润同比双双增长。截至本报告期末,公司营业总收入89.37亿元,同比上升53.96%,归母净利润260.94万元,同比上升100.39%。按单季度数据看,第三季度营业总收入35.78亿元,同比上升72.71%,第三季度归母净利润-10.85亿元,同比下降670.6%。
本次财报公布的各项数据指标表现一般。其中,毛利率69.11%,同比减1.14%,净利率-6.28%,同比增66.44%,销售费用、管理费用、财务费用总计68.95亿元,三费占营收比77.15%,同比增15.8%,每股净资产10.68元,同比减4.56%,每股经营性现金流-0.16元,同比增73.27%,每股收益0.0元,同比增100.37%
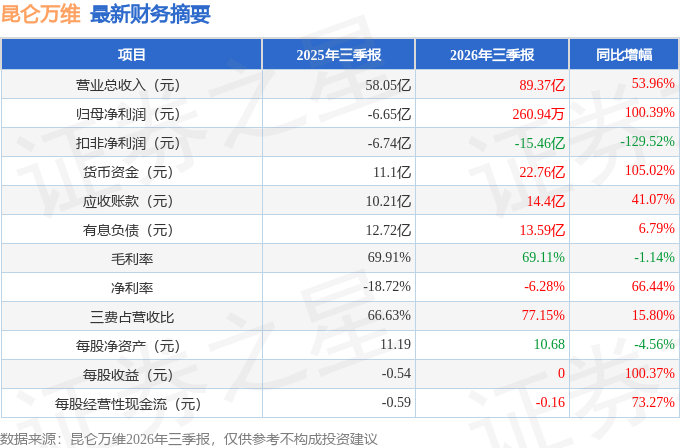
财务报表中对有大幅变动的财务项目的原因说明如下:- 交易性金融资产变动幅度为-58.89%,原因:本期金融资产部分被处置和公允价值变动。
- 预付款项变动幅度为-47.78%,原因:本期预付技术服务费减少。
- 持有待售资产的变动原因:本期新增待处置子公司。
- 长期股权投资变动幅度为187.78%,原因:本期子公司吸收外部融资,被动稀释丧失控制权,剩余股权转为长投权益法核算。
- 使用权资产变动幅度为-34.72%,原因:本期使用权资产摊销。
- 应付账款变动幅度为110.81%,原因:本期应付市场推广费增加。
- 预收款项的变动原因:本期预收股转款。
- 合同负债变动幅度为110.76%,原因:本期AI短剧平台业务、Opera广告业务、AI软件技术的预收款增加。
- 应付职工薪酬变动幅度为-41.0%,原因:本期支付2025年绩效奖金。
- 应交税费变动幅度为-32.12%,原因:本期缴纳个人所得税。
- 其他应付款变动幅度为-31.51%,原因:本期偿还借款等债务。
- 持有待售负债的变动原因:本期新增待处置子公司。
- 租赁负债变动幅度为-70.82%,原因:本期支付房租及服务器相关的租赁费。
- 其他综合收益变动幅度为-1789.96%,原因:外币报表折算差额影响。
- 营业收入变动幅度为53.96%,原因:报告期公司AI短剧平台业务、Opera业务、AI软件技术业务等发展迅速,收入增加。
- 营业成本变动幅度为58.05%,原因:报告期公司业务发展,收入增加,对应的成本随之增加。
- 销售费用变动幅度为101.27%,原因:公司市场推广费用和渠道手续费增加。
- 财务费用变动幅度为122.22%,原因:外币货币性项目变动和汇率波动,以及利息支出增加。
- 投资收益变动幅度为4583.23%,原因:报告期子公司股权被动稀释出表而确认相关投资收益。
- 公允价值变动收益变动幅度为-246.43%,原因:报告期部分投资项目公允价值下降。
- 信用减值损失变动幅度为338.46%,原因:部分应收款项收回,对应的坏账准备转回。
- 资产减值损失变动幅度为-152.08%,原因:报告期无形资产减值损失增加。
- 所得税费用变动幅度为88.08%,原因:部分业务应税利润增加。
证券之星价投圈财报分析工具显示:
- 业务评价:去年的净利率为-25.83%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为12.74%,中位投资回报一般,其中最惨年份2025年的ROIC为-11.98%,投资回报极差。公司历史上的财报相对一般,公司上市来已有年报11份,亏损年份2次,显示生意模式比较脆弱。
- 融资分红:公司上市11年以来,累计融资总额20.21亿元,累计分红总额7.84亿元,分红融资比为0.39。
- 商业模式:公司业绩主要依靠营销驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为29.2%/--/--,净经营利润分别为15.33亿/-19.47亿/-21.17亿元,净经营资产分别为52.52亿/51.51亿/25.86亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为-0.13/-0.1/-0.22,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为-6.55亿/-5.48亿/-18.05亿元,营收分别为49.15亿/56.62亿/81.98亿元。
财报体检工具显示:
- 建议关注公司现金流状况(近3年经营性现金流均值/流动负债仅为6.65%)
- 建议关注公司应收账款状况(年报归母净利润为负)
分析师工具显示:证券研究员普遍预期2026年业绩在-1.58亿元,每股收益均值在-0.12元。
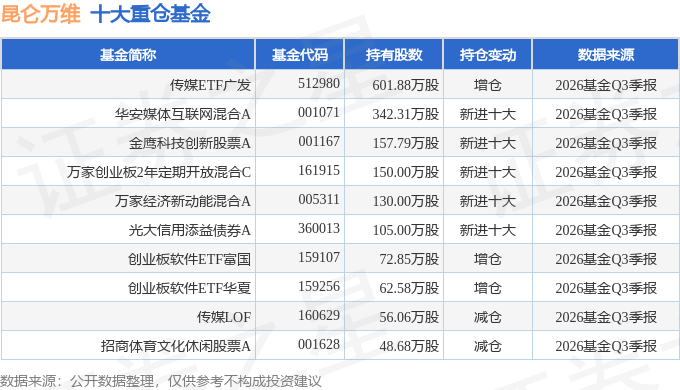
持有昆仑万维最多的基金为传媒ETF广发,目前规模为46.84亿元,最新净值0.7401(10月30日),较上一交易日下跌4.82%,近一年下跌23.76%。该基金现任基金经理为罗国庆。
最近有知名机构关注了公司以下问题:
问:过去两年,公司短剧业务取得了非常大的成功,想请教下,如何展望海外短剧市场的成长空间和竞争格局?
答:我们对海外短剧市场的中长期成长空间是非常乐观的。目前行业仍处于用户渗透培育阶段,用户已经养成对高密度、强情节内容的消费习惯,全球各区域市场均保持蓬勃发展,订阅、广告等多元变现模式可以覆盖更广泛的用户群体。此外,I 正在明显降低制作成本、缩短生产周期,提升题材供给与本地化能力。所以未来的市场增长既来自于用户规模扩张,也来源于付费转化、广告变现和内容生产效率的提升。
竞争方面,内容厂商和大型流量平台持续入局,一方面推动市场教育,另一方面抬升获客、内容品质及运营效率门槛。行业竞争已经从早期单纯买量投放,转向内容供给、I 生产能力、本地化运营、商业化效率的综合比拼。
DramaWave 和 FreeReels 具备先发优势,积累了充足的高质量用户群体,丰富的剧库资源以及 I 全链路生产能力。最重要的是已经形成了比较完整的业务闭环前端有面向发达国家付费市场的 DramaWave,也有面向高增长市场、以广告变现为主的 FreeReels;后端有 SkyProduction 支持 I 短剧工业化生产。2026 年上半年,公司 I 短剧平台合计 MU 稳居海外市场第一,FreeReels 下载量位居出海短剧应用第一。我们会继续把 I 内容供给、全球本地化和精细化投放能力做深,而不是单纯依靠增加投放来换增长。
总体来看,海外短剧仍处于高速增长阶段,但行业分化会加速,未来真正能留下来的,是能够同时做好内容、技术、运营和商业化的平台。
本文数据来源于昆仑万维2026年三季报,仅供参考不构成投资建议。
相关 ETF
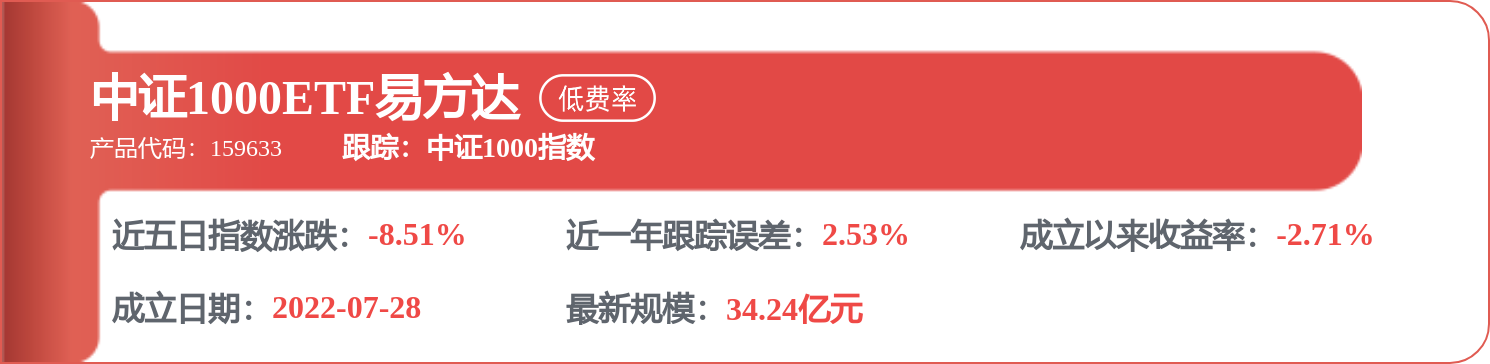
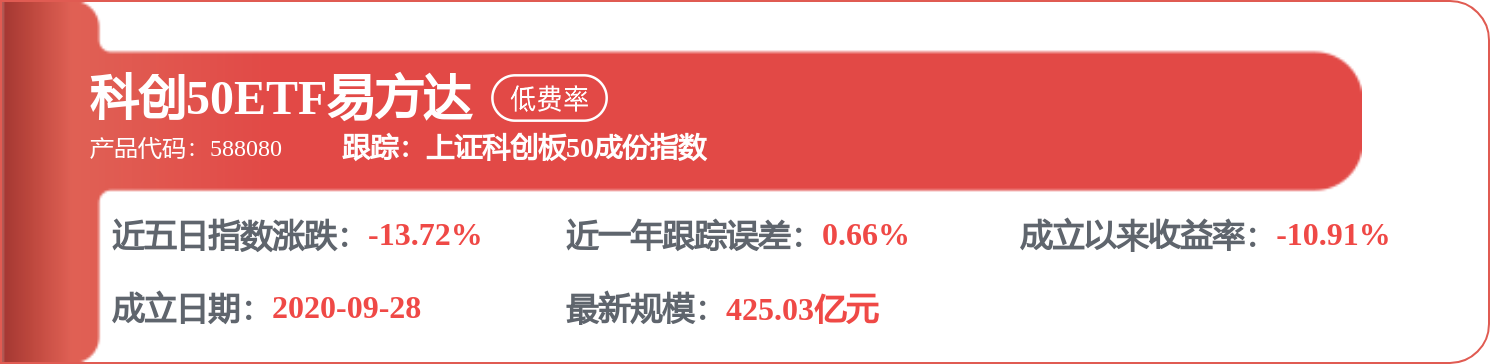


 首页
 微信公众号
 证券之星APP




