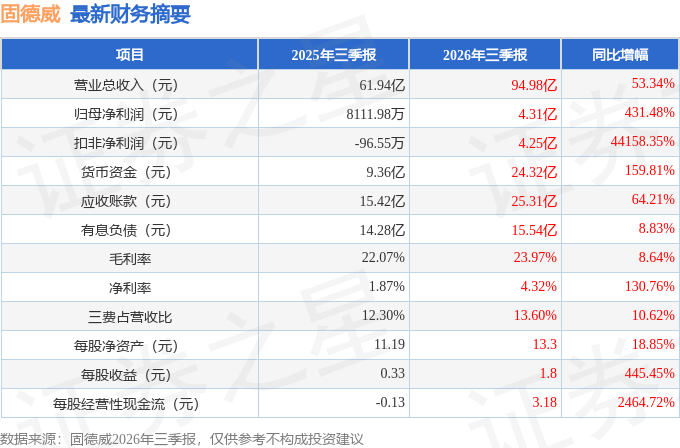
据证券之星公开数据整理,近期固德威(688390)发布2026年三季报。截至本报告期末,公司营业总收入94.98亿元,同比上升53.34%,归母净利润4.31亿元,同比上升431.48%。按单季度数据看,第三季度营业总收入32.49亿元,同比上升54.07%,第三季度归母净利润1.45亿元,同比上升48.04%。本报告期固德威应收账款上升,应收账款同比增幅达64.21%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率23.97%,同比增8.64%,净利率4.32%,同比增130.76%,销售费用、管理费用、财务费用总计12.92亿元,三费占营收比13.6%,同比增10.62%,每股净资产13.3元,同比增18.85%,每股经营性现金流3.18元,同比增2464.72%,每股收益1.8元,同比增445.45%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在8.04亿元,每股收益均值在3.19元。
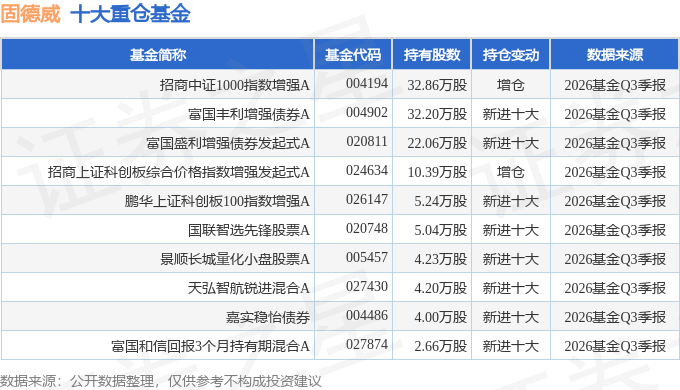
持有固德威最多的基金为招商中证1000指数增强A,目前规模为9.77亿元,最新净值1.7959(10月30日),较上一交易日下跌2.48%,近一年下跌13.5%。该基金现任基金经理为蔡振。
最近有知名机构关注了公司以下问题:
问:请户储行业出海业务当前分化较大,头部公司净利率20%+,但二线厂家例如艾罗能源等却亏损,请该差距主要是哪些因素导致?固德威未来在各市场区域的展望如何?英国市场下半年公司出货量预测如何?
答:户储出海分化较大并非由单一因素造成,而是区域结构、产品结构、库存周期、品牌渠道及费用汇兑等多重因素共同作用的结果;同时,各家公司战略侧重与经营策略不同,也会形成不同的盈利表现和阶段性调整。未来,公司将继续巩固澳大利亚核心市场,深化欧洲重点市场布局,密切关注合规、关税等政策变化;面向亚非拉等电网条件和需求差异较大的区域,依托适配产品把握市场机会;国内市场则进一步提升储能、工商业及“源网荷储智”解决方案占比。英国方面,公司将把握“温暖家园计划”带来的市场机遇,持续推进本地化开拓。
本文数据来源于固德威2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




