据证券之星公开数据整理,近期微电生理(688351)发布2026年三季报。截至本报告期末,公司营业总收入4.21亿元,同比上升25.25%,归母净利润4824.97万元,同比上升15.1%。按单季度数据看,第三季度营业总收入1.46亿元,同比上升29.69%,第三季度归母净利润816.45万元,同比下降11.76%。本报告期微电生理公司应收账款体量较大,当期应收账款占最新年报归母净利润比达173.78%。
本次财报公布的各项数据指标表现一般。其中,毛利率55.46%,同比减6.14%,净利率11.45%,同比减8.11%,销售费用、管理费用、财务费用总计1.66亿元,三费占营收比39.45%,同比增8.38%,每股净资产3.87元,同比增1.58%,每股经营性现金流0.05元,同比减39.83%,每股收益0.1元,同比增15.04%
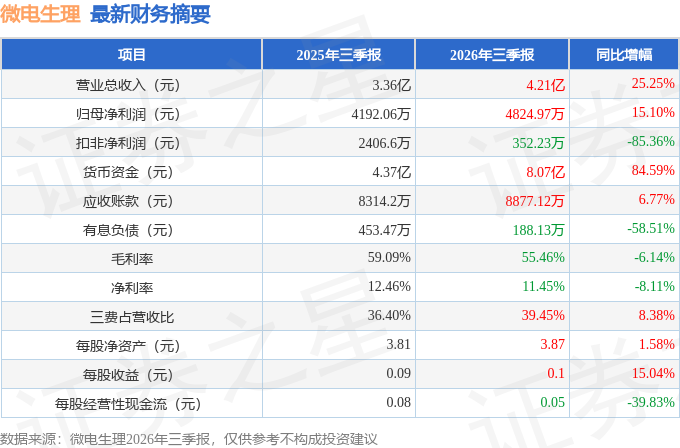
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在6500.0万元,每股收益均值在0.14元。
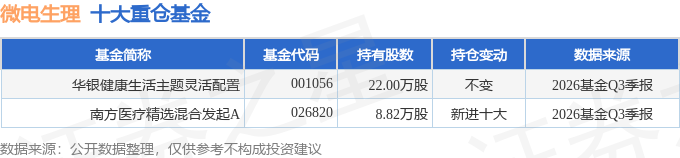
持有微电生理最多的基金为华银健康生活主题灵活配置,目前规模为0.91亿元,最新净值1.1595(10月30日),较上一交易日下跌1.12%,近一年下跌5.04%。该基金现任基金经理为庞文杰。
最近有知名机构关注了公司以下问题:
问:请上半年海外高增长的主要驱动力有哪些?如何展望下半年到明年海外增长的趋势?
答:海外业务方面,上半年收入实现较快增长,主要得益于多款新产品的海外放量,以及一季度刚取得欧盟CE认证的压力射频导管与高密度标测导管的组合方案逐步落地推广,带动复杂心律失常手术开展。此外,公司冷冻消融全套产品已于2025年7月全部获得欧盟CE认证,在报告期内也为海外销售带来一定增量贡献。
下半年,公司将持续推进整体房颤解决方案的海外商业化推广,重点落地压力射频导管搭配高密度标测导管的组合术式。与此同时,公司战略合作伙伴商阳医疗的脉冲电场消融(PF)产品已于报告期内取得CE认证,目前已在欧盟市场逐步开展首批临床手术,预计下半年将在更多新国家实现手术开台,未来有望迎来进一步上量;冷冻消融系列产品的海外市场推广工作也将持续深化。后续公司将持续跟进PF产品在海外的商业化进展,努力为海外收入带来新增量。
Q2请问福建集采续约进展如何?
截至目前,福建省医保局尚未正式发布本次续约的具体实施细则,公司正与相关主管部门保持积极沟通,跟进项目进展。关于脉冲电场消融(PF)产品,现阶段医保部门暂未就其是否纳入本次续约给出明确意见,后续我们将持续密切关注相关政策动向。
Q3截至2026年上半年,有几项产品进入绿通,哪些重磅产品值得期待?
截至2026年上半年,公司累计共有9项产品入选国家创新医疗器械特别审查通道(绿色通道),其中7项产品已顺利获得 NMP批准上市。在研管线方面,肾动脉消融(RDN)产品现已完成全部临床入组工作,预计将于今年年底完成临床随访,产品有望在2027年实现获批上市。
Q4目前国内和海外负责销售人员的背景?考虑集采续约和后续重磅产品的推广有没有做一些准备工作?
国内销售团队方面,各大区及省级负责人均以具备电生理行业或者心血管、心内科领域多年销售从业经验的人员为主,行业积淀深厚。海外业务则采取本地化运营策略,各区域销售与市场人员均为当地属地化团队,核心成员同样拥有电生理领域销售及市场推广相关经验。
集采续约相关工作上,公司持续与主管部门保持积极沟通。推广端已有序开展多维度筹备工作面向经销商组织系统化产品宣讲以及临床端产品介绍等,各项集采及新品推广准备工作正稳步推进。
本文数据来源于微电生理2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




