据证券之星公开数据整理,近期英诺特(688253)发布2026年三季报。截至本报告期末,公司营业总收入2.17亿元,同比下降34.45%,归母净利润4138.19万元,同比下降68.46%。按单季度数据看,第三季度营业总收入7584.82万元,同比上升40.54%,第三季度归母净利润1026.61万元,同比上升67.8%。本报告期英诺特三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达52.57%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率70.88%,同比减9.5%,净利率19.11%,同比减51.88%,销售费用、管理费用、财务费用总计7311.11万元,三费占营收比33.76%,同比增52.57%,每股净资产14.96元,同比增0.85%,每股经营性现金流-0.35元,同比减156.11%,每股收益0.3元,同比减68.75%
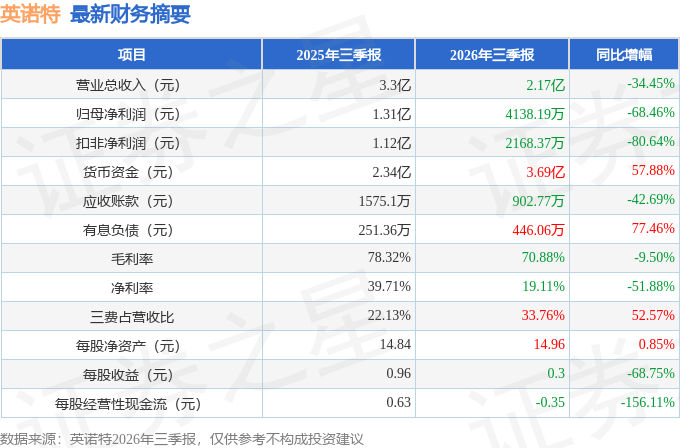
证券之星价投圈财报分析工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在7000.0万元,每股收益均值在0.51元。
最近有知名机构关注了公司以下问题:
问:投资者答
答:一、投资者问
1、公司目前的业务布局及发展思路是什么?
公司在持续深耕传染病检测业务的基础上,将神经系统疾病检测业务作为中期发展的主要着力点,并进一步以检测为入口,围绕神经内科、神经外科及康复科患者的全病程需求,逐步构建覆盖早期筛查、疾病分型、辅助诊断、治疗决策、疗效监测以及慢病管理与康复的闭环服务生态。几大业务方向的定位如下
传染病检测业务作为公司发源业务,一方面为公司积累了研发、注册、生产和市场推广等可迁移的平台经验,另一方面亦将在未来继续为公司创造现金流,支持公司拓展新业务曲线;神经系统检测业务依托单分子微阵列技术平台,着力解决低丰度生物标志物的检测需求,公司目标在神经系统检测这一较传染病检测业务市场空间更大的市场创造更大价值;脑健康管理业务则围绕重大脑疾病诊疗中的实际需求,关注脑机接口、细胞治疗等方向,逐步探索覆盖早筛、诊断、治疗及康复的业务布局。
传染病检测、神经系统检测、脑健康管理三大业务方向所代表的市场规模、行业政策支持力度等均逐级大大提升,三大业务方向完整构成公司的短、中、长期业务发展方向,是公司战略规划的重要组成部分,公司将结合研发及市场进展等要素有序推进。
2、公司如何看待传染病检测业务的发展?
传染病检测仍是公司的重要业务基础。相关检测需求受到呼吸道疾病流行强度、季节性变化及市场竞争等因素影响,经营表现存在一定波动。
公司将继续围绕临床需求推进产品迭代和多病原体联合检测布局,发挥抗原、抗体及核酸检测产品的组合优势,以及丰富的菌(毒)种资源库、质控品体系及国家标准物质资源所带来的差异化技术优势,在院端市场的基础上同时拓展居家检测和海外市场。公司重视产品性能、使用便利性及渠道服务能力的持续提升。
目前结合国家《检验类医疗服务价格项目立项指南》及各省以此制定的收费情况来看,指南总体给传染病检测市场带来了更为明确、稳定的商业发展环境。
3、公司单分子检测技术的特点是什么,与Quanterix如何合作?
公司于2024年末与Quanterix Corporation达成战略合作,引入单分子微阵列技术(Simoa),结合公司在国内的诊断产品开发、注册及商业化能力推进产品落地。
单分子微阵列技术创始人为David R. Walt教授,其同时系Quanterix Corporation与Illumina公司的科学创始人,该技术通过对微量蛋白信号进行数字化检测,灵敏度较传统ELIS方法提升了1000倍(详见《阿尔茨海默病血液蛋白标志物及其检测技术专家共识(2026版)》),大大提高了对低丰度生物标志物的检测能力,为神经系统疾病相关血液标志物的检测提供技术支持。公司看重其平台的扩展性,将结合临床需求和研发验证进展,持续丰富检测项目,并探索神经系统检测及感染等领域的应用。
4、公司神经系统检测产品目前有哪些获证进展?
公司已作为获证主体取得数字化单分子免疫分析仪、全自动数字化单分子免疫分析仪,以及磷酸化Tau 217蛋白(p-Tau 217)、磷酸化Tau 181蛋白(p-Tau 181)、神经丝轻链蛋白(NfL)、胶质纤维酸性蛋白(GFP)四项核心标志物配套测定试剂盒的产品注册证。相关检测指标的价值可参考《阿尔茨海默病血液蛋白标志物及其检测技术专家共识(2026版)》。
上述进展使公司形成了仪器与核心配套试剂的产品组合,为相关检测产品的临床推广和商业化奠定基础。检测结果应结合临床信息综合判断,产品获证不等同于已实现规模化销售,实际销售及利润贡献仍存在不确定性。
5、神经系统检测业务将如何推进商业化,目前的重点是什么?
该业务由获证走向规模化应用,需要经历医院准入、临床认知建立及检测需求培育等过程,公司现阶段重点是推进标杆医院的临床应用沟通、进院准备及市场推广。
6、公司产业基金为什么选择投资微灵医疗?
公司参与设立的产业基金嘉兴英诺特股权投资合伙企业(有限合伙)重仓投资了深圳微灵医疗科技有限公司(以下简称“微灵医疗”),待相关投资交割完成后,产业基金将作为微灵医疗重要股东,相关信息可参考被投公司公开发布的融资概况。产业基金投资微灵医疗主要看重其以临床需求为导向的研发思路,以及医学研究与工程技术相结合的能力。
脑机接口技术能否进入医疗应用,关键在于能否为具体诊疗问题提供有价值的解决方案。微灵医疗关注神经外科术前评估、术中监测和神经功能修复等场景,将神经信号采集、分析与临床需求相结合。公司认为,这种从明确的医学问题出发确定产品方向的路径,有助于建立产品研发与临床应用之间的联系,是公司判断项目价值的重要依据。
此外,公司已布局神经系统疾病检测业务,对相关疾病及临床需求的理解,有助于公司评估项目的应用价值,并与被投企业探讨产业化合作。该项投资体现了公司围绕脑健康领域持续积累产业能力的发展思路。
7、公司投资士泽生物的逻辑是什么,与脑健康布局有什么关系?
公司参与设立的产业基金嘉兴英诺特股权投资合伙企业(有限合伙)参股投资了士泽生物医药(苏州)有限公司(以下简称“士泽生物”),投资士泽生物一方面主要关注其围绕神经系统疾病开展细胞治疗研发的方向,与公司脑健康布局的潜在互补性;另一方面则从神经修复的逻辑出发,看好干细胞治疗等再生医学与脑机接口等医疗器械相结合的潜在互补性。士泽生物围绕诱导多能干细胞(iPSC)衍生细胞开展药物研发,其中帕金森病、脊髓损伤、渐冻症是其重点研究方向。
另外从产业布局看,检测提供疾病相关信息,脑机接口与细胞治疗分别探索不同的干预方式,使公司能够围绕同一疾病领域加深产业理解、拓展合作机会。不同技术之间能否形成协同,需要进一步研究;目前不能将其理解为公司已形成联合治疗方案。细胞治疗产品的安全性、有效性及商业化前景仍需临床试验和监管审批验证。
8、英诺特能为这些项目提供哪些支持,如何形成产业协同?
公司在传染病检测业务中积累了从研发、注册、质量管理、生产到市场推广的经验,并通过神经系统检测业务持续拓展相关临床联系。这些经验为公司与创新企业就产品转化及产业化开展合作提供了基础。
在项目选择上,公司围绕脑疾病领域的临床需求开展调研,结合技术、产品及应用场景评估投资价值;在投后工作中,公司及产业基金结合部分项目需要,协助对接产业资源、专业人才及后续融资等事项,并探索研发注册和商业化方面的合作。
公司希望通过持续参与同一疾病领域的项目,积累对临床需求及技术路径的理解,逐步形成检测业务与产业投资相互支持的发展模式。微灵医疗、士泽生物等企业独立经营,具体合作及成果取决于各方实际推进情况。
9、公司后续产业投资将重点考虑哪些因素?
公司将围绕脑健康领域,重点关注是否有尚未充分满足的临床需求、技术和团队能力、产品验证基础,以及与公司现有业务的互补性。对于具有应用价值的相关技术、关键环节及治疗方向,公司将持续开展研究,结合项目成熟度和自身资金安排审慎选择合作方式。
风险提示公司或公司产业基金已投资项目或未来将投资的相关项目的研发、临床、注册及商业化均存在不确定性,不能据此推定公司未来收益或确定的收购安排,提请注意投资风险。
本文数据来源于英诺特2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




