据证券之星公开数据整理,近期麒麟信安(688152)发布2026年三季报。截至本报告期末,公司营业总收入1.58亿元,同比下降0.87%,归母净利润-1838.15万元,同比上升0.24%。按单季度数据看,第三季度营业总收入6104.02万元,同比下降6.03%,第三季度归母净利润-1595.41万元,同比下降98.4%。本报告期麒麟信安公司应收账款体量较大,当期应收账款占最新年报营业总收入比达86.18%。
本次财报公布的各项数据指标表现一般。其中,毛利率73.92%,同比增1.6%,净利率-11.66%,同比减0.56%,销售费用、管理费用、财务费用总计1.07亿元,三费占营收比67.72%,同比减2.54%,每股净资产11.81元,同比减3.7%,每股经营性现金流-0.06元,同比增44.95%,每股收益-0.18元
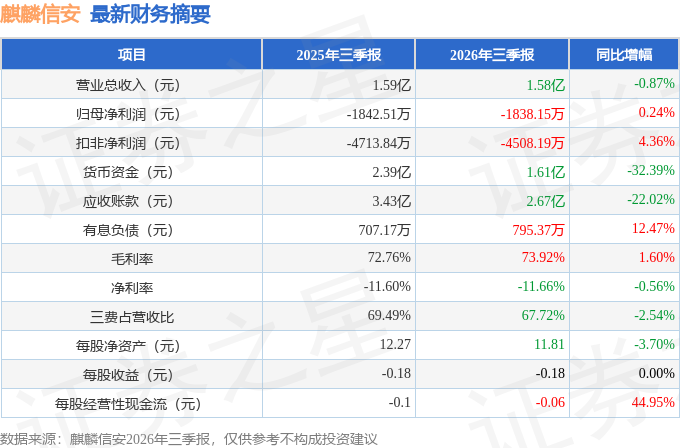
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:公司预计何时实现扣非扭亏?
答:2026年上半年,公司实现营业收入9,658.68万元,同比增长2.69%;归属于上市公司股东的净利润-242.74万元,同比减亏795.63万元;扣除非经常性损益后归属于上市公司股东的净利润-2,430.68万元,同比减亏495.33万元。下半年,公司将持续深耕核心主业、优化产品与市场布局,不断提升产品竞争力,同时持续优化内部运营体系、推进降本增效。但经营成效受市场、行业等多重因素影响存在不确定性。具体业绩情况请以公司后续正式披露的定期报告为准。
问题2公司云计算业务发展情况如何?有什么新的规划布局?
2026年上半年,公司持续迭代演进云桌面、云平台系列产品,云计算产品矩阵进一步完善,产品核心性能及功能持续升级,云计算业务收入实现稳定增长。报告期内,公司持续夯实信创云办公领域核心优势,迭代优化行业解决方案,全面适配特种行业、能源、党政、金融、教育、医疗等不同行业场景下的使用需求,在大规模集群支撑,多集群纳管,终端快速部署等方面取得了有效进展;同时,公司完成自研通用容器云、国产化云应用版本开发,依托国产化云应用实现自研带内协议;在数据安全备份方面,落地裸金属备份、在线P2V、数据实时备份等自研核心能力。与此同时,公司积极推进算力架构融合创新,将智算管理平台与云计算产品深度整合,实现通用服务器与智算服务器的异构统一管理,依托I技术赋能云计算产品,逐步搭建智能云计算产品体系,助力客户实现算力智能化升级与业务数智化转型。
后续规划方面,公司将持续聚焦信创云、智能云核心赛道,深化重点行业场景化适配与标杆项目落地,不断打磨产品性能、优化整体解决方案竞争力,稳步推动云计算业务与智能算力业务协同发展。
问题3国网等重点项目落地,下半年电力业务收入预期如何?
2026年上半年,公司紧抓电力系统调度、变电、配电体系升级建设机遇,中标国网集采、国能信控框架等重点项目,覆盖操作系统、云桌面、云平台多类核心产品;调度领域数字孪生虚拟化平台解决方案已在新疆、辽宁等地落地,形成可复用的标杆实践。面向电力行业智能化转型趋势,公司也在积极推进I技术落地应用,重点布局智能运维、智能评标等业务方向,助力电网业务提质增效,同时深度参与国网新一代调度系统建设,拓展电力数字化办公云桌面等市场,丰富电力业务的产品矩阵。经过多年深度参与新型电力系统建设,公司产品已经覆盖调度、发电、输电、变电、配电等电网各关键业务环节。依托在电力生产控制核心系统的长期实地部署打磨,公司在系统安全防护、高可靠连续运行、强实时响应保障以及本地化专业服务响应能力上沉淀了深厚实践壁垒,积累了稳定的客户口碑与品牌基础。目前麒麟信安操作系统已在电力领域覆盖全国31个省、市、自治区,累计部署超30万套,具备较高的市场覆盖基础。
当前电力行业国产化替代与数字化转型建设仍在持续推进,公司将持续深耕电力市场,把握行业迭代升级带来的发展机遇,推动多条产品线与整体解决方案在电力行业场景的应用拓展,稳固公司在电力领域的竞争地位。同时,公司也将持续做好项目的落地交付,严格把控产品质量,为用户提供卓越的服务。具体行业经营情况请以公司后续披露的定期报告为准。
问题4请问公司在工业领域业务拓展情况如何?
报告期内,公司持续深化工业领域业务布局,聚焦工业数字化转型实际需求,不断强化公司核心产品适配与行业场景拓展工作。公司积极开展麒麟信安操作系统产品与多类工业软件、国产硬件的深度适配,持续完善工业自主创新生态体系;针对汽车制造、服务器散热等多个工业细分赛道实施垂直调优,有效提升压铸、电子散热等工业仿真场景的运行效能,稳步推进操作系统产品在工业领域的落地推广。
问题5面向I异构算力,公司操作系统产品商业化进展如何?
麒麟信安操作系统V6版本围绕I支持能力与生态进行了全面升级,兼容NVIDI、scend等主流I处理器及软件栈,支持多种I框架,可提供高效开发运行环境,并通过容器化封装不同I算力平台的软件栈,简化用户部署,提供开箱即用体验。同时麒麟信安操作系统V6还具备Copilot- System智能调优与-Tune智能运维能力,致力于“运行时刻的性能调优”与“全生命周期的智能运维”,共同赋予操作系统“感知、优化、自愈”的“智脑”,实现从静态资源管理到动态智能规划的范式转移。
公司依托自主操作系统底层核心优势,现已搭建完成智算超融合一体机、智算管理平台等全栈国产化智算产品体系,可覆盖算力供给、模型推理、智能运维全流程,有效解决行业I落地难、数据安全管控难等痛点。其中,智算超融合一体机采用国产服务器和国产I算力卡,搭载麒麟信安安全操作系统,内置DeepSeek、千问、智谱等主流大模型,支持对接安全存储系统并无缝集成麒麟信安云;智算管理平台支持异构算力统一管理、模型全生命周期服务、高并发推理及智能运维,支持私有化部署。针对国产算力“百花齐放”的现实,麒麟信安自研“异构GPU调度渲染器”,模型平台支持CPU、GPU、XPU统一管理,通过整合异构算力资源、精细化管理算力用量、严格的算力授权以及全面的算力运维,实现异构环境下的资源高效利用,确保算力资源合理分配、合法使用和稳定运行。上述业务目前处于场景验证、市场培育及推广初期,相关收入及业绩贡献占比均较低,敬请投资者注意相关风险。后续随着各行业智能化升级需求持续释放,公司将加快产品方案的不断打磨与市场拓展。具体经营情况请以公司披露的定期报告为准。
问题6贵公司最近在二级市场上表现十分的亮眼。请问贵公司的基本面什么时候会有改善?贵公司对信创后期的市场空间是如何看待的?
2026年上半年,公司经营基本面呈现改善态势。报告期内,公司实现营业收入9,658.68万元,同比增长2.69%;归属于上市公司股东的净利润-242.74万元,同比减亏795.63万元;扣除非经常性损益后的归属于上市公司股东的净利润-2,430.68万元,同比减亏495.33万元。后续公司将持续深耕核心主业、拓展市场增量,努力提升经营盈利能力,但经营成效受市场、行业等多重因素影响存在不确定性。整体经营情况请以公司后续正式披露的定期报告为准。
行业层面,信创已由试点推广阶段,进入政策与实际需求双驱动的深化落地阶段。根据第一新声研究院预测,2026年国内信创产业规模有望达2.66万亿元,同比增长26.82%,金融、电信、能源三大核心行业采购占比持续提升,刚需替代空间明确。操作系统作为信创核心基础软件,是国产化替代的关键底座,在政策持续加持下,行业替代进程稳步推进。但现阶段行业仍存在竞争加剧、客户采购节奏波动、项目周期长、生态适配持续投入等挑战,需求释放存在阶段性不确定性。长期看,信创国产化趋势明确,电力、工业、党政、金融、医疗等领域操作系统下沉替代空间充裕。公司依托“操作系统?云计算?信息安全”三位一体产品体系,已在电力、特种行业形成深厚技术积累与差异化优势。后续公司将持续迭代产品、完善生态适配,积极拓展金融、政务、工业、医疗、教育等其他领域,稳步推进业务拓展,力争实现公司经营的稳健发展。
本文数据来源于麒麟信安2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




