据证券之星公开数据整理,近期万丰股份(603172)发布2026年三季报。截至本报告期末,公司营业总收入5.37亿元,同比上升28.57%,归母净利润5180.6万元,同比上升39.09%。按单季度数据看,第三季度营业总收入1.95亿元,同比上升37.01%,第三季度归母净利润1875.42万元,同比上升54.97%。本报告期万丰股份盈利能力上升,毛利率同比增幅1.77%,净利率同比增幅7.62%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率27.22%,同比增1.77%,净利率9.76%,同比增7.62%,销售费用、管理费用、财务费用总计6040.41万元,三费占营收比11.26%,同比减4.98%,每股净资产8.54元,同比增4.81%,每股经营性现金流-0.3元,同比减172.87%,每股收益0.39元,同比增39.29%
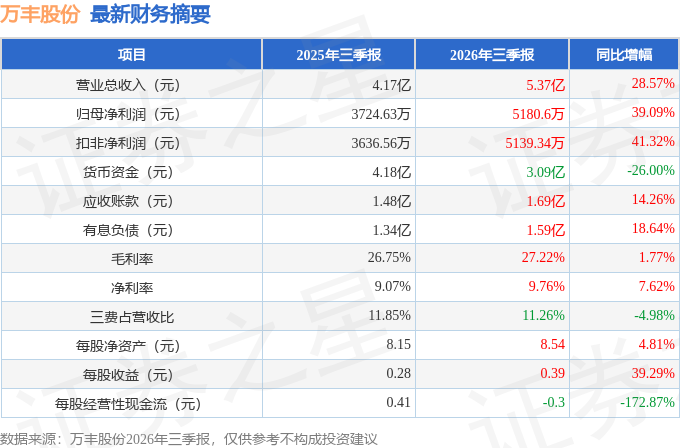
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:原材料价格波动大,公司有什么办法稳住毛利率?
答:尊敬的投资者,您好!1、公司的主要原材料采取“以产定购”和“库存采购”相结合的采购模式,根据销售和生产的计划以及原材料的价格走势安排一定量原材料备货,在保证原材料及时供应的基础上应对原材料价格上涨;2、公司已通过随行就市合理提升产品价格应对原料涨价影响;3、公司还将持续通过国内外市场开拓、产品创新、工艺改进、精益运营等方式,来维持产品毛利率。感谢您的关注!
2.公司2026年上半年的整体业绩表现怎么样?
尊敬的投资者,您好!2026年上半年,公司实现收入利润双增长,实现营业收入3.42亿元,较上年同期增长24.21%;实现归属于上市公司股东的净利润3,305.18万元,较上年同期增长31.45%;实现归属于上市公司股东的扣除非经常性损益的净利润3,248.48万元,较上年同期增长33.12%。感谢您的关注!
3.公司目前产能利用率大概多少,有没有扩产计划?
尊敬的投资者,您好!公司2026年1-6月分散染料产量5,323.98吨,滤饼产量2,740.73吨。年产1万吨分散染料技改提升项目于2026年6月结项,结项后公司分散染料总产能由1万吨/年提升至2万吨/年,实现产能翻番。感谢您的关注!
4.海外订单情况怎么样,海外市场后续预期如何?
尊敬的投资者,您好!公司已在越南设立全资子公司,主要从事产品销售业务与售前售后服务,以满足公司中长期战略规划,完善公司整体业务布局,更好地拓展海外市场、为海外客户提供优质的产品和服务,提升公司的国际竞争力和服务能力。目前,越南子公司已投入常态化运营。感谢您的关注!
5.同行业竞争越来越激烈,咱们产品有哪些优势?
尊敬的投资者,您好!公司专注中高端分散染料赛道,和行业大型企业形成错位竞争。主要竞争优势有第一,技术研发优势,拥有大量成熟染料配方数据库,高牢度、免还原清洗等差异化环保产品,多项产品通过BLUESIGN、ZDHC等国际认证,适配运动户外高端终端;第二,区位优势,地处浙江染料产业集群,靠近下游印染基地;第三,完整技术服务体系,可快速响应客户定制化需求。感谢您的关注!
6.上半年研发投入主要投向哪些项目
尊敬的投资者,您好!2026年上半年公司研发费用1208.06万元,同比增长33.45%,研发主要投向以免还原洗系列为代表的差异化环保型分散染料、聚酰亚胺合成单体BPD等,同时布局新材料方向技术储备。感谢您的关注!
7.下半年有没有新的产品落地
尊敬的投资者,您好!公司2026年研发计划正在有序进行,公司将严格依照相关法律法规要求,履行信息披露义务。感谢您的关注!
8.对全年业绩有大致预判吗
尊敬的投资者,您好!公司实际业绩情况请关注公司定期报告。感谢您的关注!
9.原材料备货策略是什么
尊敬的投资者,您好!公司的主要原材料采取“以产定购”和“库存采购”相结合的采购模式。“以产定购”即根据公司的生产订单情况进行原材料的采购;“库存采购”即根据销售和生产的计划以及原材料的价格走势安排进行一定量原材料备货,在保证原材料及时供应的基础上应对原材料价格上涨。感谢您的关注!
10.公司有没有考虑分红或者购
尊敬的投资者,您好!公司将遵循《公司章程》和相关规定,根据公司盈利状况和现金流情况,合理安排分红比例,做出有利于公司和维护股东权益的决策,如有购等计划,将严格按照监管要求及时履行信息披露义务。感谢您的关注!
本文数据来源于万丰股份2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




