据证券之星公开数据整理,近期共进股份(603118)发布2026年三季报。截至本报告期末,公司营业总收入80.39亿元,同比上升22.94%,归母净利润1.12亿元,同比上升30.36%。按单季度数据看,第三季度营业总收入32.18亿元,同比上升34.86%,第三季度归母净利润3985.3万元,同比上升38.4%。本报告期共进股份公司应收账款体量较大,当期应收账款占最新年报归母净利润比达2315.93%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率10.57%,同比减11.83%,净利率1.4%,同比增5.89%,销售费用、管理费用、财务费用总计4.53亿元,三费占营收比5.64%,同比减6.31%,每股净资产6.35元,同比减0.7%,每股经营性现金流-0.92元,同比减146.75%,每股收益0.14元,同比增27.27%
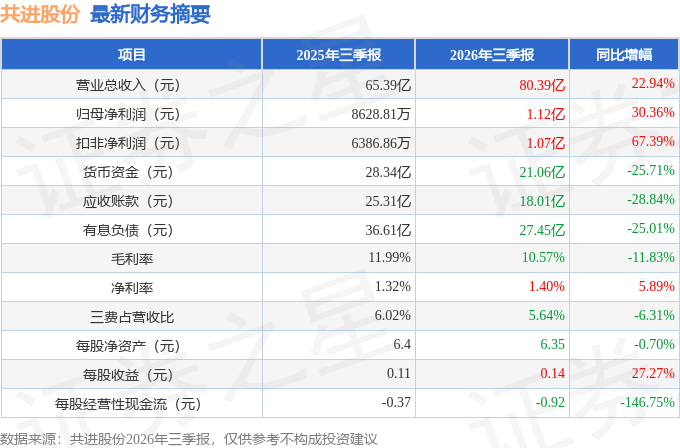
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:共进股份今年数通业务主要客户有哪些?下半年数通业务增长预测多少?海外代工机器人业务上半年收入?同比去年增长多少?
答:您好,2026年上半年公司主营业务中数通业务收入为8.65亿元、同比增幅超87%,后续经营情况请以公司披露的定期报告为准。此外,2026年上半年公司清洁、家居机器人业务收入规模超1.3亿元去年全年超1.8亿元。谢谢!
2.请问总经理,半年报里说公司在北美的合作工厂已实现稳定生产。请问北美合作工厂生产的是什么产品?有没有800G交换机和I服务器?
目前主要以网通产品为主,感谢关注。
3.请问总经理,公司上半年共生产多少台800G交换机,生产了多少台通用服务器和I服务器?
您好,上半年公司数通业务收入为8.65亿元,其中,高端数据中心交换机出货量和产品均价都有所增长;服务器方面,通用和I的都有出货。
4.望过去十二个月,公司核心业务板块当中,哪些业务的经营表现超出管理层预期,哪些业务不及预期,背后是什么原因?
投资者您好,过去十二个月公司各业务板块经营情况正常,其中数通业务受益于I算力需求保持高景气,2025年收入11.76亿元、同比增长18.04%,2026年上半年收入8.65亿元、同比增幅超87%汽车电子业务2026年上半年营收近2亿元,半年度营收已超2025年全年,板块盈利正式兑现;清洁、家居机器人业务收入规模持续扩大2025年全年超1.8亿元、2026年上半年超1.3亿元,增长动能持续释放。公司将坚持紧抓I算力、网通升级及智能硬件业务发展机遇,持续优化产品结构,具体经营情况请以披露的定期报告为准。感谢您对共进股份的关注!
5.IoT 终端业务作为公司重点板块,对比去年同期变化,毛利率波动来源于产品还是成本端?
公司主要产品覆盖 PON、P、DSL、小基站、FW、机顶盒等网通业务,交换机、服务器、核心路由产品等数通业务,汽车电子以及清洁、家居机器人等智能硬件制造业务。上半年公司整体毛利率变化不大,境内毛利率有所修复,同比提升3.92个百分点。感谢关注。
6.数字经济相关扶持政策落地,公司在算力终端、宽带通信设备业务上,有无匹配政策导向的项目布局,相关投入情况如何?
投资者您好,宽带通信设备业务方面,公司上半年50G-PON双平台技术方案已正式立项,PON+Wi-Fi7产品持续大批量供货,Wi-Fi8产品首批项目亦已立项;算力方面,公司I算力领域主要产品包括服务器、数据中心交换机等,其中上半年高端数据中心交换机出货量、产品均价同步增长。2026年上半年公司研发费用1.34亿元、同比增长12.95%,具体经营情况请以披露的定期报告为准。感谢您对共进股份的关注!
7.近一年公司股价波动挺大的,结合半年报的基本面,管理层觉得目前公司估值和实际经营情况匹配吗?
您好,估值存在阶段性波动,我们充分理解投资者对股价和市值表现的关切。一直以来公司都非常关注价值创造与价值实现的长期良性匹配,始终坚持以经营业绩和内在价值的持续提升作为市值管理的核心,以馈广大投资者的信任。感谢关注。
8.共进股份数通业务的服务客户有哪些?
您好,公司数通业务既有国内客户也有海外客户,其中数据中心交换机、服务器主要以国内客户为主。感谢关注。
9.工业通信终端业务大家都很关注,目前进展怎么样?
您好,公司主要产品覆盖 PON、P、DSL、小基站、FW、机顶盒等网通业务,交换机、服务器、核心路由产品等数通业务,汽车电子以及清洁、家居机器人等智能硬件制造业务。感谢关注!
10.海外欧洲、东南亚、拉美这些市场,上半年表现差异挺大的请问各个区域的机会和难点分别是什么?
投资者您好,当前海外业务机遇与挑战并存,公司长期看好海外市场发展前景。同时,地缘政治及汇率波动等外部因素对各区域经营仍存在不确定性影响,公司将依托全球化生产与供应链布局持续优化客户结构,具体经营情况请以公司披露的定期报告为准。感谢您对共进股份的关注!
本文数据来源于共进股份2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




