首页 - 股票 - 财报季 - 正文

永吉股份(603058)2026年三季报简析:净利润同比下降74.47%,三费占比上升明显

据证券之星公开数据整理,近期永吉股份(603058)发布2026年三季报。截至本报告期末,公司营业总收入5.33亿元,同比下降21.39%,归母净利润2521.54万元,同比下降74.47%。按单季度数据看,第三季度营业总收入1.76亿元,同比下降29.5%,第三季度归母净利润-5670.36万元,同比下降234.46%。本报告期永吉股份三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达60.85%。

本次财报公布的各项数据指标表现不尽如人意。其中,毛利率24.58%,同比减29.76%,净利率6.74%,同比减61.93%,销售费用、管理费用、财务费用总计1.29亿元,三费占营收比24.19%,同比增60.85%,每股净资产2.36元,同比减20.57%,每股经营性现金流0.13元,同比减72.95%,每股收益0.06元,同比减74.08%
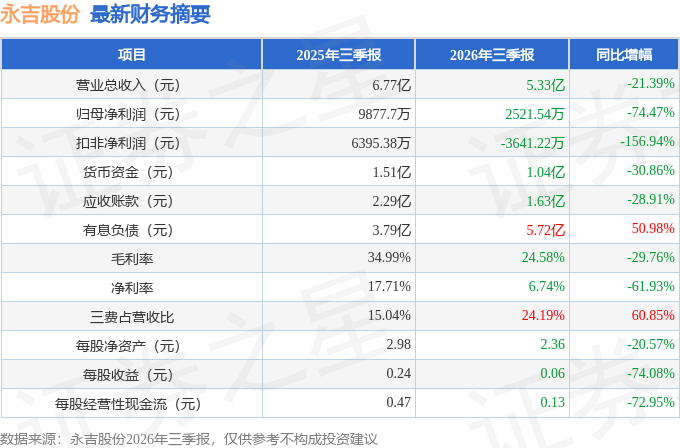
证券之星价投圈财报分析工具显示:

  • 业务评价:公司去年的ROIC为7.07%,资本回报率一般。去年的净利率为12.06%,算上全部成本后,公司产品或服务的附加值高。从历史年报数据统计来看,公司近10年来中位数ROIC为11.1%,中位投资回报一般,其中最惨年份2022年的ROIC为2.53%,投资回报一般。公司历史上的财报相对良好。
  • 融资分红:公司上市10年以来,累计融资总额2.01亿元,累计分红总额5.60亿元,分红融资比为2.79。
  • 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为9%/14.4%/8.4%,净经营利润分别为1.02亿/1.7亿/1.06亿元,净经营资产分别为11.38亿/11.78亿/12.69亿元。
    公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.31/0.34/0.44,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为2.57亿/3.11亿/3.86亿元,营收分别为8.18亿/9.05亿/8.81亿元。

财报体检工具显示:

  1. 建议关注公司债务状况(有息资产负债率已达30.82%)
  2. 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达197.67%)

分析师工具显示:证券研究员普遍预期2026年业绩在1.12亿元,每股收益均值在0.27元。

最近有知名机构关注了公司以下问题:
问:公司在AI漫剧/AI短剧方向的具体业务布局与战略定位是什么?
答:公司将该业务定位为“包装+管制药品+‘I+IP衍生品’”战略下的新业务曲线,而非短期概念投入。具体布局上,公司以自研“灵伍捌I短剧全链路智能体体系”为底座,覆盖剧本生成、角色/场景资产、剪辑成片、投放归因、版权保护等环节,应用场景包括I+营销(品牌短剧)、I+漫剧(国内/海外H5、PP、TK等)、I+互动(小游戏/互动影游)及B端接入应用服务。战略上,公司不追求单纯“拍短剧”,而是做“I内容生产+全球分发+数据闭环”的能力平台。

本文数据来源于永吉股份2026年三季报,仅供参考不构成投资建议。

APP下载
广告
相关股票:
好投资评级:
好价格评级:
证券之星估值分析提示永吉股份行业内竞争力的护城河较差,盈利能力良好,营收成长性优秀,综合基本面各维度看,估值合理。 更多>>
下载证券之星
郑重声明:以上内容与证券之星立场无关。证券之星发布此内容的目的在于传播更多信息,证券之星对其观点、判断保持中立,不保证该内容(包括但不限于文字、数据及图表)全部或者部分内容的准确性、真实性、完整性、有效性、及时性、原创性等。相关内容不对各位读者构成任何投资建议,据此操作,风险自担。股市有风险,投资需谨慎。如对该内容存在异议,或发现违法及不良信息,请发送邮件至jubao@stockstar.com,我们将安排核实处理。如该文标记为算法生成,算法公示请见 网信算备310104345710301240019号。
网站导航 | 公司简介 | 法律声明 | 诚聘英才 | 征稿启事 | 联系我们 | 广告服务 | 举报专区
欢迎访问证券之星!请点此与我们联系 版权所有: Copyright © 1996-年

