据证券之星公开数据整理,近期英科医疗(300677)发布2026年三季报。截至本报告期末,公司营业总收入106.19亿元,同比上升43.02%,归母净利润2.12亿元,同比下降77.05%。按单季度数据看,第三季度营业总收入37.1亿元,同比上升47.72%,第三季度归母净利润-6.25亿元,同比下降392.18%。本报告期英科医疗公司应收账款体量较大,当期应收账款占最新年报归母净利润比达161.48%。
本次财报公布的各项数据指标表现一般。其中,毛利率34.7%,同比增46.4%,净利率2.7%,同比减78.96%,销售费用、管理费用、财务费用总计14.66亿元,三费占营收比13.81%,同比增25.38%,每股净资产27.96元,同比增0.82%,每股经营性现金流3.85元,同比增127.85%,每股收益0.33元,同比减77.24%
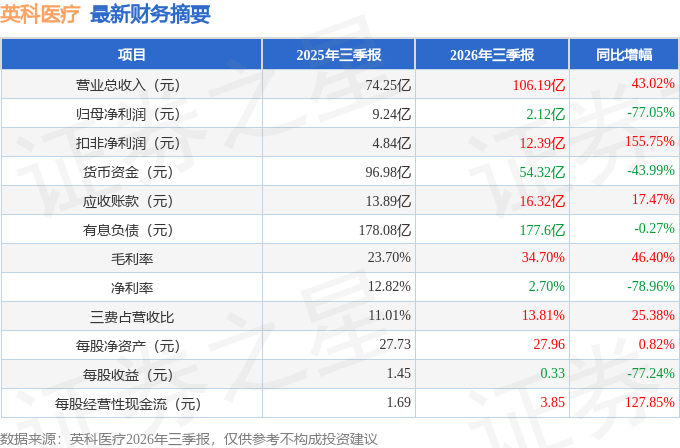
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在23.22亿元,每股收益均值在3.55元。
该公司被1位明星基金经理持有,持有该公司的最受关注的基金经理是交银施罗德基金的杨金金,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为77.63亿元,已累计从业6年178天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘成长股。
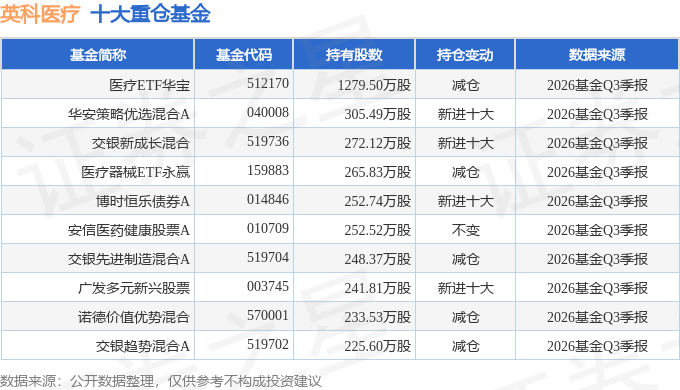
持有英科医疗最多的基金为医疗ETF华宝,目前规模为243.29亿元,最新净值0.3336(10月30日),较上一交易日上涨0.57%,近一年下跌8.95%。该基金现任基金经理为张放。
最近有知名机构关注了公司以下问题:
问:公司 2026 年三季报核心经营数据解读
答:公司 2026年前三季度实现营业收入 106.19 亿,同比增长43.02%;扣非后净利润 12.39亿,同比增长 155.75%;经营活动现金流净额 25.21亿,同比增长 127.84%。
2026年前三季度实现经营利润 21.8亿,其中,2026年第三季度单季经营利润超 5.5 亿。
2026年前三季度股权激励费用共 4,500 万,单季度约 1,500万。
2、公司经营与产能规划
截至目前,2026年 11月订单已满。公司暂未正式开启12月接单,待观望原材料价格波动再确定后续报价。今年新增 3个车间投产,当前全部满产满销。3、行业新增及退出产能格局、公司对欧洲关税的看法
目前行业无批量在建待投产产能,此前马来西亚友商官宣永久退出,中小老旧产能受原材料涨价、现金流等因素影响持续出清,公司按计划稳步扩产,并且满产满销。
短期 PPE行业,尤其是一次性手套被欧洲加征关税的可能性较低,但长期风险仍待观察,同时对比欧美情况说明欧洲关税决策流程复杂,公司已做好相关储备,将视关税情况调整扩产节奏,以应对潜在风险。
4、理财汇兑情况说明
公司所持理财产品均为保本型理财,2026年三季度因美债收益率大幅波动出现报表端浮亏,但不会导致本金亏损,且持有到期将拿本金和收益,目前浮亏已部分收,后续将采取更稳健的投资策略。汇兑端因人民币快速升值,导致持有的美元产生报表折算损失,但是不影响美元的持有金额以及购买力;后续将择机控制美元持仓、结汇或套保,用港币贷款对冲损失等。
5、未来资本开支规划及分红政策
近年因公司存在一定资本开支未做大规模分红,后续随着海外规模扩大、现金流速度加快可完全覆盖当年资本开支,公司管理层将重新讨论分红计划。未来分红计划以公司披露的公告为准,敬请投资者理性投资。
6、公司新业务新成长曲线规划及进展说明
公司计划增加手套品类,并推进全球市场覆盖;目前已参照过往先贸易后生产的模式,启动其他品类的销售端布局,后续将根据市场销售情况决定是否转向生产。
7、国内市场经营现状及未来发展前景
目前,英科医疗自有品牌在国内市场的销售连续多年保持高速增长,后续将依托自有品牌优势进一步提升国内市场份额。
本文数据来源于英科医疗2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




