据证券之星公开数据整理,近期开立医疗(300633)发布2026年三季报。截至本报告期末,公司营业总收入15.88亿元,同比上升8.85%,归母净利润1149.96万元,同比下降65.68%。按单季度数据看,第三季度营业总收入5.35亿元,同比上升8.1%,第三季度归母净利润-227.67万元,同比上升83.16%。本报告期开立医疗公司应收账款体量较大,当期应收账款占最新年报归母净利润比达140.47%。
本次财报公布的各项数据指标表现一般。其中,毛利率60.76%,同比增0.66%,净利率0.72%,同比减68.48%,销售费用、管理费用、财务费用总计6.65亿元,三费占营收比41.89%,同比增12.07%,每股净资产7.09元,同比减1.58%,每股经营性现金流-0.52元,同比增40.51%,每股收益0.03元,同比减65.37%
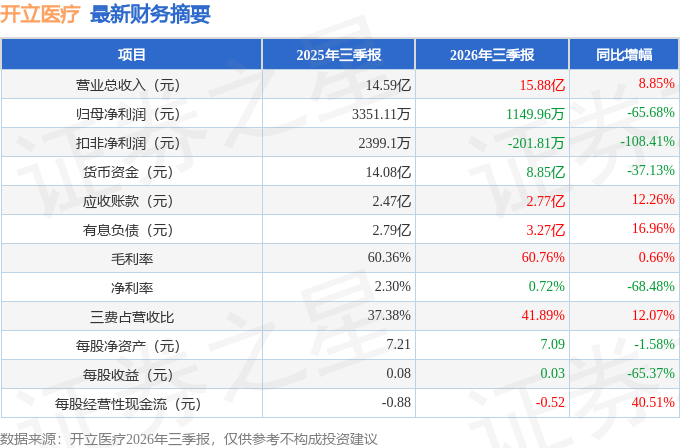
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在2.95亿元,每股收益均值在0.7元。
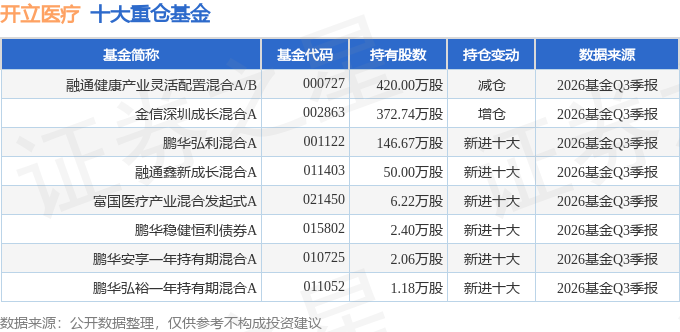
持有开立医疗最多的基金为融通健康产业灵活配置混合A/B,目前规模为10.41亿元,最新净值2.423(10月30日),较上一交易日上涨0.17%,近一年下跌11.41%。该基金现任基金经理为万民远。
最近有知名机构关注了公司以下问题:
问:公司前三季度业绩的具体情况?
答:公司前三季度累计实现营业收入 15.88 亿元,同比增长8.85%,延续上半年收入稳健增长的趋势;实现净利润 1150 万元,同比下滑较多,主要受汇兑损益影响,具体而言2026 年前三季度公司汇兑损失约 5,100万元,而上年同期为汇兑收益约 1,250万元,剔除汇兑影响后,前三季度利润为 6,280万元(上年同期 2,090万元),业务端净利润同比增长约 200%。
前三季度公司国际和国内业务收入均同比保持增长,国际与国内收入占比各约 50%。从国内招采情况看,行业自第二季度起明显暖,超声国内全市场招标金额从第一季度同比下滑超过 20%,至前三季度已收窄至-5%;软镜国内招标金额前三季度已基本与上年同期持平。公司在各个赛道的表现均好于行业大盘,各产品线市占率与行业地位得到进一步巩固。
前三季度各产线情况
(1)超声产品线整体收入基本持平,国际收入占超声线比重超过 60%。公司国内超声产品前三季度累计中标同比实现正增长,市占率维持在 5.5%左右,行业地位保持稳定。
(2)内镜(软镜)产品线整体收入增长 10%出头,国际内镜收入显著提升。国内内镜市占率方面,开立以约 13-14%位列国产第一、行业第三,近几个月单月市占率达 15%—17%;公司力争 2026年全年市占率进一步提升。去年下半年推出的 HD-650新平台表现良好,占消化线收入 22%,其中国内占比已超过一半,平台镜体负载率达 4.6以上,临床认可度高。截至目前,公司软镜产品已累计装机约 780 余家国内三级医院,覆盖全国约四分之一的三级医院,窗口效应持续显现。
(3)微创外科产品线整体收入增长 58%,前三季度中标约 2.95亿元,力争全年完成 4.5亿—5亿元中标金额。腔镜市场排名,开立排名第四,有望向第三名发起挑战。
(4)心血管产品线(IVUS)收入同比增长约 60%。自去年下半年起开始放量,前三季度累计植入量已超 4 万根,超过上年全年水平,近几个月月均植入量 5,000余根;公司力争全年植入量达到 6万根,市占率提升至 12%—13%的水平。
总结,公司前三季度各条业务线发展情况良好,行业招标已逐渐暖,公司收入逆势增长,前三季度财务报表呈现“报表筑底、业务向上”的拐点特征,多产品线战略进入收获期,业绩最困难的时期已经过去;Q4汇率波动影响趋于弱化,公司亦在主动管理外汇风险,利润端修复可期。
问公司业务毛利率受集采影响?行业未来变化?
前三季度公司整体毛利率 60.7%,自去年
Q3、Q4起已基本企稳。分产品线看超声、内镜毛利率保持稳定;外科毛利率有所提升,约达 50%;心血管毛利率由上半年的约 38%提升至 40%以上。随着产品结构向高端化演进及规模效应显现,预计毛利率将保持稳中微升态势。
设备集采影响深远,主要体现在四个方面。其一,对企业毛利率有影响公司超声毛利率已从原来的 65%—66%降至 60%出头,但通过产品结构调整已基本企稳。其二,行业毛利率将分化国家已出台政策反对单纯低价中标,只有坚持高端化、专科化并抢占国际品牌份额的企业才能稳住毛利率,做不到的企业将被集采和价格竞争持续拖低。其三,集采节奏渐进超声集采金额占国内市场比重去年约 15%,今年前三季度尚不足 15%,预计占比会逐步提升,但不会出现台阶式跳增;采购权向国家、省、市三级卫健委转移是趋势,但受专业能力所限,明年不会一刀切,营销端也未反馈突变。其四,对传统代理商模式冲击较大代理商将从销售角色逐步转向提供配件、服务的角色,其原有的医院关系覆盖优势将被逐渐削弱。
问公司两条新业务线的发展情况,什么时候盈亏平衡?
公司微创外科与心血管介入两条新产品线目前仍处培育期,高端医疗设备的新产品线通常有 4-5年培育期,团队建设完成、产品具备竞争力后,随着收入放大并超过团队费用,利润即可快速输出,公司软镜业务当年即是如此。目前公司以超声和内镜两条线的利润反哺外科与心血管线,压力不大。过去两年,外科、心血管每条线年亏损均略超 1 亿元,属战略性投入,今年预计心血管线和外科两条线全年合计减亏几千万。往后看,超声与软镜的利润输出稳定,第三、四条线减亏乃至利润输出可预期,公司利润增速将明显快于收入增速。
本文数据来源于开立医疗2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




