据证券之星公开数据整理,近期博士眼镜(300622)发布2026年三季报。截至本报告期末,公司营业总收入11.7亿元,同比上升8.3%,归母净利润1.31亿元,同比上升49.23%。按单季度数据看,第三季度营业总收入4.23亿元,同比上升7.41%,第三季度归母净利润4803.35万元,同比上升51.06%。本报告期博士眼镜盈利能力上升,毛利率同比增幅5.36%,净利率同比增幅36.9%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率56.64%,同比增5.36%,净利率11.6%,同比增36.9%,销售费用、管理费用、财务费用总计5.13亿元,三费占营收比43.84%,同比增0.61%,每股净资产2.9元,同比减22.18%,每股经营性现金流0.87元,同比减28.4%,每股收益0.41元,同比增46.43%
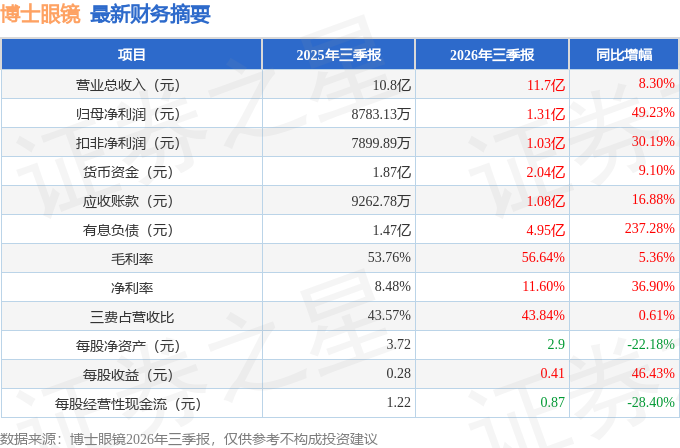
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在1.71亿元,每股收益均值在0.54元。
最近有知名机构关注了公司以下问题:
问:公司目前智能眼镜业务情况进展如何?
答:在当前人工智能浪潮下,公司积极把握智能穿戴设备行业变革机遇,深度洞察用户核心诉求,努力推动“前沿科技”与“专业服务”的深度融合,致力于智能眼镜“最后一公里”的验配服务。
2026 年 1月,公司首家智能眼镜概念店“SMRT GLSSES”在深圳开业,门店以“多品牌智能眼镜沉浸式体验”为核心,打造集科技展示、场景互动与专业服务于一体的多元化体验空间,为消费者提供体验、选购、配镜全链路服务。2026 年 8 月,公司在海南三亚开设第二家智能眼镜概念店。截至目前,公司已开设 2家 SMRT GLSSES 门店,并在 160 余家门店内铺设智能眼镜专柜。2026 年 3月,阿里推出千问 I 眼镜 G1,公司被确立为千问I 眼镜的核心合作伙伴,提供专业的验光、配镜及售后调整服务。截至目前,公司已与业内头部智能眼镜厂商阿里、雷鸟创新、星纪魅族、XREL、界环、李未可、小米 mijia、雷神科技等品牌开展合作。公司智能眼镜镜片验配服务的营业收入规模和占比极小,短期内对公司经营活动不会产生重大影响。
2、Q请简单介绍今年上半年功能性镜片的表现情况。
公司牢牢把握政策导向与行业发展机遇,深度关注“一老一少”群体的用眼需求,以临床数据为核心依据,层层筛选优质功能性眼镜产品,构建起覆盖全年龄段、全生命周期的眼健康守护体系。一方面加大功能性产品的科普力度与营销推广投入,让科学护眼理念深入用户心智,建立起值得信赖的专业品牌认知;另一方面落地门店 14 步标准化验光配镜流程,以规范操作降低验光误差,为精准验配保驾护航,最终为消费者交付更适配的定制化视力健康配镜方案。2026 年上半年,公司功能性镜片的销量已占总体镜片销量的 41.35%,同比增长 4.19%,其中,青少年近视防控镜片(包含离焦镜片)的销量同比增长 13.74%。
3、Q公司线上业务表现亮眼,请分析增长原因。
2025 年上半年线上业务占比约 16.79%,2026 年上半年提升至 20.81%。主要原因是
(1)轻资产模式下线上店铺扩张速度快,规模效应持续释放。公司负责传统货架电商运营的子公司新云程加速线上布局,网上店铺数量从 2025 年底的 24 家进一步扩充至 2026 年 6月末的 35 家,半年新增 11 家。目前,公司的电商店铺矩阵已基本覆盖全平台各类业态,头部优势的不断巩固将有力驱动线上业务的快速增长。
(2)依托小红书、抖音等兴趣社交平台开展品牌传播与产品推广,构建起品牌官方号、门店矩阵号、达人内容投放、搜索话题高效管理的一体化运营体系。截至 2026 年 6月末,小红书“博士眼镜”话题浏览量累计达到 1,857.5 万,“总统眼镜”话题浏览量累计达到 975.3 万,为线上店铺持续输送精准流量;
4、Q请说明报告期内销售费用、管理费用、财务费用三项费用的总体情况、变动趋势和原因。
(1)销售费用增长与收入增长同步(+8.79%),销售费用率与往期基本持平(-0.01%);
(2)管理费用略微减少(-0.49%),受到经营杠杆作用管理费用率持续下降(-0.54%);
(3)财务费用由于本年发行了可转换公司债券,需要相应计提利息计入财务费用,故财务费用同比显著增长(+164.67%)
本文数据来源于博士眼镜2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




