据证券之星公开数据整理,近期华丰科技(688629)发布2026年三季报。截至本报告期末,公司营业总收入20.53亿元,同比上升23.75%,归母净利润1.96亿元,同比下降11.97%。按单季度数据看,第三季度营业总收入7.93亿元,同比上升43.01%,第三季度归母净利润4904.66万元,同比下降32.24%。本报告期华丰科技公司应收账款体量较大,当期应收账款占最新年报归母净利润比达283.29%。
本次财报公布的各项数据指标表现一般。其中,毛利率26.05%,同比减15.35%,净利率9.38%,同比减28.14%,销售费用、管理费用、财务费用总计1.98亿元,三费占营收比9.66%,同比减9.7%,每股净资产6.26元,同比增71.52%,每股经营性现金流0.66元,同比增4905.75%,每股收益0.43元,同比减10.42%
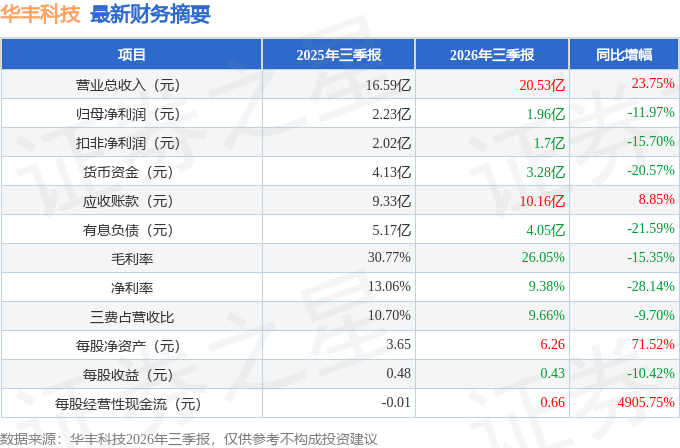
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在5.7亿元,每股收益均值在1.22元。
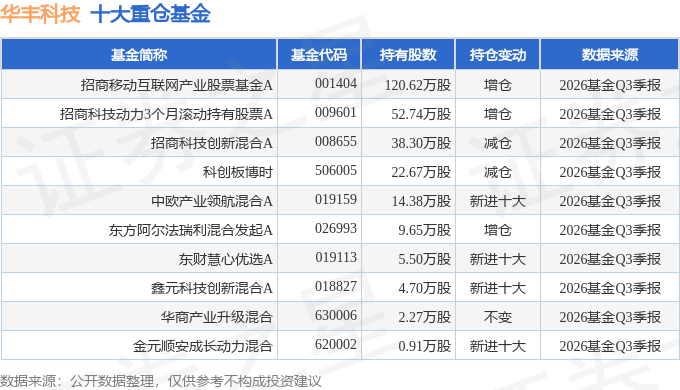
持有华丰科技最多的基金为招商移动互联网产业股票基金A,目前规模为7.71亿元,最新净值1.6697(10月30日),较上一交易日下跌6.15%,近一年下跌6.59%。该基金现任基金经理为张林。
最近有知名机构关注了公司以下问题:
问:公司 2026 年第三季度经营情况
答:二、问交流环节
1、2026 年三季度公司营收增速可观,但利润端环比未同步跟上,主要原因是什么?
一是产能爬坡影响。三季度新产线良率、效率仍处于逐步爬坡阶段,虽然不同料号良率较前期已提升 10-20 个百分点,但仍有提升空间。二是前期投入影响。三季度新增人员熟练度尚在提升,叠加设备、研发等前期投入增加,成本端短期抬升,而产出尚未完全释放,对毛利率和净利润产生一定影响。
2、公司第三季度研发费用从第二季度近 5,000 万元升至近 7,000 万元,通讯板块占多少?后续研发费用投入趋势如何?
从增长结构看,通讯板块研发投入增长最多。由于高速线模组是高度定制化产品,未来一定周期内,随着新客户新项目增加,预计研发人员数量和研发投入金额仍将持续增加。随着新项目量产、营业收入增长,研发投入占营业收入比例预计会保持相对稳定。
3、请公司展望一下今年四季度的盈利情况?
公司目前内部生产经营正常,全力保障四季度订单交付。预计四季度交付量会明显提升,效率、产能利用率进一步改善,盈利水平有望逐步修复。
4、国内头部大客户在高速线模组及超节点方面目前是什么态度?展望明年,客户的需求和指引情况如何?
目前无论是大客户还是互联网客户,业务进展都不错,订单表现良好。当前主要瓶颈在于产能建设,产能情况比较紧张,公司已公告推进高速线模组产能建设,以满足第四季度和明年的需求。 5、新一代高速线模组的爬产难度与之前相比如何?展望四季度或明年,大概能达到怎样的产能规模?
新一代产品对精密度要求、工序复杂度较上一代呈指数级上升,经过去年四季度以来大半年的攻坚,目前良率、效率均已改善。
今年规模目前难以预测,四季度正处于抢交付阶段,核心取决于最终能交付多少。四季度已是交付高峰期,四季度、明年一季度、二季度均为交付压力较大的时间节点,当前重点工作是尽快布局新投设备、补充产能。
6、新一代高速线模组的价值量,与之前相比是否有明显提升?
新一代高速线模组集成度更高、工艺更复杂,目前单套高速线模组平均价值量较上一代有明显提升,但单卡对应的高速线模组价值量变动不大。
7、展望明年,整个高速线模组市场大概会有多少订单量?
目前很难给出准确指引,但整体来看应比今年乐观。互联网客户明年会有多个项目集中量产。
8、面向字节、阿里的高速线模组单位价值量如何?与大客户配套产品在技术上有无差异?新投产产线能否直接复用?
两类产品形态差距较大,不能完全按价格对标。从设备端看,基本都是通用的,现有新投产产线可直接复用生产。
9、截至 10 月及预计到年底的产能和单月可交付套数情况如何?
当前产能可支撑月产万余套的量级,仍在持续提升。
10、大客户 960 发布时间由 2027 年下半年提前至上半年,是否会对供应商配套及交付节奏带来影响?
具体 960 的发布时间由客户确定。对公司而言,960与 950 对应的连接器品种差异不大,产品迭代属于平滑过渡,不会出现类似 向 切换的大幅技术升级。故 960的发布时间,不会对公司产能安排、交付节奏造成明显扰动。
11、公司 NPO Socket 类业务的客户进展、后续展望与市场格局如何?
NPO Socket 产品目前公司为客户的独家供应商。公司计划年底前建设完成自动化产线,四季度进入小规模量产,明年将实现大规模量产。NPO 光模块业务目前仍处于与客户共同研发阶段,预计明年上半年会有实质性进展。
本文数据来源于华丰科技2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




