据证券之星公开数据整理,近期云天化(600096)发布2026年三季报。根据财报显示,云天化净利润同比下降22.28%。截至本报告期末,公司营业总收入317.11亿元,同比下降15.82%,归母净利润36.78亿元,同比下降22.28%。按单季度数据看,第三季度营业总收入88.9亿元,同比下降29.52%,第三季度归母净利润7.44亿元,同比下降62.2%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率20.31%,同比减2.57%,净利率12.56%,同比减7.68%,销售费用、管理费用、财务费用总计11.6亿元,三费占营收比3.66%,同比增5.31%,每股净资产14.14元,同比增6.45%,每股经营性现金流2.01元,同比减53.48%,每股收益2.02元,同比减22.28%
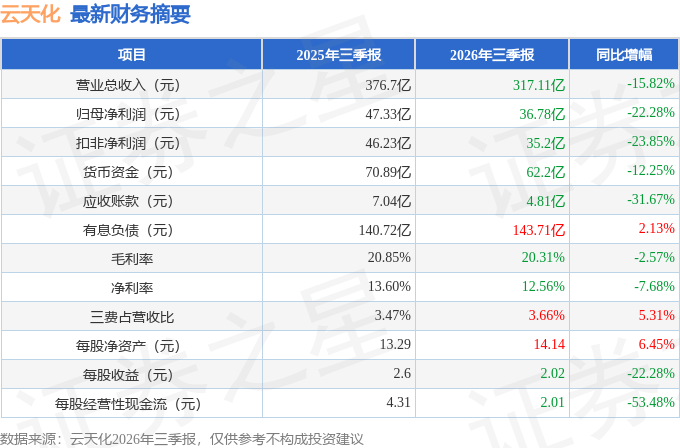
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在51.82亿元,每股收益均值在2.84元。
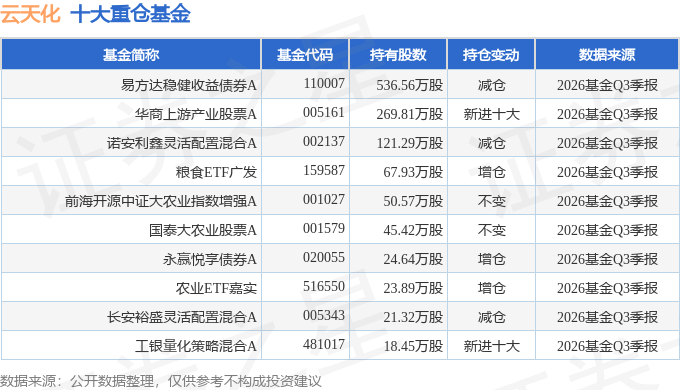
持有云天化最多的基金为易方达稳健收益债券A,目前规模为115.09亿元,最新净值1.4021(10月30日),较上一交易日下跌0.62%,近一年上涨0.68%。该基金现任基金经理为胡剑。
最近有知名机构关注了公司以下问题:
问:公司副总经理、董事会秘书苏云先生解读2026年半年度报告并介绍2026年上半年生产经营情况。
答:今年上半年,公司通过利用战略库存、优化渠道和结构等方式,有效应对了硫磺涨价带来挑战。下半年,硫磺价格高位运行将持续给湿法磷化工和磷肥行业带来成本压力。公司将持续发挥战略采购优势,动态做好战略库存管理,充分利用区域冶炼酸等资源,加大关键设备的技术改造,持续优化提升用酸结构和比例,保持成本端的良好竞争力。同时,公司也将持续做实做好国内化肥保供稳价相关工作,积极协同相关部门和单位,确保保供硫磺的稳定持续供应,将硫磺成本控制到合理水平。
问题2上半年公司饲钙产品盈利情况较好,公司对该产品下半年的毛利率及价格如何展望?
今年上半年,受成本推动及行业景气度提升影响,公司生产的饲料级磷酸钙产品的毛利率及价格均出现了一定幅度的上涨,产品盈利情况较好。下半年,公司预计行业景气度将持续保持,公司也将进一步做好饲钙产品的提产增效工作,促进公司利润最大化。
问题3请问公司解读下《关于规范金属非金属生产矿山采掘(剥)施工队伍的意见》(矿安〔2026〕78号)及相关政策文件对公司及行业的影响?
今年6月,国家矿山安全监察局发布了《关于规范金属非金属生产矿山采掘(剥)施工队伍的意见》(矿安〔2026〕78号),规范了生产矿山建立本单位采掘(剥)施工队伍或者委托具备相应条件的企业整体管理要求。该意见出台后,公司高度重视,立即组织落实自查,公司仅少量业务外委,对矿山生产业务影响较小,公司将积极落实相关《意见》要求。对于行业而言,规范企业自建采掘(剥)施工队伍,管理规范的大中型矿山企业竞争优势将进一步提升。
问题4公司昆阳二矿200万吨/年项目的建设与投产的进度有没有一些变化?
目前,公司昆阳磷矿二矿项目处于产能爬坡阶段,公司按计划推进达标达产。
问题5公司评估磷石膏制酸项目预期及成本情况是否发生变化,未来将对公司用酸情况产生多大影响?
今年6月,公司公告了全资子公司环保科技、天安化工涉及的磷石膏制酸项目,公司将建设两套磷石膏制硫酸项目,促进公司实现硫资源循环利用。根据项目规划,可解决公司约40多万吨硫磺需求。根据行业情况及公司测算,项目制硫酸成本具有较强的市场竞争优势。同时,磷石膏制酸也将促进磷石膏的综合利用率提升,进一步减轻企业的处置成本。
问题6二季度以来,磷酸铁价格涨幅较大,公司磷酸铁整体开工、客户及盈利情况如何?
上半年,公司现有10万吨/年磷酸铁装置处于满负荷生产状态,公司基于产业链一体化运营模式,磷酸铁板块实现盈利。经过多轮技改后,公司磷酸铁装置已实现连续法稳定运行,产品质量可靠,客户认可度高。受硫磺成本上涨影响,公司也积极调整热法磷酸和湿法磷酸使用结构,积极降本增效。同时,公司在建20万吨/年磷酸铁项目也在积极推进,公司将持续在装备能力、投资强度、生产技术和产品质量上,提升磷酸铁板块的竞争力。
问题7请介绍一下公司半年报披露的主营业务分行业中新材料行业9亿多营收的构成?
该部分构成中,主要是公司磷酸铁产生的营收,除此之外,公司对外销售部分精制磷酸,也记在相关科目。
问题8请介绍下公司未来三年的资本开支计划和分红规划?
资本开支方面,今年上半年,公司陆续披露了多项对外投资项目,包括新建磷酸铁、磷石膏制酸、聚甲醛以及镇雄磷矿采矿工程等多个项目,整体投资规模较大,部分项目获将持续到十五五末期,公司未来三年整体资本开支相较往年将会增高。相关项目也将结合公司资源、技术等优势,为公司未来发展奠定良好的布局。
分红政策方面,公司将继续严格执行《未来三年(2024-2026年度)现金分红规划》,即以现金方式累计分配的利润原则上不少于此三年度(2024-2026)累计实现可供分配利润总额的45%;未来,公司将充分考虑公司运营资金、投资项目和资产负债情况等综合因素确定,公司也将持续保持现金分红的稳定性、持续性和可预期性。
问题9请介绍一下公司新建10万吨/年聚甲醛项目的布局考虑?
公司是国内领先的共聚甲醛产品供应商,是国内聚甲醛产品进口替代的主流产品,公司具备自主研发的先进工艺技术,产品市场竞争力强,布局新建10万吨/年磷酸铁项目有利于公司,推动公司聚甲醛业务实现从规模数量领先向产品品质引领转型,加大中高端新兴领域应用,稳步实现规模化进口替代,进一步提升公司聚甲醛产品盈利能力。
本文数据来源于云天化2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




