据证券之星公开数据整理,近期中青旅(600138)发布2026年三季报。截至本报告期末,公司营业总收入92.64亿元,同比上升15.41%,归母净利润3426.33万元,同比下降71.64%。按单季度数据看,第三季度营业总收入38.78亿元,同比上升22.68%,第三季度归母净利润1213.41万元,同比下降77.52%。本报告期中青旅公司应收账款体量较大,当期应收账款占最新年报归母净利润比达3527.32%。
本次财报公布的各项数据指标表现一般。其中,毛利率16.45%,同比减19.98%,净利率0.76%,同比减66.96%,销售费用、管理费用、财务费用总计11.66亿元,三费占营收比12.59%,同比减15.7%,每股净资产8.76元,同比减0.61%,每股经营性现金流0.34元,同比减35.11%,每股收益0.05元,同比减71.64%
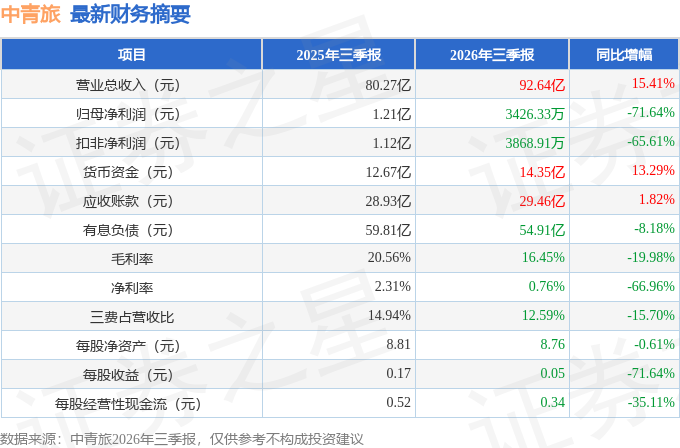
财务报表中对有大幅变动的财务项目的原因说明如下:
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在4908.0万元,每股收益均值在0.07元。
最近有知名机构关注了公司以下问题:
问:当前公司核心业务面临的市场竞争情况是否比以往更激烈?应对策略有哪些?
答:当前文旅市场表面呈现高度复苏态势,但传统景区、旅行社等细分领域竞争确实更加激烈,乌镇、古北水镇受到周边免费景区的明显冲击。公司应对策略分为多业务线布局景区业务方面,乌镇景区坚持收费模式以保障服务品质,持续推陈出新打造特色IP,2026年上半年推出了新春水陆市集、江南蚕桑香市、茅盾诞辰130周年文学周等活动,联动《向往的生活》打造水乡旅居旅拍线路,酒店收入占比较2025年同期提升超10%,占总营收比重达到50%,在游客数减少的情况下维持了营收和利润的基本稳定。古北水镇景区在部分特殊节日推出免票政策引流,深化长城和非遗文化挖掘,2026年上半年举办了司马台100长城越野赛、长城文旅专业论坛,2026年7-8月游客数和收入较2025年同期实现好转。整合营销业务方面,中青博联表现亮眼,大项目签约数量稳步增长,同时打通了多类赛事票务代理,未来将作为重要业务抓手。旅行社业务受中东局势不稳定、发达国家免签政策冲击,出境游业务下滑,公司通过大力发展入境游和国内游对冲,营收略有下降但利润保持稳定。资产优化方面已启动低效亏损酒店业务挂牌处置,压降低效无效资产。
本文数据来源于中青旅2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




