据证券之星公开数据整理,近期鸿铭股份(301105)发布2026年三季报。根据财报显示,鸿铭股份净利润同比下降104.45%。截至本报告期末,公司营业总收入1.24亿元,同比下降8.04%,归母净利润-1928.49万元,同比下降104.45%。按单季度数据看,第三季度营业总收入3503.05万元,同比下降17.22%,第三季度归母净利润-744.1万元,同比下降21.92%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率11.36%,同比减46.4%,净利率-15.55%,同比减121.72%,销售费用、管理费用、财务费用总计2766.1万元,三费占营收比22.28%,同比增12.53%,每股净资产15.03元,同比减9.93%,每股经营性现金流0.02元,同比减93.88%,每股收益-0.39元,同比减104.51%
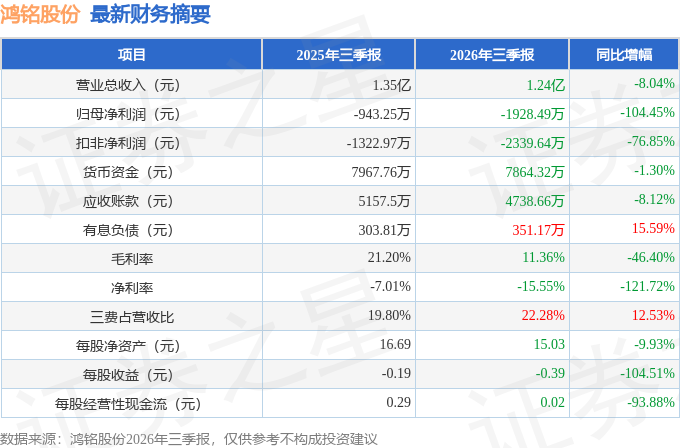
证券之星价投圈财报分析工具显示:
最近有知名机构关注了公司以下问题:
问:管理层对公司中长期价值创造的核心抓手是什么
答:尊敬的投资者您好,公司中长期价值创造的核心抓手主要包括深耕主业,扭亏为盈,夯实业绩根基;强化投资者关系,提升市场认同与估值;完善市值管理机制,稳定市场预期。同时,公司核心竞争力主要体现在人才、技术、品牌等方面,通过持续加大研发投入保持技术壁垒和产品差异化优势。感谢您的关注。
2.公司未来分红、投资者报方面的规划如何
尊敬的投资者您好,鉴于公司2026年半年度归属于上市公司股东的净利润为负,并综合考虑行业发展情况、公司经营资金需求及中长期发展规划,公司2026年半年度不派发现金红利、不送红股不以公积金转增股本。公司重视对投资者的合理报,将持续提升经营质量与盈利能力,在符合利润分配条件的前提下,严格按照《公司章程》及相关监管规定制定并执行利润分配政策。公司将结合监管要求与自身实际,持续完善投资者报机制。公司相关安排请以公告为准,敬请投资者注意投资风险。
3.请公司说明毛利率下降的核心原因,后续会采取哪些措施修复毛利率水平?
尊敬的投资者您好,公司毛利率下降,主要是下游需求偏弱叠加行业同质化,市场竞争加剧带来产品单价下滑。后续修复毛利率方面一是坚持产品创新,加大研发投入,推出高附加值产品,构筑竞争优势;二是推进渠道变革,拓展国内外市场,优化产品与价格结构,扩大规模摊薄单位成本;三是落实降本增效,优化采购生产、销售全流程,推进产线智能化建设,提升运营效率,严控各项成本;四是管理层将根据市场变化动态调整经营策略,努力改善盈利水平,报广大股东。感谢您的关注。
4.2026上半年公司营收同比小幅下滑,营业成本有所增加,但归母净利润亏损同比明显扩大的原因?
尊敬的投资者您好,归母净利润亏损同比明显扩大主要有以下原因 1、核心产品盈利水平下滑,主要产品销售单价的降低导致毛利大幅收缩直接拖累整体利润表现。 2、财务费用同比大幅增加汇率波动导致出现汇兑损失,同时结构性存款收益同比减少,进一步增加了当期费用,挤压利润空间。感谢您的关注。
5.公司1-2年的发展规划?
尊敬的投资者您好,公司1-2年的发展规划1.加大市场开拓力度,完善销售网络。针对国内市场,进一步加大对重点区域的市场开拓力度,提升公司对客户需求的响应能力,增强公司与客户的黏性。针对国际市场,公司继续采取内部培养与外部引进相结合的方式,进一步扩大营销团队数量,加强国外市场推广和客户跟踪服务,全面挖掘潜在国外客户,拓展国外客户市场区域。2.充分利用现有客户资源持续获取订单。3.加大研发投入,不断推出满足客户需求的产品。4.通过产能规模化带来的稳定供应能力提高市场占有率。感谢您的关注
本文数据来源于鸿铭股份2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




