据证券之星公开数据整理,近期华润材料(301090)发布2026年三季报。截至本报告期末,公司营业总收入124.43亿元,同比上升20.85%,归母净利润2.61亿元,同比上升373.92%。按单季度数据看,第三季度营业总收入53.34亿元,同比上升56.88%,第三季度归母净利润823.7万元,同比下降68.24%。本报告期华润材料盈利能力上升,毛利率同比增幅390.9%,净利率同比增幅326.5%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率3.97%,同比增390.9%,净利率2.1%,同比增326.5%,销售费用、管理费用、财务费用总计2.02亿元,三费占营收比1.62%,同比减1.61%,每股净资产4.51元,同比增5.3%,每股经营性现金流-0.06元,同比减177.68%,每股收益0.18元,同比增375.31%
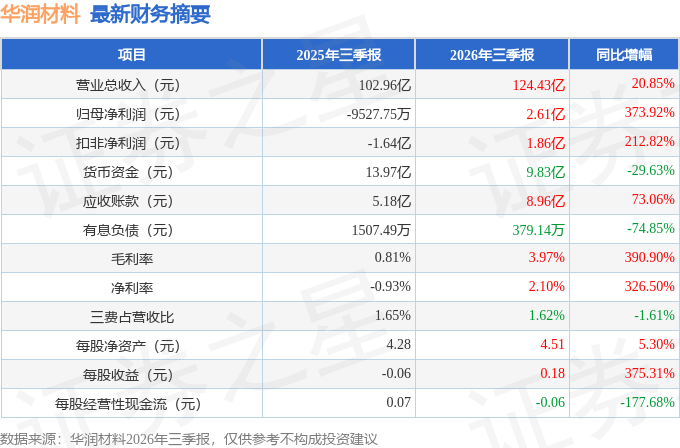
财务报表中对有大幅变动的财务项目的原因说明如下:- 交易性金融资产变动幅度为31.05%,原因:购买理财产品。
- 衍生金融资产变动幅度为100.85%,原因:期货持仓公允价值变动。
- 应收款项变动幅度为46.74%,原因:销售增加。
- 预付款项变动幅度为322.8%,原因:预付供应商货款增加。
- 存货变动幅度为96.83%,原因:存货增加及原料价格上升。
- 其他流动资产变动幅度为193.81%,原因:大额存单一年内到期调整流动性列报。
- 在建工程变动幅度为353.59%,原因:新增在建工程项目。
- 使用权资产变动幅度为38.32%,原因:新增租赁。
- 其他非流动资产变动幅度为-33.2%,原因:大额存单转让。
- 应付票据变动幅度为265.98%,原因:票据结算增加。
- 合同负债变动幅度为130.47%,原因:预收货款增加。
- 应付职工薪酬变动幅度为40.8%,原因:待付薪酬增加。
- 应交税费变动幅度为-54.64%,原因:期末应交税费额减少。
- 一年内到期的非流动负债变动幅度为73.2%,原因:新增租赁。
- 其他流动负债变动幅度为120.7%,原因:预收货款增加。
- 其他综合收益变动幅度为152.92%,原因:期货持仓公允价值变动。
- 库存股变动幅度为-100.0%,原因:库存股注销。
- 税金及附加变动幅度为-77.23%,原因:本期涉税争议事项完结。
- 研发费用变动幅度为33.69%,原因:本期研发投入增加。
- 财务费用变动幅度为231.18%,原因:本期汇兑损失。
- 公允价值变动收益变动幅度为-13060.95%,原因:本期原料采购延迟定价安排。
- 资产减值损失变动幅度为-31.09%,原因:本期计提存货跌价准备增加。
- 资产处置收益变动幅度为579.63%,原因:本期固定资产处置收益增加。
- 营业外收入变动幅度为104.01%,原因:本期涉税争议事项完结。
- 营业外支出变动幅度为322.97%,原因:本期滞纳金增加。
- 所得税费用变动幅度为52.41%,原因:本期盈利。
- 经营活动产生的现金流量净额变动幅度为-176.88%,原因:本期营运资金占用增加。
- 投资活动产生的现金流量净额变动幅度为92.52%,原因:本期大额存单净投资流出小于同期。
- 筹资活动产生的现金流量净额变动幅度为80.49%,原因:上期回购股份。
证券之星价投圈财报分析工具显示:
- 业务评价:去年的净利率为-0.66%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司上市以来中位数ROIC为11.43%,投资回报也较好,其中最惨年份2024年的ROIC为-8.69%,投资回报极差。公司历史上的财报相对一般(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。),公司上市来已有年报5份,亏损年份2次,显示生意模式比较脆弱。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市5年以来,累计融资总额23.19亿元,累计分红总额2.91亿元,分红融资比为0.13。
- 商业模式:公司业绩主要依靠股权融资驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为7.5%/--/--,净经营利润分别为3.93亿/-5.37亿/-7897.15万元,净经营资产分别为52.15亿/35.14亿/28.09亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.08/0.05/0.08,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为13.32亿/8.77亿/10.23亿元,营收分别为172.25亿/180.55亿/130.68亿元。
财报体检工具显示:
- 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为91.46%、近3年经营性现金流均值/流动负债仅为3.88%)
- 建议关注公司应收账款状况(年报归母净利润为负)
分析师工具显示:证券研究员普遍预期2026年业绩在4.96亿元,每股收益均值在0.34元。
最近有知名机构关注了公司以下问题:
问:公司上半年实现扭亏为盈,主要原因是什么?
答:尊敬的投资者,您好!2026 年上半年,公司实现营业收入 71.09 亿元,同比增长 3.09%;归母净利润 2.53 亿元,同比增加 3.74 亿元,实现扭亏为盈。主要受以下因素影响一是突发美以伊冲突地缘政治因素对国际能源化工市场形成扰动,原油及主要化工原料、产品价格波动加大,供给预期收紧,国际化工品贸易流向和部分产品价格发生变化。公司紧盯市场变化,强化产销衔接和订单组织,主要产品市场机会同比改善。二是公司严格遵循套期保值中性原则,坚持期现结合、风险对冲、不以投机为目的,有效平缓原料价格大幅波动对成本端的冲击,有效管控风险。并多维度提升采购综合能力,完善原料采购节奏管理、供应渠道结构和物流仓储保障,增强对关键资源的价格研判与供应协同,保障供应链安全稳定。三是公司坚持“熬调结合”,深化“四个重塑”实施“六精战略”成效逐渐显现,生产运行成本和管理费用下降。四是加大瓶片外销力度,持续提升 rPET、差异化 PET、PETG 等产品比重,扩大高附加值产品占比,带动综合盈利水平改善。感谢您的关注!
本文数据来源于华润材料2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




