据证券之星公开数据整理,近期建投能源(000600)发布2026年三季报。截至本报告期末,公司营业总收入149.73亿元,同比下降9.16%,归母净利润7.0亿元,同比下降55.77%。按单季度数据看,第三季度营业总收入47.43亿元,同比下降11.66%,第三季度归母净利润-7646.75万元,同比下降111.14%。本报告期建投能源公司应收账款体量较大,当期应收账款占最新年报归母净利润比达108.37%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率20.64%,同比减24.51%,净利率6.57%,同比减53.32%,销售费用、管理费用、财务费用总计11.37亿元,三费占营收比7.59%,同比增12.83%,每股净资产6.83元,同比增4.53%,每股经营性现金流1.09元,同比减46.35%,每股收益0.38元,同比减57.24%
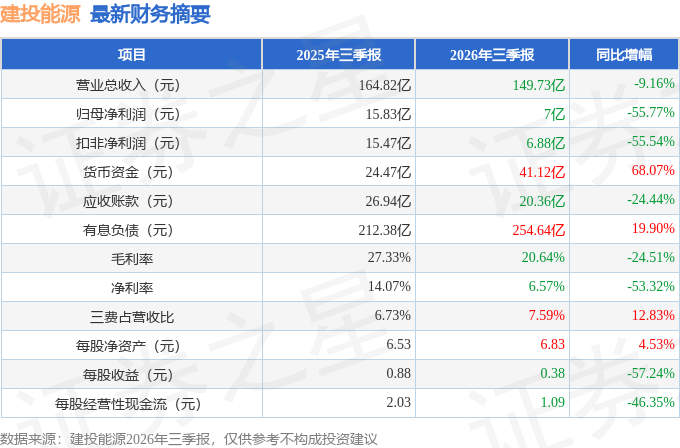
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在14.54亿元,每股收益均值在0.71元。
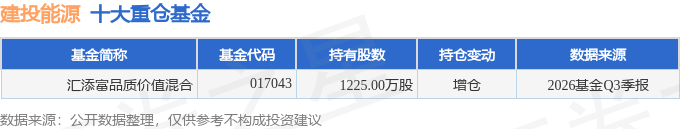
持有建投能源最多的基金为汇添富品质价值混合,目前规模为17.34亿元,最新净值1.337(10月30日),较上一交易日下跌0.08%,近一年上涨2.11%。该基金现任基金经理为温宇峰。
最近有知名机构关注了公司以下问题:
问:简要介绍公司 2026 年前三季度经营情况?
答:2026年前三季度,公司实现营业收入 149.73亿元,同比下降 9.16%;归属于上市公司股东的净利润 7.00亿元,同比下降55.77%;扣除非经常性损益的净利润 6.88亿元,同比下降 55.54%;基本每股收益 0.375元,加权平均净资产收益率 5.57%。
2026年前三季度,公司控股运营发电企业完成发电量 356.69亿千瓦时,同比降低 8.62%;售热量 4,394.13 万吉焦,同比提高1.23%。发电机组平均利用小时数 2,859小时,同比降低 304小时。综合结算电价 423.02元/兆瓦时(含税),同比降低 2.80%。平均综合标煤单价 738.56元/吨,同比提高 6.90%。
问公司前三季度业绩下滑的原因?
公司前三季度业绩下滑,主要受新能源发电替代效应增强、市场化交易电价下行等因素影响,公司电量和电价同比均有所下降。同时,自 7月以来,国内煤炭产量收缩,供需持续紧张,煤价大幅上涨,公司经营承压。
问公司三季度发电量同比下降较大的原因?
公司三季度电量下降主要受区域新能源发电替代,以及河北南网新增煤电机组集中投产等因素影响。
问煤炭市场价格上涨,公司有哪些应对措施?
7月以来,国内煤炭产量受限,市场价格上涨,特别是 9月涨幅巨大,面对不利局面,公司主动作为、积极应对,坚持电量营销与燃料采购"两端"精细化管理,根据燃料成本变化及时调整电量交易策略,优化电量生产;多方努力争取增加长协煤兑现,积极补充煤源,寻找新的煤炭资源,优化长协与市场煤采购结构,努力控降燃料成本;持续推进机组节能降耗,提升机组能效与灵活性;同时强化全面预算与成本管控,保持经营稳定。
问公司对四季度煤炭市场的展望?
进入四季度,国内动力煤市场转入冬季采暖保供周期,预计整体将呈现供给偏紧可控、需求季节性抬升、煤价高位震荡的运行态势。
问冀北电网何时开展现货交易?
据了解,目前冀北电网开展现货交易事项正在推进中。
问2026 年河北容量电价政策,以及容量电价获取情况?
容量电费按照机组最大出力给予补偿,并与电量交易电费一起按月结算。2026年 1月 1日,河北省煤电容量电价已由 100元/千瓦提升至 165元/千瓦。
问公司“十五五”期间的发展思路?
“十五五”期间,公司将以新型电力系统清洁低碳、安全高效的核心需求为导向,把多元化、融合化、绿色化转型摆在更加突出的战略位置,“以火为基,以新为翼”,聚焦电能量价值、灵活性价值与民生供热价值,做优做大清洁煤电、新能源与供热三大主业,做优做灵储能、虚拟电厂等新业态,实现电力保供、清洁发展以及灵活调节的多维度价值,全力打造区域领先的综合能源供应与服务商。
煤电方面,在煤源丰富区域谋划能源基地外电入冀项目,按照“煤源有保障、负荷有优势、优中选优”的原则推进等容量替代项目,其中河北省发改委组织的“十五五”煤电优选,西柏坡1×100 万千瓦热电联产项目已公示,后续根据审批情况有序推进;新能源方面,聚焦电量、电价、造价,以质为先,重点开展外电送冀、煤电+新能源融合、风光一体化、优质集中式新能源,密切跟踪绿电直连、零碳园区新能源项目,参股项目唐山 50万千瓦海上风电项目基本具备并网条件;储能方面,积极在峰谷差大、电力缺口大、负荷充足、新能源装机充裕的高价值点位布局储能项目,持续推进临城抽蓄项目核准。
问目前公司参、控股火电项目建设进展和投产节奏?新能源业务的开发情况?
火电项目方面,公司控股的西柏坡电厂四期工程 2×66万千瓦项目、任丘热电二期 2×35万千瓦项目正在建设中,计划2026年年底前投产。同时,参股项目秦电 2×35万千瓦项目和沧东电厂三期 2×66 万千瓦项目、定州电厂三期 2×66万千瓦项目已分别于 2026年 1月和 7月建成投产。随着新机组的陆续投产,公司火电控股及权益装机规模将进一步扩大。
新能源开发方面,公司强调坚持质量优先,在资源条件较好、负荷有保障、消纳率较高区域规划开发新的项目。截至目前,公司并网光伏发电容量 70.65万千瓦,在建项目容量 83.65万千瓦。紧抓河北南网调节性资源紧缺的窗口期,积极拓展储能业务,定州独立储能项目已顺利并网投产;同时积极推进抽蓄项目核准工作。参股建投海上风电祥云岛 25 万千瓦、顺桓 25 万千瓦两个海上风电项目正在建设中,预计年内实现并网发电。
问公司 2026 年利润分配展望?
公司高度重视投资者报,持续实施积极的现金分红。2024-2026 年度分红规划已将分红比例由当年实现可供股东分配利润的百分之三十提升至百分之五十。公司 2024 年度每 10股现金分红 1.30 元(含税),分红总额为 2.35 亿元(含税),占 2024年度母公司净利润的 84.92%;2025年度每 10股现金分红 3.20元(含税),累计分红总额为 5.77 亿元(含税),占 2025 年度母公司净利润的 95.93%;2026年在经营承压的情况下,依然实施中期分红,每 10股分配 0.5元(含税),预计分红金额 10,171.88万元,充分体现了公司主动积极报投资者的信心与诚意。未来,公司将继续聚焦主业,努力提升公司业绩和可持续发展能力,优化利润分配政策和方案,为投资者提供长期稳定的投资报。
本文数据来源于建投能源2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




