据证券之星公开数据整理,近期兴蓉环境(000598)发布2026年三季报。截至本报告期末,公司营业总收入69.16亿元,同比上升5.62%,归母净利润18.06亿元,同比上升2.36%。按单季度数据看,第三季度营业总收入25.28亿元,同比上升7.31%,第三季度归母净利润7.85亿元,同比下降0.58%。本报告期兴蓉环境公司应收账款体量较大,当期应收账款占最新年报归母净利润比达220.12%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率47.28%,同比减1.3%,净利率26.64%,同比减3.76%,销售费用、管理费用、财务费用总计7.37亿元,三费占营收比10.65%,同比减3.41%,每股净资产6.98元,同比增6.99%,每股经营性现金流0.77元,同比减4.68%,每股收益0.61元,同比增2.26%
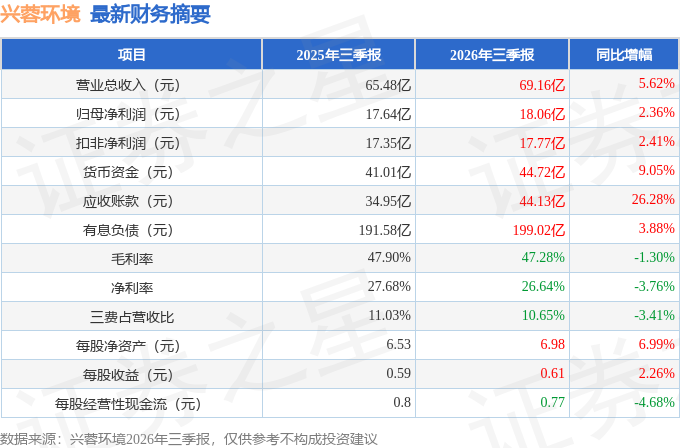
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在21.09亿元,每股收益均值在0.71元。
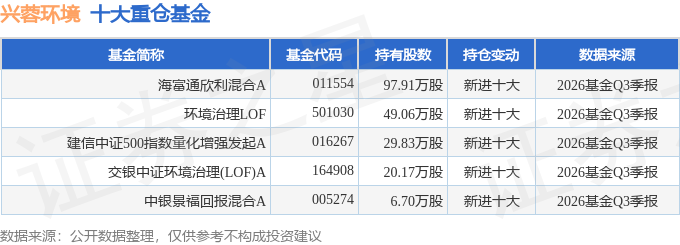
持有兴蓉环境最多的基金为海富通欣利混合A,目前规模为6.89亿元,最新净值1.4291(10月29日),较上一交易日下跌0.09%,近一年上涨1.95%。该基金现任基金经理为江勇。
最近有知名机构关注了公司以下问题:
问:关于公司业务发展规划。
答:公司立足水务环保主业,坚持“内生增长与外延并购并重”的发展思路,持续巩固在供水、污水处理和固废处置等领域的业务优势;深耕成都市及周边区域水务环保市场,深化川内业务协同,积极拓展省外市场,发挥规模效应,筑牢现金流根基。公司积极推动产业链延伸,着力向高附加值、高成长潜力赛道布局,优化资源投向,抢抓产业发展与政策机遇,进一步探索工业污水治理、循环用水、分质供水,以及固废资源化利用(含废弃油脂资源化处置)等领域的业务机会,培育新的业绩增长点,拓展委托运营、管网探测修复、设备维修制造等专业技术服务业务,逐步提升轻资产业务占比。
未来,公司将紧扣国家及省、市“十五五”规划部署,进一步优化中长期发展布局,积极把握成都市实施“供排净治一体化提升工程”、加快推进“工业立市、制造强市”战略、全域建设“无废城市”等政策机遇,持续深化战略布局,夯实主业基石,优化业务结构;探索打造“第二增长曲线”,进一步提升盈利能力与经营质效,构筑新的竞争优势,实现企业价值持续增长。问题 2关于公司运营及在建的供排水项目规模情况。
目前,公司运营及在建的供水项目规模约 440万吨/日、污水处理项目规模约 500万吨/日。
问题 3关于公司污水处理业务价格调整机制。
公司污水处理服务费单价按照与相关政府方签订的特许经营协议中约定的调价周期及调价公式开展,一般每 2年或 3年进行一次定期调价。如因污水处理排放标准调整、服务范围扩大、扩能提标等因素导致公司成本发生重大变化,可以对污水处理价格申请临时性调整。
问题 4关于万兴环保发电厂三期项目垃圾处理服务费核价进展
。目前公司正积极推进万兴环保发电厂三期项目垃圾处理服务费核价工作。
问题 5关于公司直饮水业务推进情况。
公司正积极拓展直饮水业务,目前已在成都布局数十个直饮水项目,覆盖住宅小区、写字楼、学校等多元场景。公司将持续抢抓高品质供水市场机遇,进一步扩大项目布局,拓展服务人群,助力城市高品质供水体系建设。
问题 6关于公司应收账款情况。
受业务规模增长、所处行业特性及宏观环境等多重因素影响,公司应收账款金额有所增加。应收账款为动态科目,各期余额因企业经营持续及款项支付进度存在一定波动。公司高度重视应收款项管理,加强款项收力度,保障企业生产经营稳健运行,切实维护公司及全体股东利益。
问题 7关于公司在分红方面的考虑。
公司重视投资者报,会综合考虑企业经营发展资金需求、公司盈利情况和现金流状况等因素,持续探索构建科学、稳定、可持续的股东报机制,切实增强投资者获得感。
本文数据来源于兴蓉环境2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




