据证券之星公开数据整理,近期神州数码(000034)发布2026年三季报。截至本报告期末,公司营业总收入1367.26亿元,同比上升33.57%,归母净利润7.8亿元,同比上升16.41%。按单季度数据看,第三季度营业总收入498.07亿元,同比上升61.82%,第三季度归母净利润2.84亿元,同比上升16.53%。本报告期神州数码公司应收账款体量较大,当期应收账款占最新年报归母净利润比达2567.04%。
本次财报公布的各项数据指标表现一般。其中,毛利率3.23%,同比减8.94%,净利率0.6%,同比减12.28%,销售费用、管理费用、财务费用总计22.5亿元,三费占营收比1.65%,同比减21.87%,每股净资产11.55元,同比减24.84%,每股经营性现金流-2.69元,同比减145.22%,每股收益0.78元,同比增10.18%
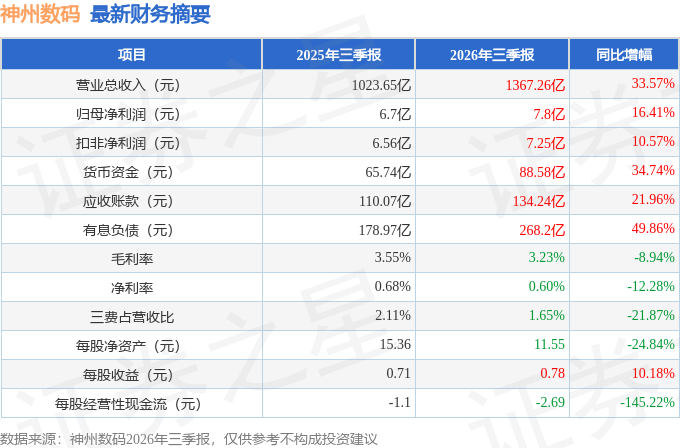
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在9.25亿元,每股收益均值在0.91元。
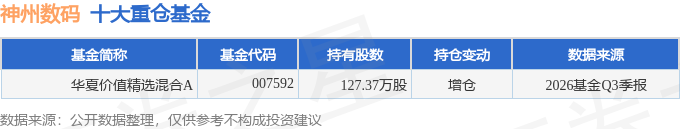
持有神州数码最多的基金为华夏价值精选混合A,目前规模为10.4亿元,最新净值1.9487(10月29日),较上一交易日下跌2.12%,近一年上涨1.45%。该基金现任基金经理为朱熠。
最近有知名机构关注了公司以下问题:
问:答记录:
答:问记录
1、今年公司经营业绩增长的主要驱动力是什么?各块业务有哪些亮点?
今年公司经营业绩增长,主要受益于 I产业需求加快释放,以及公司近年来持续推进战略升级所形成的业务基础。公司在夯实基石业务的同时,持续强化 I基础设施产品、I应用等方面的能力,推动公司由既有 IT服务能力向 I时代跃迁,迈向企业级 I领导者。
在 I基础设施方面,公司持续完善自有品牌算力基础设施产品矩阵,业务已由服务器整机进一步向超节点、液冷集群、边端推理和高速互联延伸,云、网、边、端全域算力体系加快完善。上半年,自有品牌算力基础设施产品业务实现营业收入 65.7亿元,同比增长 112%。同时,公司陆续中标多个重大项目,为后续项目交付和全年业务增长提供了有力支撑。
在 I应用方面,公司依托过去在云资源、云咨询和云运维等领域形成的能力与资源,持续向企业级 I服务延伸。神州问学在支持企业私有化部署、知识治理和智能体开发的基础上,通过 FDE 模式深入客户业务现场,与客户共同完成场景筛选、流程拆解、数据准备和 gent构建,逐步形成从平台产品、场景共创到工程化交付的完整能力。
今年 9月,公司进一步推出问学灵果MaaS平台,为企业客户提供Token 分发及智能调度服务。平台可根据任务复杂程度匹配适用的大模型,并通过记忆能力保持不同模型切换过程中的上下文连续性,在保障任务效果的同时提升 Token 使用效率、优化推理成本。问学灵果与神州问学形成协同,面向公司现有数云客户提供 I升级服务,进一步拓展持续运营服务空间,增强客户黏性。
在基石业务方面,公司充分发挥长期积累的渠道、客户和生态优势,持续深化与头部 CPU、GPU 及存储厂商的合作。受 I服务器产业链需求增长以及头部互联网客户合作规模提升带动,上半年电子元器件业务实现营业收入 298.1 亿元,同比增长 146%,成为基石业务增长的重要动力。
整体来看,公司的基石业务、I基础设施与 I应用正在形成相互协同的业务飞轮基石业务提供广泛的客户触达、渠道和生态入口;I基础设施提供算力产品和系统交付能力;I应用进一步深入客户业务流程,延伸服务价值。各项业务相互赋能,推动公司加速构建面向企业客户的软硬件一体化 I服务能力。
2、关于自有品牌算力基础设施产品业务,目前公司在产业生态中的位置如何?订单交付节奏是否正常?全年增长趋势如何展望?
公司长期深耕国产算力基础设施,在客户资源、产品研发、供应链管理、规模交付和服务保障等方面形成了较好的业务基础。随着I 服务器需求增长,公司自有品牌算力基础设施产品结构持续优化,I服务器在相关业务收入中的占比明显提升。公司研发团队也在持续推进新产品、新技术方案的适配与联合创新,不断增强产品竞争力。
在订单交付方面,公司具备自主的供应链管理和生产交付能力,通过加强核心部件供应协同、提前安排备货和动态调整生产计划,保障零部件稳定供应及项目正常交付。目前,公司订单交付整体正常,尚未出现因自身产能不足而影响整体交付的情况。
目前公司在手订单储备较为充足,下半年业务仍具备较好的增长动能,具体增速仍取决于项目实施及收入确认节奏。
3、公司在 I 应用方面客户情况如何?
目前,公司 I应用客户布局医疗、制药、高端装备制造等领域,客户合作正由单点场景验证向多场景建设延伸,并进一步深入企业核心业务流程。
例如,在医疗领域,公司与某三家医院联合开发并部署了多个面向胰腺手术的 I智能体,覆盖术前评估、术后并发症辅助诊断等环节。其中,术前麻醉 I智能体可辅助完成麻醉评估和方案生成;术后并发症辅助诊断智能体在相关项目应用中,将住院医师的诊断时间由 20 余分钟缩短至约 5分钟,诊断准确率达到 94%,初步验证了 I在专业医疗场景中的应用价值。
在医药领域,公司与多家重要客户形成了“从数据到 I”的持续合作,合作内容也由单一场景向多个业务环节延伸。公司正在将已经验证的平台能力、交付方法和场景经验向同类客户复制。
同时,公司在高端装备制造、汽车、零售等行业持续推进标杆项目建设,沉淀可复用的行业知识和解决方案。总体来看,公司 I应用的客户基础和合作深度持续提升,业务正逐步由单点项目交付向可复制的行业解决方案和持续服务演进。
4、木犀智能今年产品研发与交付情况如何?
今年以来,木犀智能整体发展良好,持续强化在网络技术、产品研发和供应链管理方面的能力,已构建多种主流交换芯片及网络平台的产品体系,并着力加强与国产网络芯片生态伙伴的合作。
产品方面,木犀智能持续向高速互联、液冷和 CPO 等前沿方向拓展,已推出新一代共封装光学液冷数据中心核心交换机产品,交换容量达到 102.4Tb/s,并通过 CPO 技术提升网络连接效率和能效,体现了木犀智能在 I集群网络领域的产品研发能力。
产能方面,目前木犀智能的生产和订单交付总体有序。
本文数据来源于神州数码2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




