据证券之星公开数据整理,近期新风光(688663)发布2026年三季报。截至本报告期末,公司营业总收入10.59亿元,同比下降12.98%,归母净利润5586.98万元,同比下降32.71%。按单季度数据看,第三季度营业总收入3.34亿元,同比下降3.67%,第三季度归母净利润445.05万元,同比下降80.54%。本报告期新风光存货明显上升,存货同比增幅达34.96%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率27.14%,同比增17.4%,净利率5.42%,同比减24.53%,销售费用、管理费用、财务费用总计1.52亿元,三费占营收比14.33%,同比增20.09%,每股净资产7.14元,同比减26.1%,每股经营性现金流-0.73元,同比减251.46%,每股收益0.29元,同比减32.56%
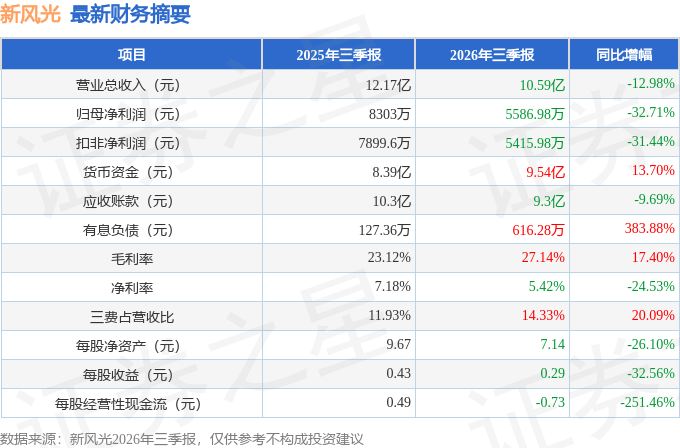
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在2.24亿元,每股收益均值在1.14元。
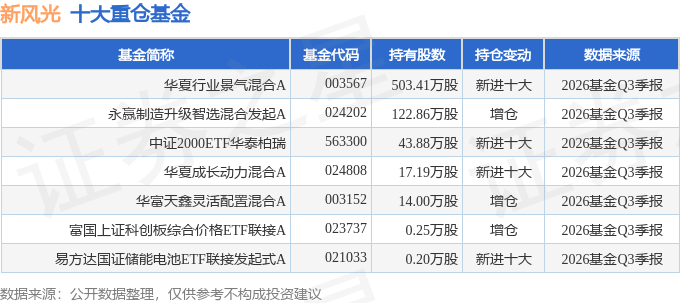
持有新风光最多的基金为华夏行业景气混合A,目前规模为80.54亿元,最新净值5.0082(10月29日),较上一交易日下跌3.94%,近一年上涨1.89%。该基金现任基金经理为徐恒。
最近有知名机构关注了公司以下问题:
问:公司2026上半年整体营收同比有所下滑,但二季度单季营收、利润实现明显增长,能否简单解读下二季度好转的主要驱动因素?下半年经营层面有哪些展望?
答:投资者您好!2026上半年受下游部分行业需求阶段性收缩、行业竞争加剧影响,整体营收同比有所承压,但二季度经营出现明显边际改善,单季度营业收入5.07亿元,同比增长6.73%,归母净利润4,723.39万元,同比增长47.27%。主要得益于SVG等电能质量治理基本盘业务稳健,订单逐步落地交付;同时公司持续推进产品结构优化,落实降本增效,整体毛利率水平保持稳定。下半年,公司将持续深耕新型电力系统、算力配套、矿山等优势赛道,抓好在手订单转化交付,积极拓展构网型装备、固态变压器SST等新产品示范项目,力争经营质量持续改善。感谢您的关注!
2.能否介绍下公司当前订单结构和重点客户的拓展情况?
投资者您好!从订单结构来看,报告期内,公司订单仍以SVG电能质量治理产品为基本盘,同时高压变频器、储能系统、矿山智能电气装备构成重要组成部分;下游行业主要集中在新能源发电、电网配套、算力数据中心、工矿企业等领域。在客户拓展方面,一方面持续巩固传统电力、新能源央企国企客户,积极参与各大能源集团框架集采,持续维护存量核心客户合作关系;另一方面积极开拓算力数据中心、矿山、海外市场等增量赛道,持续推进构网型储能、固态变压器SST新产品示范项目对接落地。细分订单金额及具体客户属于商业敏感信息,不便细化披露,相关公开信息请查阅公司半年度报告。感谢您的关注!
3.公司SVG是国家级制造业单项冠军产品,想了解上半年SVG业务市场拓展情况?在I算力、数据中心场景的业务落地进展如何?
投资者您好!SVG(动态无功补偿装置)作为公司核心基本盘业务,报告期内电能质量治理板块实现收入3.09亿元,占总营收比重较高,整体保持稳健经营状态。随着新型电力系统建设推进,新能源并网、电网改造、算力基础设施建设带来持续市场机会。目前公司SVG产品已经在多个智算中心项目落地应用,主要用于电压稳定、电能质量治理,保障算力供电可靠性,后续公司会继续加大算力配套供电装备市场开拓,发挥大功率电力电子技术积累优势。感谢您的关注!
4.储能行业竞争比较激烈,公司储能业务上半年经营情况如何?构网型储能产品目前示范和市场推广进展怎么样?
投资者您好!储能行业现阶段市场竞争加剧,价格压力较大。公司储能业务坚持发挥高压级联技术路线优势,重点布局电网侧、新能源配套、构网型储能方向,PCS、BMS、EMS核心系统均为自研。报告期内公司持续推进构网型储能技术迭代,积极开展示范项目建设,依托股东资源优势开展项目对接。公司不单纯追求规模,更加看重项目质量与盈利水平,后续会根据行业政策变化持续拓展优质储能项目。感谢您的关注。
5.公司股东报与分红节奏的整体考虑如何?
投资者您好!公司重视股东报,股东大会已审议通过《未来三年(2026?2028年)股东分红报规划》,建立制度化分红机制,统筹平衡股东报、研发投入及经营资金需要。公司以年度分红为主,中期分红结合盈利、现金流、资本开支综合审慎判断。2026年半年度综合经营及资金安排,未实施利润分配。过往年度公司积极落实股东报,2025年度完成现金分红、资本公积每10股转增4股并实施股份购。后续年度分红方案,董事会将按照三年报规划,结合年度经营情况拟定,提交董事会、股东大会审议。感谢您的关注!
6.领导您好,上半年经营活动现金流有所下降,主要原因是什么?后续公司将采取哪些措施改善现金流情况?
投资者您好!报告期经营活动现金流净额同比变动较大,主要是销售商品收到的现金减少,同时归还到期承兑汇票支付现金增加所致。后续公司将强化客户信用管理,加大应收账款催收力度,优化合同款条款;按需管控存货备货,减少资金占用;合理统筹票据兑付,多措并举改善经营性现金流状况。感谢您的关注!
7.公司重点研发固态变压器SST,半年报也提到推进产业化,请问SST目前研发、示范项目推进节奏,未来主要面向哪些应用场景?
投资者您好!从推进节奏看,今年3月,公司新一代SST样机成功下线;报告期内,公司设立了SST事业部,正在同步推进产品型式试验和量产工艺标准制定,推动产品由研发验证向工程化、产业化阶段过渡。公司官网也已公开披露,相关成套装备已发往IDC示范项目现场。总体来看,SST已经进入工程验证和产业化导入阶段,但目前仍处于早期,尚未形成规模化收入。在应用方向上,近期我们重点关注三个方面一是IDC算力中心,通过中压交流到高压直流的高效转换,缩短供电链路,并为新能源、储能和备用电源协同接入提供条件;二是柔性配电和新能源并网,发挥双向功率控制和电能质量治理能力;三是储能、光储充等需要多端口能量协同的场景。感谢您的关注!
8.请问贵司明年会以什么形式分红,大约在几元,能有百分之几?
投资者您好!下一年度分红的具体形式、每股金额、分红比例,需要结合来年实际盈利、现金流、资本开支综合测算,现阶段无法预判。公司已制定《未来三年(2026?2028年)股东分红报规划》,优先考虑现金分红。完整利润分配预案,要等年度审计结束后由董事会拟定,经董事会、股东大会审议,最终以公司发布的权益分派公告为准。感谢您的关注!
本文数据来源于新风光2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




