据证券之星公开数据整理,近期方正科技(600601)发布2026年三季报。截至本报告期末,公司营业总收入61.28亿元,同比上升80.34%,归母净利润11.89亿元,同比上升275.65%。按单季度数据看,第三季度营业总收入24.28亿元,同比上升93.02%,第三季度归母净利润6.16亿元,同比上升327.49%。本报告期方正科技应收账款上升,应收账款同比增幅达107.51%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率34.26%,同比增48.58%,净利率19.41%,同比增108.29%,销售费用、管理费用、财务费用总计4.11亿元,三费占营收比6.7%,同比减6.59%,每股净资产1.77元,同比增69.95%,每股经营性现金流0.26元,同比增105.71%,每股收益0.29元,同比增262.5%
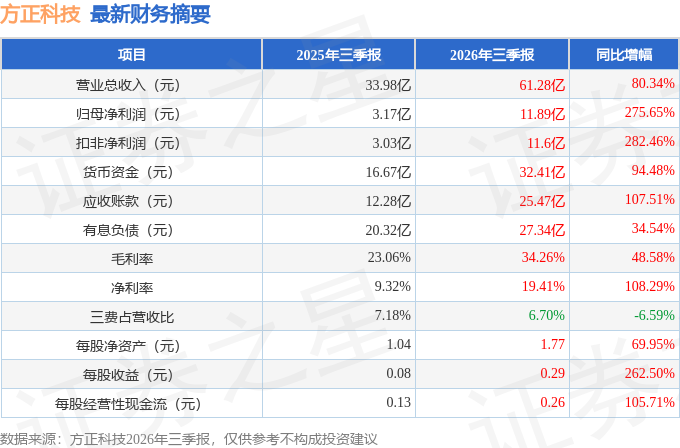
证券之星价投圈财报分析工具显示:
财报体检工具显示:
该公司被1位明星基金经理持有,该明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是国投瑞银基金的施成,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为62.72亿元,已累计从业7年217天,擅长挖掘成长股。
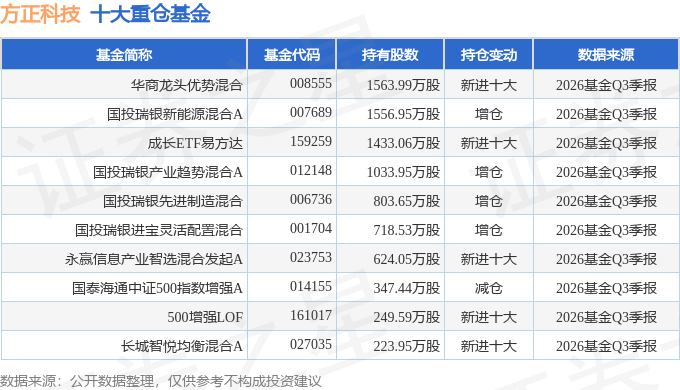
持有方正科技最多的基金为华商龙头优势混合,目前规模为51.85亿元,最新净值1.697(10月29日),较上一交易日下跌7.88%,近一年下跌8.4%。该基金现任基金经理为彭雾。
最近有知名机构关注了公司以下问题:
问:调研会议互动答的主要内容如下:
答:调研会议互动问的主要内容如下
问2026 年上半年公司经营业绩如何?
公司于 2026 年 8月 20日披露了 2026 年半年度报告。随着新工厂的陆续投入使用及原有老工厂的持续技改,公司的产能规模持续快速扩大。公司及时抓住市场机会,优化产品结构,适应市场需求,通过强化内部运营管控和精细化管理,公司的盈利能力得到稳步提升。
2026年上半年,公司实现营业收入37亿元,同比增长72.89%;归属于公司股东的净利润 5.74 亿元,同比增长 232.38%。
问公司业务未来发展方向是什么?
人工智能产业持续高速发展,数据中心相关的 I 服务器、交换机、光模块及高速线缆等相关产品成为拉动 PCB 行业增长的核心驱动力。公司精准把握行业发展趋势,坚定践行既定人工智能发展战略和“2+3+N”业务布局,在巩固通讯设备、智能终端等传统优势领域的基础上,聚焦 I服务器、光模块、交换机等高增长赛道实现重点突破;同时将自动驾驶、卫星通讯、机器人等新兴领域列为重点培育业务,多维度协同推动主营业务高质量发展。公司持续专注技术与品质的双轮驱动,致力于将公司打造成为 PCB行业“国内领先、世界一流”的卓越企业。
问公司目前在建项目有哪些?
公司围绕既定的“人工智能发展战略”和“2+3+N”业务布局,进行前瞻性布局,目前在建项目主要是珠海人工智能及算力类高密度互连电路板产业基地项目(F8 项目)和重庆生产基地人工智能扩建项目(F6 扩建项目),F8 项目主要针对光模块、I 服务器等相关产品,F6 扩建项目主要针对高速交换机、网络存储等相关产品。
问公司在 I 领域 PCB 的布局情况如何?是否已经开始实现批量生产?
公司 PCB 产品已应用于数据中心的高速交换机、高速光模块、I 服务器等领域,公司已批量生产应用于 1.6T 高速交换机、1.6T 光模块、I 服务器等领域的 PCB 产品。
问公司产能布局情况?未来是否有新增产能投资计划?
公司拥有珠海、重庆、泰国 3大生产基地,公司持续对现有工厂进行技改,提升技术水平,未来产能增量来自投资项目陆续投产,当前泰国生产基地、F6 扩建项目处于产能爬坡期,F8项目预计 2026 年底试生产。此外,公司将结合市场需求及战略规划等规划公司的资本开支情况,公司恪守技术和品质的双轮驱动,坚决落实人工智能战略,以满足客户需求为导向,以求高质量可持续发展。
问覆铜板涨价对于公司有多少影响?对于上游材料涨价,公司有何应对措施?影响公司毛利率吗?
公司通过提升技术工艺水平、建立多元化供应来源等多种手段,应对上游材料价格上涨的风险;同时提高与核心客户合作的深度,通过产品结构优化等措施,将上游材料价格上涨的压力予以化解。
问公司本次向特定对象发行股票进展情况?对于今后的扩张计划公司的融资策略是什么?
公司积极推进 2025年度向特定对象发行股票事宜,相关进展情况可关注公司公开披露公告。
公司将根据公司战略发展规划、外部经营环境、实际投资需求以及相关政策的变化制定公司中长期投融资规划。
注调研交流过程中,公司严格按照有关制度要求,没有出现未公开重大信息泄露等情况。
本文数据来源于方正科技2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




