开源证券股份有限公司近期对影石创新进行研究并发布了研究报告《公司信息更新报告:2026Q3收入延续增长,原材料及竞争加剧影响下利润承压》,给予影石创新买入评级。
影石创新(688775)
2026Q1-Q3收入稳步增长,利润短期承压,维持“买入”评级
2026年Q1-Q3公司实现营业收入94.4亿元(同比+42.7%,下同),归母净利润0.48亿元(-94.0%),扣非净利润0.05亿元(-99.3%)。单季度看,2026Q3公司实现营业收入39.2亿元(+33.3%),归母净利润0.17亿元(-93.6%),扣非净利
润0.20亿元(-91.8%)。公司利润承压主系公司主动加大战略研发投入及市场开拓,相关费用有所增加,存储元器件涨价、影像行业市场竞争加剧导致公司毛利率下滑所致,我们下调2026-2028年年盈利预测,预计2026-2028年归母净利润分别为2.11/11.25/19.14亿元(原值分别为9.37/13.77/19.43亿元),对应EPS0.53/2.81/4.77元,当前股价对应PE分别为169.4/31.7/18.7倍,公司成长逻辑清晰,公司加速向AI智能剪辑、云端存储与软件订阅转型,打造“硬件+软件+云”生态闭环;新品矩阵持续拓展,无人机与AI领夹麦等创新产品强化第二增长曲线,未来公司业绩有望稳步增长,维持“买入”评级。
盈利能力:研发投入持续扩大,费用率优化毛利率承压
2026Q1-Q3公司毛利率38.2%(-11.4pct),前三季度期间费用率39.6%(+2.4pct),销售/管理/研发/财务费用率分别为17.1%/4.0%/17.0%/1.4%,同比分别+0.0/+0.5/+0.6/+1.6pct,费用整体控制平稳。综合影响下,2026Q1-Q3净利率0.5%(-11.5pct)。单季度看,2026Q3公司毛利率33.7%(-13.9pct),期间费用率35.3%(-3.3pct),销售/管理/研发/财务费用率分别为15.3%/3.4%/15.2%/1.5%,同比分别-1.8/+0.0/-2.6/+1.1pct,综合影响下2026Q3销售净利率0.4%(-8.8pct)。
公司亮点:募资加码端云一体化软件生态,新品放量与战略备货蓄力增长(1)端云软件布局:公司拟使用超募资金2.98亿元投向“端云一体化影像软件体系研发项目”,围绕新一代相机基础架构、多端应用软件、AI自动剪辑及云存储等七大子系统,构建“相机端—移动端—桌面端—Web云端”完整软件技术体系。项目建成后,预计软件订阅、云端存储等增值服务有望贡献新增量,推动公司由硬件制造商向“空间智能生态平台”演进。(2)新品:公司三季度先后推出旗舰全景相机X6与云台相机Luna Pro,叠加6月与徕卡联合研发的Luna Ultra,产品矩阵持续向中高端扩容,有望拉动收入延续高增。(3)存货:截至2026年9月30日公司存货余额71.54亿元、较上年末增长约145%,主要系前瞻性采购芯片等核心元器件及新品备料所致。我们预计该战略储备可较好支持未来的运营需求,为后续销售旺季来临与成本管控提供保障。
风险提示:终端需求不及预期,存储元器件等原材料价格波动,新品类拓展不及预期等。
最新盈利预测明细如下:
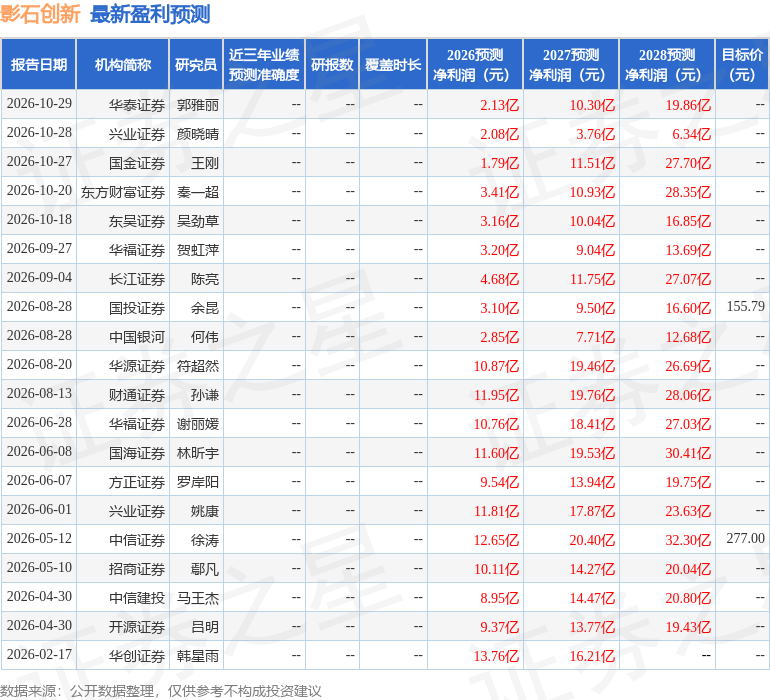
该股最近90天内共有10家机构给出评级,买入评级6家,增持评级4家;过去90天内机构目标均价为155.79。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



