眼下2026年三季度公募基金的持仓数据已披露完毕,今天的文章我们就一起来看一看Q3公募基金整体的一些变化。这里证星研究院综合机构研报,和大家分享几个值得关注的点。
以下为主要内容:
一、主动基金规模收缩,仓位普遍下降
招商证券统计显示,三季度A股市场震荡下行,公募基金市值整体收缩。主动基金规模减少9391.77亿元至4.06万亿元,被动基金减少1203亿元至4.20万亿元,被动规模再度超过主动。
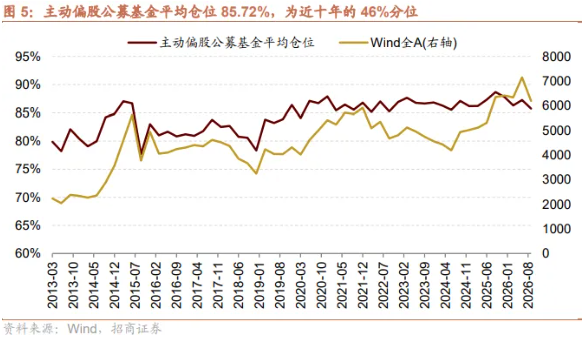
其中,主动偏股公募基金平均仓位降至85.72%,较上季度下降1.54个百分点;前10大重仓股持股市值占比降至25.64%,持股集中度同步回落4.03%。
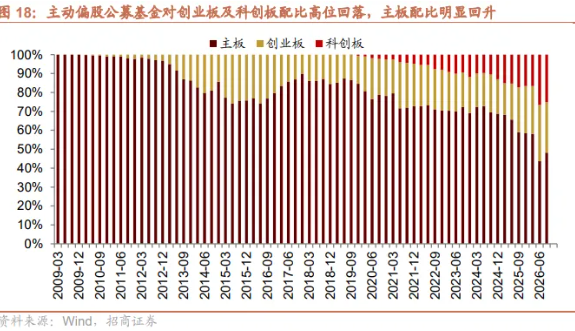
板块偏好上,Q3主动偏股公募基金持仓中,主板占比48.07%,较前期上升4.49%;创业板占比26.67%,较前期下降3.12%;科创板重仓股占比25.08%,较前期下降1.45%。
港股方面,主动公募基金港股持仓延续下降,但主要源于市值下跌、净卖出已明显减少。
截至三季度,主动偏股公募基金港股持仓为3208亿元,环比连续四个季度下滑,持仓规模创2024年9月以来新低。不过重仓口径的配比出现回升,重仓占比从Q2的8.73%升至10.74%。
从持有比例来看,公募基金在港股的"定价权"逐步减弱,南向资金中公募基金占比已低于11%。而2020年那轮港股牛市里,这个数字一度超过25%。
二、配置再平衡:加仓医药、消费、红利;减仓科技
从整体配置角度来看,三季度基金的整体思路很清晰:
不再死磕单一赛道,开启组合再平衡。资金逐渐把前期扎堆高位赛道的资金挪出来,补到长期低位、防守属性更强的板块。
加仓方面变化
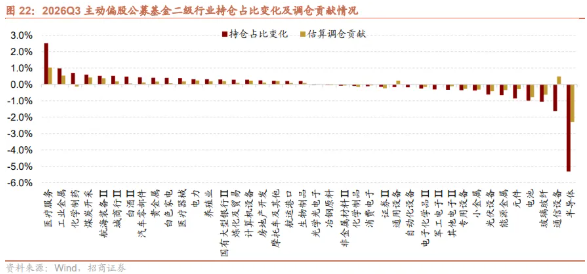
一是加仓医药、消费等持仓低位板块:医药生物占比单季提升3.90%,其中医疗服务提升2.52%,主要受益于BD出海逻辑下板块盈利预期的修复。
食品饮料、家用电器、汽车占比分别提升0.70%、0.50%、0.88%,白酒、白色家电与汽车零部件也是小幅回补方向。
二是增配红利与防御板块:银行、煤炭占比分别提升1.06%、0.61%,资源品向煤炭、有色、石油石化倾斜,分红回报与防御属性或是资金调整组合的重要考量。
减仓行业方面:
前期持仓拥挤的科技硬件与新能源链条减仓最明显:电子行业减配6.88%,其中半导体减配5.31%;电力设备占比下降1.38%,电池下降0.99%。
从AI硬件产业链来看,光通信仍是第一大重仓,但占比也有所回落,资金小幅向PCB与覆铜板、端侧AI硬件腾挪。
值得一提的是,科技持仓仍处高位:TMT占比仍超过五成,电子、通信均处近十年98%分位,而医药和消费仍处历史低位。极致分化局面并没有扭转。
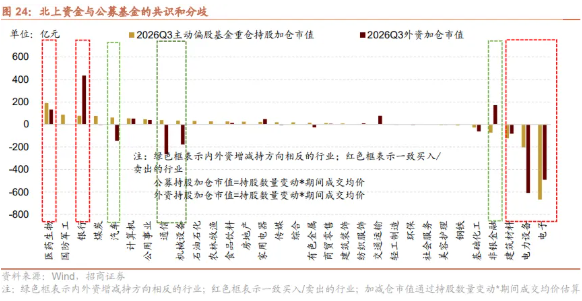
此外,从公募基金与北上资金的共识和分歧来看:Q3公募与北上资金共同增持医药生物、银行、计算机、公用事业,共同减持电子、电力设备;
分歧主要在通信、机械设备、汽车——公募增持而北上减持,非银金融则相反。
三、机构加减仓公司(名单)
具体到上市公司层面,据国联民生证券统计,Q3主动基金增持居前的个股有:长鑫科技、药明康德、紫金矿业、天孚通信、景旺电子等。
减持居前的包括:中际旭创、新易盛、兆易创新、寒武纪、东山精密等。
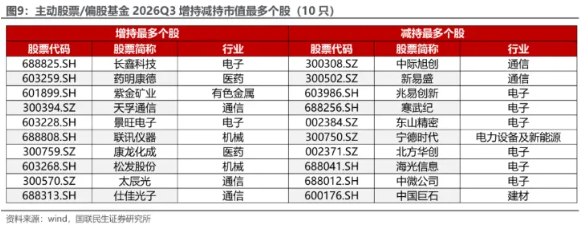
(A股主动权益基金Q3增/减持居前个股名单)
港股层面,Q3主动权益基金增持方向主要以医药、能源、科技、互联网为主:其中药明生物、金斯瑞生物科技、中国海洋石油、中际旭创(7月底上市,属发行获配或建仓)、腾讯控股等增持居前。
减持主要围绕半导体、覆铜板和光纤:中芯国际、建滔积层板、华虹宏力、建滔集团、长飞光纤光缆为主要减持对象。
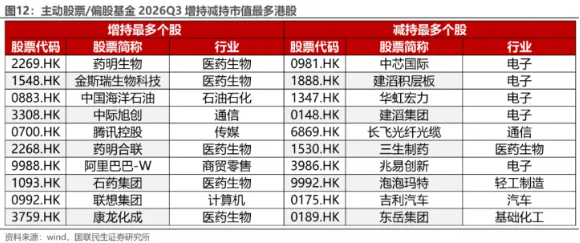
(港股相关基金Q3增/减持居前个股名单)
港股这边其实和A股是基本类似的逻辑:买医药、买能源,卖半导体、卖前期涨得多的硬件。
......
以上就是公募基金Q3的大致动向,看完,相信大家对机构本季度的调仓思路应该心里有数。
总体来看,机构这一轮操作,是典型的再平衡,但不是风格转向。资金在内部做腾挪,从拥挤的科技硬件往医药、红利分流,却没有彻底推翻原有的仓位结构。
需要强调的是,市场很多机构容易顺势追涨杀跌,公募持仓变化,只代表它们阶段性的布局偏好;不少景气赛道的交易,博弈属性并不轻。
站在价值投资的视角,我们依旧把重心放在企业内在价值上,沉下心看懂生意模式。对那些资金扎堆、估值偏高、业绩迟迟兑现不及预期的公司,保持警惕。
而互联网、白酒等板块中壁垒稳固的龙头,伴随着市场的持续调整,估值性价比反倒逐渐突出,值得我们持续跟踪、验证基本面韧性。
PS:本文内容仅为观点分享,不做投资建议。


 首页
 微信公众号
 证券之星APP

