据证券之星公开数据整理,近期佛塑科技(000973)发布2026年三季报。截至本报告期末,公司营业总收入63.02亿元,同比上升279.14%,归母净利润12.83亿元,同比上升1429.18%。按单季度数据看,第三季度营业总收入24.25亿元,同比上升315.2%,第三季度归母净利润3.78亿元,同比上升1122.59%。本报告期佛塑科技应收账款上升,应收账款同比增幅达594.86%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率33.45%,同比增52.85%,净利率20.16%,同比增255.05%,销售费用、管理费用、财务费用总计6.85亿元,三费占营收比10.88%,同比减0.05%,每股净资产4.01元,同比增33.48%,每股经营性现金流0.37元,同比增139.68%,每股收益0.56元,同比增545.56%
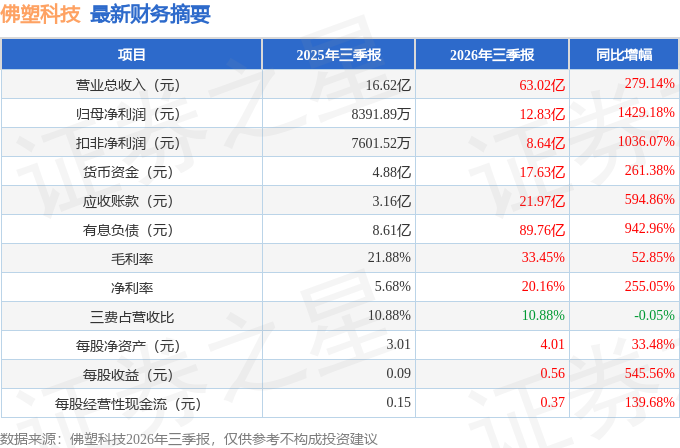
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在17.1亿元,每股收益均值在0.7元。
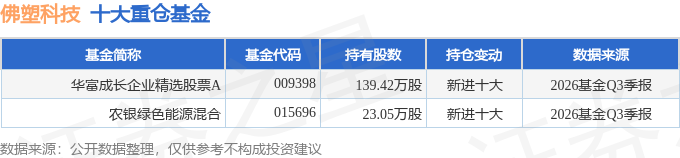
持有佛塑科技最多的基金为华富成长企业精选股票A,目前规模为0.86亿元,最新净值0.878(10月27日),较上一交易日下跌3.24%,近一年下跌21.28%。该基金现任基金经理为邓翔。
最近有知名机构关注了公司以下问题:
问:公司锂电池隔膜进一步扩产的必要性,未来如何消化新增产能?
答:您好!金力新能源成立于 2010 年,坚持以战略规划为指引,逐步构建了完整的产能投建、产品技术体系与人才团队,打造成为锂电池隔膜龙头企业之一。近年来,受益于新能源汽车渗透率提升、储能规模化应用加速以及消费电子、新兴智能终端等应用场景拓展,全球锂电池市场保持较快增长,并直接带动隔膜需求提升。根据弗若斯特沙利文数据,按出货量计,全球电池隔膜市场规模预计将于 2030 年增长至 1,181 亿平方米。随着动力电池和储能电池需求持续增长,以及下游电池技术向高能量密度、高安全性、长循环寿命方向升级,超薄高强湿法隔膜的市场需求有望持续提升。
隔膜项目从建设到产能形成需要一定周期,目前行业呈供需紧平衡、先进隔膜产品结构性紧缺的市场格局,现阶段是布局先进产能的关键窗口期,公司需要结合中长期需求提前进行产能和产品布局。因此,公司及金力新能源根据国家政策导向、行业发展趋势及客户需求,结合金力新能源深厚的技术积累和产业化经验,进一步优化锂电池隔膜业务发展规划,拟实施再融资并投建广东韶关基地项目、河北武安基地项目。
本次项目重点布局 5μm及以下超薄高强湿法基膜和功能性涂覆隔膜,主要面向产品升级和先进产能需求,提升相关产品稳定量产、生产效率及规模交付能力。公司将结合市场需求、客户导入及项目进展合理推进产能建设和释放。
公司新增产能主要面向新能源汽车、储能等下游市场及高性能隔膜产品升级需求。金力新能源已与宁德时代、比亚迪等多家头部电池客户建立长期合作关系,长期积累的产品验证、质量控制和规模交付经验,也为 5μm等高性能产品持续导入提供了较好的基础。
本文数据来源于佛塑科技2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




