据证券之星公开数据整理,近期华菱线缆(001208)发布2026年三季报。截至本报告期末,公司营业总收入41.87亿元,同比上升24.01%,归母净利润8158.0万元,同比下降11.48%。按单季度数据看,第三季度营业总收入15.34亿元,同比上升29.35%,第三季度归母净利润2424.19万元,同比下降15.01%。本报告期华菱线缆公司应收账款体量较大,当期应收账款占最新年报归母净利润比达1877.17%。
本次财报公布的各项数据指标表现一般。其中,毛利率10.74%,同比减7.3%,净利率2.25%,同比减17.64%,销售费用、管理费用、财务费用总计2.2亿元,三费占营收比5.25%,同比减5.04%,每股净资产4.64元,同比减14.24%,每股经营性现金流-0.18元,同比减500.27%,每股收益0.13元,同比减25.58%
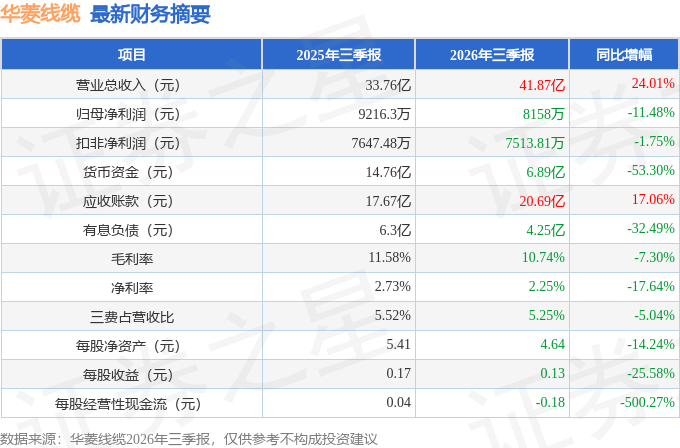
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:请董秘,听说贵公司在液冷方面有布局,可以详细展开说一下吗?
答:尊敬的投资者您好!控股子公司三竹智能自主研发的I液冷电机连接器已完成样品开发,并已进入某客户的新产品试装验证阶段,该产品已经试用于客户新产品上,新产品将间接配套英伟达产业链,该产品具有良好的增速空间。公司将持续关注产业趋势,积极推进相关业务发展。感谢您的关注!
2、公司收了三竹智能,今年整体的业绩表现如何,未来会有新的动作吗?
尊敬的投资者您好!2026年上半年,公司实现营业收入26.53亿元,归母净利润5,733.81万元。在收购三竹智能后,双方协同效应逐步显现,尤其在工控连接器领域,控股子公司三竹智能的营业收入实现同比增长45%,为公司的整体业绩注入了新的增长动力。未来,公司将继续深化与三竹智能在技术研发、客户资源及供应链方面的整合,围绕I液冷、机器人等高成长性赛道加大投入。同时,公司也将密切关注产业链上下游的整合机会,结合市场情况与自身战略需求,通过内生提质增效,并购、合作等外延式发展方式,持续优化业务布局,提升综合竞争力。感谢您的关注!
3、公司今年上半年营收增长,净利润下滑,下滑的原因是什么?
尊敬的投资者您好!公司上半年净利润下滑的主要原因如下一是原材料价格急涨,闭口合同成本倒挂。公司主要原材料铜价大幅上涨,部分大型项目采用闭口合同锁铜模式,投标与中标存在时间差,对公司利润形成阶段性冲击。公司已研究通过使用多元化工具进一步对冲铜价波动风险。二是新业务与并购整合的前置投入。收购三竹智能后,工控连接器、I液冷连接器等新业务尚处加速布局期,技术研发、渠道拓展及管理整合均需前期投入,当期利润受到一定影响。三是拓展海外市场费用增加。国际认证及产品认证等费用同比增幅较大,公司加大国际化布局力度,国际认证费用同比明显增长。上半年新增33份海外认证证书,签订出口订单3.1亿元,实现首批直接出口700余万元(含税),海外业务增速较好,相关前期费用已在当期体现。感谢您的关注!
4、公司研发的情况如何?有哪些研发成果?
尊敬的投资者您好!2026年上半年研发费用8,310.44万元,同比增长18.19%。在研发布局上,公司新设立上海研发中心,重点聚焦四大前沿方向聚焦前瞻材料与工艺研发、智能与集成系统研发、高端装备与海洋工程应用以及新型电力系统与能源互联,旨在构筑核心壁垒,寻找发展新方向。在研发成果方面,公司已开发出一系列自主可控、填补国内空白的产品,如光电复合采煤机电缆、拖链电缆、ROV机器人用柔性脐带电缆、航空航天轻型导线等,其中光电复合采煤机电缆实现批量化应用,同比增长120%。感谢您的关注!5、您好,请问贵公司是否有机器人方面的产品?有哪些方面的布局?
尊敬的投资者您好!公司在工业机器人和人形机器人领域均有布局。目前产品已涉及30多个场景,涵盖咖啡厅、厨房、特种船舶清洁、深海勘探等。2026年上半年,公司在工控装备领域营业收入同比增长135%,反映出该业务的快速发展势头。在机器人相关产品方面,公司通过收购三竹智能,成功切入机器人线束连接器领域。三竹智能的工控与机器人连接器产品已覆盖国内多家头部上市公司,深度受益于国产替代与自动化升级趋势。此外,公司自主研发的ROV机器人用柔性脐带电缆等产品,已应用于深海作业及水下装备场景。感谢您的关注!
本文数据来源于华菱线缆2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




