据证券之星公开数据整理,近期浩辰软件(688657)发布2026年三季报。根据财报显示,浩辰软件增收不增利。截至本报告期末,公司营业总收入2.74亿元,同比上升18.93%,归母净利润3114.95万元,同比下降25.04%。按单季度数据看,第三季度营业总收入9227.15万元,同比上升7.41%,第三季度归母净利润907.71万元,同比下降39.47%。
本次财报公布的各项数据指标表现一般。其中,毛利率92.93%,同比增1.16%,净利率11.09%,同比减39.53%,销售费用、管理费用、财务费用总计1.51亿元,三费占营收比55.3%,同比增13.13%,每股净资产14.27元,同比减33.48%,每股经营性现金流0.41元,同比减38.91%,每股收益0.33元,同比减25.0%
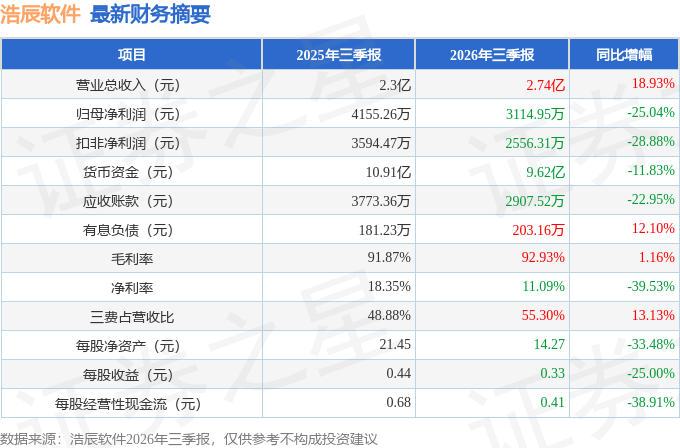
证券之星价投圈财报分析工具显示:
最近有知名机构关注了公司以下问题:
问:公司AI发展战略是什么?有什么优势?
答:上半年,公司发布以构建CD大模型(LCM)技术底座与I CD产品矩阵相结合的发展路线。针对通用大模型在专业图纸工程语义理解方面存在局限,而工业设计对精度和准确性要求较高的特点,公司融合大语言模型、行业垂类模型及CD/CV算法,构建面向CD场景的专用大模型,重点提升“看懂图纸”和“操作CD”两方面能力。在应用层面,公司全面梳理 CD+I 应用场景,从I识图、I生图、I渲染等应用切入,逐步推动I能力向“识图-审图-优图-生图”全应用场景延伸,持续完善I CD产品矩阵和相关生态,打造面向未来的智能化设计体系。
公司在I CD领域具有独特的优势CD内核与底层技术积累,专注CD产品研发30余年形成的底层技术积累为I CD落地奠定坚实基础;云化产品先发优势,公司在云化产品领域前瞻性地布局了浩辰CD看图王,后续推出浩辰CD 365,并推出基于云原生架构的二三维CD产品CD浩辰CD Cloud、浩辰3D Cloud;海量的专业图纸和模型,十余年云化产品应用,拥有海量的CD二维图纸和三维模型,占据I训练数据高点,形成了难以复制的CD I技术护城河。
2、公司的I生图和IGC有什么区别?
通用IGC主要面向文本、图片、视频等内容生成,更强调内容的丰富性、表现力和创意表达,通常难以直接满足工业级设计对专业性、规范性和工程适配性的要求。公司的I生图主要面向下游制造业和工程设计场景,通过将生成式I与CD专业知识、工业设计数据及既有CD产品能力相结合,使I生成能力赋能真实工业设计需求。
3、公司的云化业务有什么优势?
公司具备较为明显的云化CD技术积累优势、先发优势、用户规模优势。公司依托二十余年CD底层技术积累,在图形数据处理、云端协同、轻量化显示、三维模型处理和云原生架构等方面持续构建技术壁垒;公司自2011年即开始布局云化CD,经过多年发展形成了覆盖C端与B端的轻量化/协同产品体系,以浩辰CD看图王连接个人用户和亿级图纸数据,以浩辰CD 365满足企业多专业、多部门、多终端协同需求;截至目前浩辰CD看图王全球用户数超1亿,注册用户数超4,000万,月活用户约1,500万,系CD领域境内月度活跃用户数排名第一的PP应用。
此外,公司进一步推出专业级云原生产品浩辰CD Cloud与浩辰3D Cloud,其中浩辰CD Cloud已100%覆盖常用CD命令。未来,公司将通过开放PI、云原生二次开发接口和云化组件连接第三方行业应用,推动从单一云化产品向CD云平台和应用生态升级。
4、公司上半年国内业务增速高于行业平均水平的原因?
公司上半年国内业务增长主要得益于公司持续深化国内市场布局,围绕重点区域、重点行业和重点客户持续提升市场覆盖能力和客户渗透率。一方面,公司延续“区域+行业”纵横联动的矩阵式管理模式,聚焦智能装备、电力、水利等优势行业,加大行业客户及重点项目拓展力度,并通过标杆客户带动行业复制,持续提升市场份额;另一方面,公司持续完善二、三维CD产品体系,推进产品功能、性能及行业适配能力提升,带动产品销售量及销售均价同步提升。未来,公司将持续提升产品能力、强化行业和大客户拓展以及深化区域市场经营,实现国内业务稳健增长。
本文数据来源于浩辰软件2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




