据证券之星公开数据整理,近期三未信安(688489)发布2026年三季报。截至本报告期末,公司营业总收入3.47亿元,同比上升17.61%,归母净利润551.25万元,同比上升114.07%。按单季度数据看,第三季度营业总收入1.37亿元,同比上升37.62%,第三季度归母净利润1807.4万元,同比上升284.6%。本报告期三未信安盈利能力上升,毛利率同比增幅3.85%,净利率同比增幅116.12%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率75.0%,同比增3.85%,净利率2.06%,同比增116.12%,销售费用、管理费用、财务费用总计1.67亿元,三费占营收比48.07%,同比减15.31%,每股净资产10.64元,同比减32.91%,每股经营性现金流-0.31元,同比减48.24%,每股收益0.03元,同比增114.19%
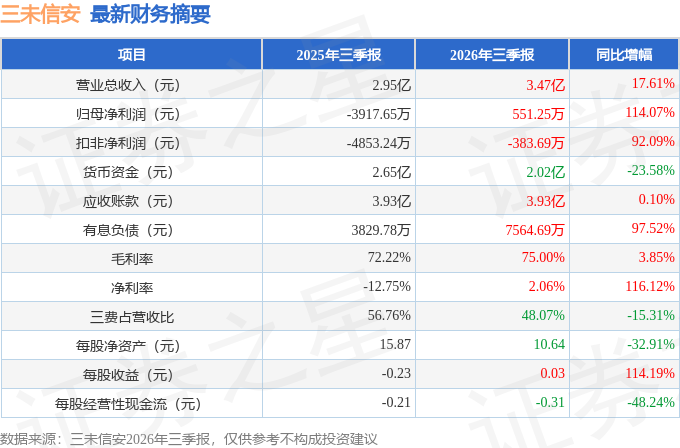
证券之星价投圈财报分析工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在3500.0万元,每股收益均值在0.21元。
最近有知名机构关注了公司以下问题:
问:了解到公司拿到了 FIFS 140-3 资质,具体有什么用?
答:FIPS 140-3 是全球密码产品领域权威安全标准,Level 3 对物理防篡改、密钥全生命周期保护、身份鉴权、固件安全、攻击缓解能力提出严苛要求。此次认证最大亮点是模块原生完成 NIST 全套抗量子密码算法合规验证,成为国内首款密码整机类且融合抗量子能力的 FIPS 140-3Level 3 产品。这项认证的落地,为公司进军海外金融、政务、关键基础设施市场铺平了重要的合规基础,全球业务拓展由此迈出关键一步。
2.公司在区块链安全领域的布局情况如何?
公司在区块链安全领域已有多年技术积累,相关布局进展如下1、技术与标准层面,公司牵头制定了 GM/T0111-2021《区块链密码应用技术要求》,这是国内首个区块链密码行业标准,在行业规范制定层面具备先发优势。2、产品与认证层面,公司研制的首批通过国家商密认证的区块链密码机,已应用于我国多个区块链基础设施项目中。3、新的金融场景层面,公司作为香港 Web3.0 标准化协会副理事长单位,正针对 Web3.0 应用场景积极布局,重点在冷热钱包、资产托管等环节提供适配的产品或解决方案,公司的核心产品密码机(HSM)通过 FIPS140-3 Level 3 认证,全面支持 RS、ECC 等常规密码算法以及多种抗量子算法,满足全球范围内区块链领域的安全需求。
3.公司下游景气度如何?
随着 I 应用的进展,数据安全重要性凸显,密码产品作为数据安全的核心产品在各个领域的需求保持持续增长,公司积极与用户或下游企业合作,推广公司创新的产品与解决方案。
4.可否介绍下 PQC 目前在相关行业试点情况及未来一年可能推广的节奏如何?
公司在国内金融、能源、电信运营商、智能汽车、半导体企业等领域均有试点项目,在香港等海外市场也有试点应用,未来一年有良好的发展趋势。但受限于国内算法标准的制定进度,在国内的大规模算法迁移市场还未启动。
5.上半年公司产品结构和以前相比是否有明显变化?
上半年公司芯片、云密码服务产品增长趋势明显。
6.管理层您好!首先恭喜公司上半年取得经营质效的提升,能否就公司下半年的业务重心和工作目标作下分享交流?国内商密市场,和海外业务分别侧重于哪些行业场景,预期能够达成哪些目标?
下半年公司将加大芯片、云密码服务(云+芯形成独特优势)的推广。国内将继续在金融、能源、电信运营商、智能无人设备等领域开拓,海外将抓住抗量子算法替换的机遇,积极推广 HSM(硬件安全模块)、密钥管理系统等产品。下半年公司将重点建设覆盖全球范围的云密码服务体系。
7.新一代抗量子 SPU 芯片预计什么时候能够贡献规模化收入?
SPU 芯片已经使公司在抗量子密码产品的研发上处于行业领先地位,随着抗量子密码算法在社会上的逐步应用,该产品将产生较大的市场价值。规模化的市场贡献会发生在国内算法标准确定,各行业进行密码算法全面升级的时候。
8.请问密码芯片收入占比?
上半年密码芯片占公司主营业务收入比例约为2.94%,但增长趋势明显。
9.密码安全芯片研发升级项目当前进展如何?
公司形成了 XS系列(服务端)、XT 系列(终端)、XR 系列(随机数)等三个系列的密码芯片产品,目前该项目多款产品型号已经成功量产并通过相关国密认证,已经建立了比较完善的商用密码芯片产品体系。2026 年 4 月公司还发布了新一代抗量子 SPU(Secure Processing Unit)芯片,在抗量子领域实现了关键突破。密码芯片收入也在逐步增加。
本文数据来源于三未信安2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




