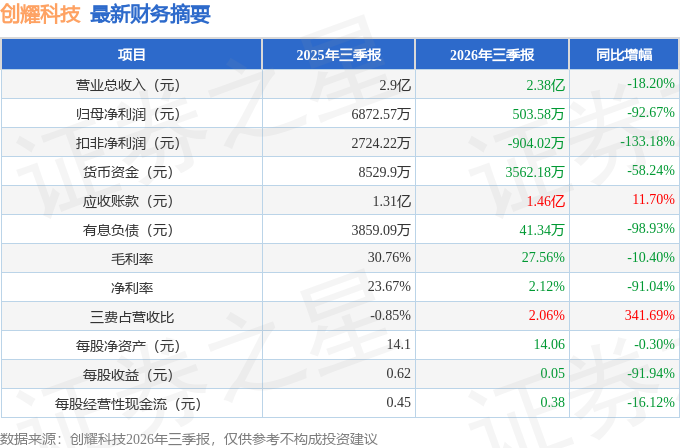
据证券之星公开数据整理,近期创耀科技(688259)发布2026年三季报。截至本报告期末,公司营业总收入2.38亿元,同比下降18.2%,归母净利润503.58万元,同比下降92.67%。按单季度数据看,第三季度营业总收入7083.58万元,同比下降33.9%,第三季度归母净利润-671.81万元,同比下降118.24%。本报告期创耀科技公司应收账款体量较大,当期应收账款占最新年报归母净利润比达184.81%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率27.56%,同比减10.4%,净利率2.12%,同比减91.04%,销售费用、管理费用、财务费用总计488.43万元,三费占营收比2.06%,同比增341.69%,每股净资产14.06元,同比减0.3%,每股经营性现金流0.38元,同比减16.12%,每股收益0.05元,同比减91.94%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:公司2026年半年度经营情况介绍:
答:尊敬的投资者,您好。星闪2.0协议标准新增网络层,打通端到端协议体系,可支持更复杂、更高级的应用场景,具备测距定位、感通一体功能,能够传输高码率无损传输音频,降低音画同步误差。公司星闪2.0已立项并持续投入研发,相关进展请关注公司公告。感谢您的关注。
Q2注意到第二季度营收环比增长,具体是哪项业务板块贡献的?还是所有业务都在企稳?
尊敬的投资者,您好。公司2026年第二季度实现营业收入9,612.39万元,相较第一季度实现环比增长36.23%。总体来看,公司经营情况环比有所改善,公司通信芯片与解决方案业务和芯片版图设计服务及其他技术服务两大板块第二季度收入均实现环比增长。后续公司将持续稳健经营、常态化分红、精益管理、健康发展,同时通过内生增长及外延并购相结合的方式,努力培育新的经济增长点。感谢您的关注。
Q3本期减值计提增加,存货与客户款风险后续如何管控?
尊敬的投资者,您好。本期减值计提增加,主要是公司基于谨慎性原则,结合行业环境变化、存货可变现净值以及部分客户信用风险变化,对存货和应收款项进行了审慎减值测试和计提。后续,在存货管理方面,公司将坚持以销定产原则,强化滚动需求预测和订单评审,优化库存结构;在客户款方面,公司将强化客户信用动态管理,对异常客户及时启动专项催收并审慎评估信用风险,提高预收款、进度款比例,加强账龄分析、积极落实对账和催收工作,切实防范款风险。感谢您的关注。
Q4 公司最新股东人数?
尊敬的投资者,您好。根据相关规则,为确保所有投资者平等获悉公司信息,公司将在定期报告中披露对应期末时点的股东人数信息。感谢您的关注。
Q5(1)目前公司并购计划到什么程度了?有标的公司了吗?并购的标的公司资产规模达多少?(2)并购计划讲了多年,一直没有大实施,都是些小的投资,拿不上台面,希望公司借助现在良好资本市场,做大做强公司规模,也是公司长远发展的需要。
尊敬的投资者,您好。公司投资并购布局正稳步推进。公司围绕并购标的技术实力、自身运营情况、与公司的协同效应及其所处行业前景等进行综合考量。依托通信设计平台型企业定位,结合通信半导体行业特性,公司为外延式并购确立了产业协同、风险可控、战略引领、价值创造的原则。公司期望借助投资及并购,推动底层技术互通复用,整合产业客户资源并实现双向赋能,进而增强核心竞争力与市场运作能力。同时,公司积极参与被投企业的投后管理,助力标的企业健康成长。在严控风险的前提下,公司积极稳妥推进外延扩张,力求战略协同、合理报与安全稳健相统一,为公司培育新的利润增长点,切实保障全体股东的权益。感谢您的关注。
Q6今年公司共销售多少星闪和EtherCT芯片?
尊敬的投资者,您好。公司星闪芯片下游应用生态持续丰富,产品已应用在行业头部企业的机顶盒、割草机、扫地机器人、HID鼠标、键盘、多模遥控器、智能家电、手持设备及脑机接口设备等终端,客户规模与重点客户合作深度进一步提升,销量持续增长。
公司EtherCT从站芯片已拓展至多种规格,支持多类型通信接口,提供MCU及协议芯片等多种选择,灵活适配各类工业应用生态需求,产品已实现向工业、医疗、半导体等领域的客户销售,客户数量持续拓展。工业总线I/O模块商、电机驱动器厂商、工业仪表厂商等工业客户群体数量均有所增长。在具身机器人运动控制、灵巧手及机器人夹爪等应用上均有推进,已进入国内主流具身机器人产业链(现阶段相关收入占比较低,尚不构成对公司经营业绩的重大影响)。感谢您的关注。
Q7上半年营收利润下滑,后续靠星闪、EtherCT芯片何时能对冲传统业务压力?
尊敬的投资者,您好。公司星闪芯片及EtherCT从站芯片客户规模与重点客户合作深度进一步提升,销量持续稳步增长。感谢您的关注。
本文数据来源于创耀科技2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




