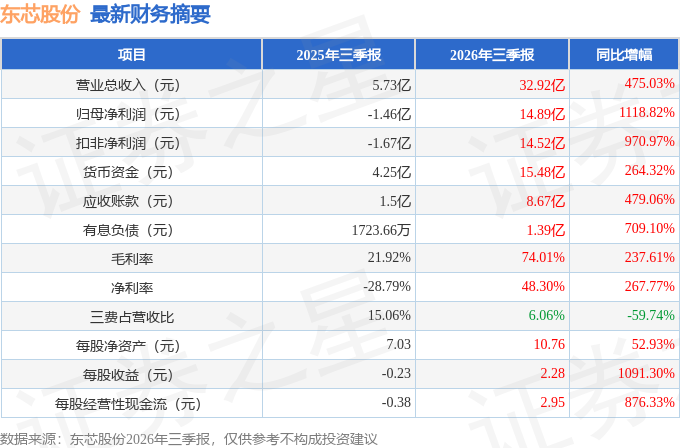
据证券之星公开数据整理,近期东芯股份(688110)发布2026年三季报。截至本报告期末,公司营业总收入32.92亿元,同比上升475.03%,归母净利润14.89亿元,同比上升1118.82%。按单季度数据看,第三季度营业总收入17.95亿元,同比上升682.12%,第三季度归母净利润8.3亿元,同比上升2457.16%。本报告期东芯股份存货明显上升,存货同比增幅达44.93%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率74.01%,同比增237.61%,净利率48.3%,同比增267.77%,销售费用、管理费用、财务费用总计2.0亿元,三费占营收比6.06%,同比减59.74%,每股净资产10.76元,同比增52.93%,每股经营性现金流2.95元,同比增876.33%,每股收益2.28元,同比增1091.3%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在21.09亿元,每股收益均值在4.77元。
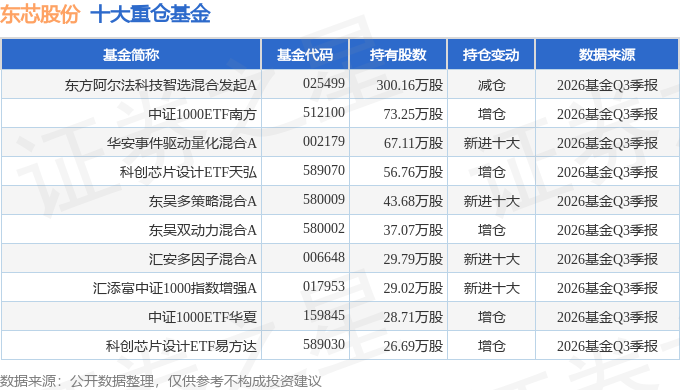
持有东芯股份最多的基金为东方阿尔法科技智选混合发起A,目前规模为3.29亿元,最新净值1.1377(10月27日),较上一交易日下跌3.76%。该基金现任基金经理为梁少文。
最近有知名机构关注了公司以下问题:
问:请公司如何看待下半年利基型存储产品的市场价格?
答:尊敬的投资者,您好!关于下半年趋势,当前供给端缺口依然存在,行业研究机构亦预测本轮利基存储涨价周期有望延续,但公司判断不同产品的涨价幅度会有结构性的差异。公司将继续推进技术研发,扩充产品料号,优化产品结构,以更好地把握行业上行周期,支撑公司长期稳健发展。感谢您对公司的关注。
2、公司上半年的出货量如何?后续出货量的趋势如何判断?
尊敬的投资者,您好!海外存储巨头普遍实施了减产或产能调控策略,导致其对 SLC NND Flash、利基型 DRM 等传统细分市场的投入与供给逐步减少。公司采用 Fabless 模式运营,依托与国内外多家知名晶圆代工厂和封测厂建立了长期稳定的战略合作关系,构建了“本土深度、全球广度”的供应链体系,加之较为充裕的战略性库存储备,公司有信心能够抓住此轮市场机遇,逐步提升公司在全球范围利基存储市场的供给能力以及市场地位。感谢您对公司的关注。
3、请问公司后续毛利率是否能够维持上升趋势?
尊敬的投资者,您好!2026 年上半年公司毛利率呈现逐季攀升态势2026 年第二季度毛利率达 74.49%,环比上升 21.32 个百分点,同比上升 52.47 个百分点;上半年综合毛利率为 67.66%,同比提升 48.90个百分点。公司毛利率变动主要受存储行业周期、利基型存储市场供需格局、产品价格、成本、库存水平以及公司产品结构与经营效率等多重因素影响。近期海外存储原厂加速退出利基型市场,供给端收缩态势明显,行业供需格局改善、产品价格有所上行,对公司毛利率形成一定支撑;但存储行业具有较为明显的周期性,未来市场供需、产品价格及成本仍存在一定的不确定性。公司将从自身出发,继续推进技术研发,扩充产品料号,优化产品结构,以更好地把握行业上行周期,支撑公司长期稳健发展。提醒各位投资者注意投资风险。
4、请问今年公司客户结构是否有变化?
尊敬的投资者,您好!公司客户主要分为网络通信、监控安防、消费电子、工控和车规五大类。2026 年上半年,受利基型存储产品价格上行、下游需求弹性差异以及部分客户供应链策略调整等因素影响,公司收入结构出现一定波动价格敏感度相对较高、需求弹性较大的消费电子类客户收入占比有所下降;而工业控制、车规类客户由于对产品生命周期、供货稳定性及品质一致性要求较高,成本受存储价格波动影响相对有限,加之海外原厂加速退出利基市场对工控和车规类客户的供应链影响较为明显,其收入占比有所提升。感谢您对公司的关注。
5、请问砺算目前的订单和经营状况如何?
尊敬的投资者,您好!公司对砺算科技以权益法核算,2026 年上半年度对砺算科技确认的投资亏损约 4,159 万元,具体请查阅《2026 年半年度报告》。砺算科技的专业卡及消费卡已经发售,上半年整体销售尚处于起步阶段。感谢您的关注。
6、请问公司“存算联融合项目”目前筹备进展如何?
尊敬的投资者您好,公司拟使用超募资金 6.82 亿元投资建设“存算联融合芯片研发项目”,将存储芯片、联接芯片与计算芯片通过先进封装技术集成于单芯片,打造低功耗嵌入式智能计算芯片。项目所用计算芯片由公司自有计算团队自主研发,并非外购商业 IP,亦非采用砺算科技的 GPU。团队在 RISC-V 架构、I 加速、ISP 图像处理及超低功耗显示等技术方向积累了较为完整的研发能力,覆盖芯片架构定义、设计验证、封装测试及量产的全流程,并可提供软硬一体化解决方案。本项目与公司存储主业形成协同,实施完成后将丰富公司产品结构,增强公司综合竞争力。本事项尚需提交公司股东会审议,项目实施过程中可能存在项目进度、产品开发等方面的不确定性,敬请广大投资者注意投资风险。感谢您的关注。
本文数据来源于东芯股份2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




