首页 - 股票 - 财报季 - 正文

鼎阳科技(688112)2026年三季报简析:营收净利润同比双双增长,存货明显上升

据证券之星公开数据整理,近期鼎阳科技(688112)发布2026年三季报。截至本报告期末,公司营业总收入5.73亿元,同比上升32.86%,归母净利润1.54亿元,同比上升38.27%。按单季度数据看,第三季度营业总收入2.16亿元,同比上升41.17%,第三季度归母净利润6217.23万元,同比上升80.36%。本报告期鼎阳科技存货明显上升,存货同比增幅达71.33%。

本次财报公布的各项数据指标表现尚佳。其中,毛利率63.04%,同比增3.12%,净利率26.86%,同比增4.08%,销售费用、管理费用、财务费用总计8485.83万元,三费占营收比14.8%,同比增19.91%,每股净资产10.4元,同比增5.52%,每股经营性现金流0.54元,同比减32.1%,每股收益0.96元,同比增37.14%
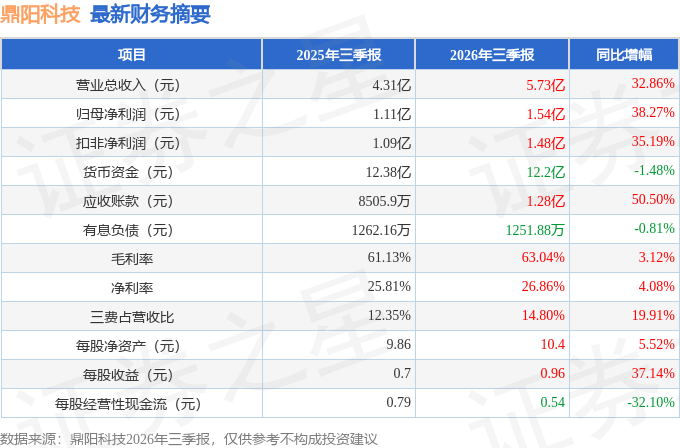
财务报表中对有大幅变动的财务项目的原因说明如下:

  1. 营业收入变动幅度为32.86%,原因:四大主力产品及电源产品销售增长。
  2. 利润总额变动幅度为43.84%,原因:营业收入的增长,公司持续高强度的研发投入,产品和技术持续迭代升级,毛利率维持高位水平;报告期公司增加销售费用、研发费用投入的同时,整体费率略有下降,带动公司整体盈利能力提升。
  3. 归属于上市公司股东的净利润变动幅度为38.27%,原因:营业收入的增长,公司持续高强度的研发投入,产品和技术持续迭代升级,毛利率维持高位水平;报告期公司增加销售费用、研发费用投入的同时,整体费率略有下降,带动公司整体盈利能力提升。
  4. 归属于上市公司股东的扣除非经常性损益的净利润变动幅度为35.19%,原因:营业收入的增长,公司持续高强度的研发投入,产品和技术持续迭代升级,毛利率维持高位水平;报告期公司增加销售费用、研发费用投入的同时,整体费率略有下降,带动公司整体盈利能力提升。
  5. 经营活动产生的现金流量净额变动幅度为-32.10%,原因:本期支付的原材料备料款增加以及支付给职工及为职工支付的现金增加。

证券之星价投圈财报分析工具显示:

  • 业务评价:公司去年的ROIC为7.14%,资本回报率一般。去年的净利率为23.69%,算上全部成本后,公司产品或服务的附加值高。从历史年报数据统计来看,公司上市以来中位数ROIC为9.89%,投资回报也较好,其中最惨年份2024年的ROIC为4.9%,投资回报一般。公司历史上的财报较为好看(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。)。
  • 偿债能力:公司现金资产非常健康。
  • 融资分红:公司上市5年以来,累计融资总额12.43亿元,累计分红总额4.67亿元,分红融资比为0.38。
  • 商业模式:公司业绩主要依靠研发及股权融资驱动。需要仔细研究这类驱动力背后的实际情况。
  • 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为55%/30.6%/28.9%,净经营利润分别为1.55亿/1.12亿/1.43亿元,净经营资产分别为2.82亿/3.67亿/4.94亿元。
    公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.48/0.54/0.63,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为2.33亿/2.66亿/3.77亿元,营收分别为4.83亿/4.97亿/6.02亿元。

财报体检工具显示:

  1. 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达89.78%)

分析师工具显示:证券研究员普遍预期2026年业绩在1.94亿元,每股收益均值在1.21元。
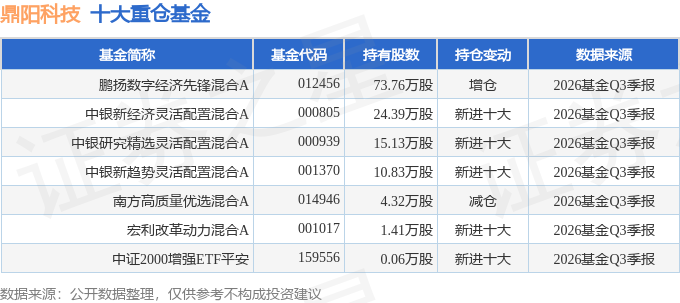
持有鼎阳科技最多的基金为鹏扬数字经济先锋混合A,目前规模为3.47亿元,最新净值1.2447(10月27日),较上一交易日下跌3.05%,近一年上涨18.88%。该基金现任基金经理为张勋 章宏帆。

最近有知名机构关注了公司以下问题:
问:公司近年来新产品推出速度明显加快,从8GHz到20GHz芯片迭代用了3年,而从20GHz到40GHz仅用了不到1年,请新产品推出加速背后的主要原因是什么?
答:新产品推出节奏的加速离不开公司坚持创新驱动发展和高端化战略。公司多年来保持高强度研发投入,不断充实技术人才梯队,聚焦核心技术攻关与高端产品迭代。第一,公司研发人员数量在持续增加,人员结构不断优化,从上市时约100人增至目前280余人,截至半年报期末,研发人员占公司员工总数已超50%,研发队伍进一步壮大,同时硕士研究生及以上学历人员数量占研发人员总数的比例不断提高,为产品研发提供了坚实的人才保障;第二,公司研发人员任职稳定,人才流失率较低,随着经验丰富的老员工逐步增加,开发效率也随之提高;第三,公司长期聚焦通用电子测试测量仪器行业,积累了从产品定义、立项、研发、设计、验证、测试、样机到批量生产等环节的全流程技术,随着核心技术储备不断丰富、研发经验持续沉淀,产品迭代与开发效率逐步提高;第四,下游相关领域产业发展提速,客户新增及迭代需求持续释放,旺盛的市场需求也促使公司加快推出新产品。

本文数据来源于鼎阳科技2026年三季报,仅供参考不构成投资建议。

APP下载
广告
相关股票:
好投资评级:
好价格评级:
证券之星估值分析提示鼎阳科技行业内竞争力的护城河一般,盈利能力一般,营收成长性良好,综合基本面各维度看,估值偏高。 更多>>
下载证券之星
郑重声明:以上内容与证券之星立场无关。证券之星发布此内容的目的在于传播更多信息,证券之星对其观点、判断保持中立,不保证该内容(包括但不限于文字、数据及图表)全部或者部分内容的准确性、真实性、完整性、有效性、及时性、原创性等。相关内容不对各位读者构成任何投资建议,据此操作,风险自担。股市有风险,投资需谨慎。如对该内容存在异议,或发现违法及不良信息,请发送邮件至jubao@stockstar.com,我们将安排核实处理。如该文标记为算法生成,算法公示请见 网信算备310104345710301240019号。
网站导航 | 公司简介 | 法律声明 | 诚聘英才 | 征稿启事 | 联系我们 | 广告服务 | 举报专区
欢迎访问证券之星!请点此与我们联系 版权所有: Copyright © 1996-年

