证券之星 吴凡
近日,有小红书用户发文称,美邦服饰(002269.SZ)拖欠其2025年订货会拍摄款、2026年试装项目损失合计42.46万元,经多次催款,对方曾承诺11月15日支付首期欠款却最终爽约,目前已启动司法程序进行维权。
证券之星留意到,美邦服饰并非首次在社交平台遭遇来自合作方的维权投诉。今年3月,有小红书用户发帖维权,直指美邦服饰拖欠合作公司2025年4月至5月的项目合作款项,该案一审法院判定美邦服饰败诉,随后公司提起上诉;更早之前的2025年,也曾有负责拍摄服务的供应商公开爆料,美邦服饰拖欠其184万元拍摄服务费。据美邦服饰近日公告,截至11月3日,公司及控股子公司近12个月新增非重大诉讼、仲裁涉案总额2198.91万元,其中作为原告案件7起、作为被告案件19起。
从财务层面看,公司正面临巨大的债务压力。截至三季度末,公司资产负债率高达92.46%,归属于上市公司股东的所有者权益仅为1.3亿元,倘若第四季度亏损进一步扩大,使得年度经审计期末净资产转负,公司将存在触发退市风险警示的可能。
债务压顶,资产负债率远超行业均值
几笔公开的欠款金额本身不算巨大,放在正常年份对一家上市公司并非难以承受的数字。但恰恰是对小额、非核心供应商的款项也出现支付纠纷,一定程度反映出公司日常运营层面现金流的紧绷。
财务数据也印证了这一点。截至今年三季度末,公司资产负债率从2025年末的88.71%攀升至92.46%。WIND数据统计显示,32家服装板块成份上市公司同期资产负债率均值为34.89%,美邦服饰负债率位居首位,大幅高于同行平均水平。
进一步看,截至三季度末,公司负债总额为15.95亿元,其中流动负债为13.72亿元,主要由3.49亿元的短期借款、2.51亿元的应付账款、1.31亿元的应付票据以及1.06亿元的应交税费等构成。而期末公司流动资产为4.48亿元,其中货币资金仅为6274.87万元,现金储备远低于短期债务金额,流动性压力巨大。
更值得注意的是,2019年以来,美邦服饰仅在2023年出现盈利端的回暖,其余年度归母净利润均出现亏损,由于亏损将结转至未分配利润,直接侵蚀所有者权益,公司净资产持续承压。截至三季度末,美邦服饰归母净资产仅剩1.30亿元,较年初的2.10亿元缩水38.1%。
根据深交所主板退市规则,最近一个会计年度经审计的期末净资产为负值,公司将被实施退市风险警示。净资产由正转负是退市风险警示的核心财务红线,若被*ST后首个会计年度经审计期末净资产仍为负值,公司将被终止上市。
对于美邦服饰而言,公司今年前三季度归母净利润已经亏损8577.46万元,而服装行业第四季度通常是全年业绩承压的高峰,收入端易受天气、春节等外生变量扰动;费用端方面,部分公司会将全年的营销和人力成本在该季度集中释放;减值端则遵循会计惯例,在年末对存货、商誉等资产进行集中确认。
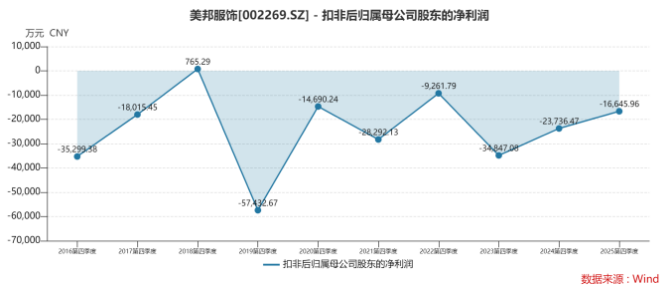
证券之星梳理发现,2019年至2025年,美邦服饰四季度归母净利润持续亏损,平均单四季度亏损额约为2.17亿元,其中2024年四季度亏损2.47亿元,亏损额高于全年整体亏损;2025年四季度亏损占当年全年亏损比重超七成。若以此历史均值静态测算,公司2026年全年亏损规模或达3.03亿元,在不考虑其他权益变动的前提下,年末净资产存在转负、进而触发退市风险警示的可能。
债务豁免背后:保壳算盘与现实窘境
在此背景下,公司11月13日发布的《关于公司债务豁免事项暨关联交易的公告》,颇具解读空间。
公告显示,控股股东上海华服投资豁免公司1.3亿元借款本金,其豁免金额与三季报末的净资产规模基本处于同一量级。公告称,该交易尚需股东大会审议。从会计处理角度看,控股股东对上市公司的债务豁免,在会计上属于权益性交易,即豁免债务不计入营业外收入,不会让公司“扭亏为盈”,但豁免金额会全额计入“资本公积”科目,直接增厚所有者权益。
换言之,豁免后公司净资产基数变为约2.6亿元,较大程度降低了年末净资产由正转负的风险。
公告债务豁免方案的时间点也较为精准。该公告距离三季报的披露仅17天。从流程看,公司将于11月30日召开临时股东大会审议该议案,若股东大会审议通过,12月前即可完成全部会计处理,可以在2026年年报结账前计入报表。
美邦服饰表示,此次债务豁免有利于优化公司资产负债结构。但或许更核心的目的是以较低的成本保住上市公司合规身份,延缓退市风险。
债务豁免可以争取时间窗口,但对公司年度净利润不产生任何影响,账上亦没有新增现金,美邦服饰仍需直面自身财务以及经营压力。
事实上,公司此前也进行了多维度的调整尝试。证券之星了解到,自公司创始人周成建2024年回归后,其曾押注“潮流户外”与“5.0新零售”,但“抓鸟计划”未能有效转化为商业成果,自2025年下半年起,公司开始逐步弱化2024年高调推出的“潮流户外”定位,2026年以来进一步转向“户外+休闲”双轨,而非继续押注单一户外赛道。
在渠道调整方面,2025年公司曾净开店168家,然而门店数量的扩张并未带来营收的同比增长,2025年公司营业收入同比下降33.86%。步入2026年,公司渠道逻辑发生方向性反转,上半年新开门店仅27家,却关闭了227家,其中加盟门店净关闭180家,直营店净减少20家。
受此影响,公司上半年直营渠道收入同比下滑24.04%至4069.43万元;加盟渠道为1.17亿元,同比增长46.63%,收入占比从上年同期的约35%跃升至约60%。但需要注意的是,加盟收入在报表上体现的是发货额而非终端零售额,短期增长可能来自渠道补货节奏或对存量加盟商的政策调整,并不直接视为终端动销好转。另外在供应链端,公司通过参与设立子公司等方式,加强上游供应链协同与整合,不过公司同时也面临资金投入等方面的压力。
对眼下的美邦服饰而言,债务豁免是延缓退市风险的关键一步,却远非脱困的终点。经营端的收缩与调整能否逐步兑现成效,将决定这家老牌服饰企业后续的命运走向。(本文首发证券之星,作者|吴凡)


 首页
 微信公众号
 证券之星APP

