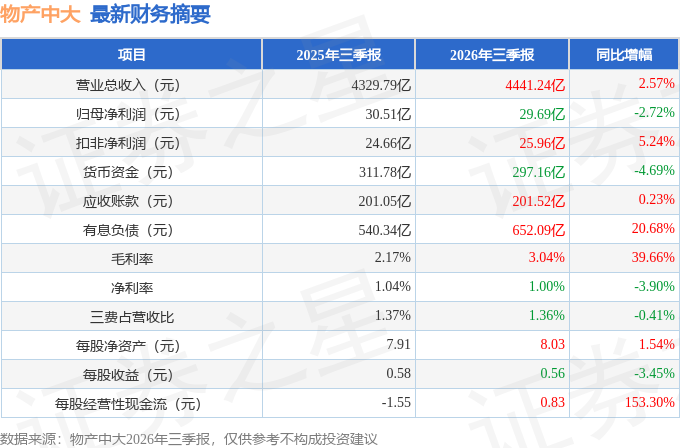
据证券之星公开数据整理,近期物产中大(600704)发布2026年三季报。截至本报告期末,公司营业总收入4441.24亿元,同比上升2.57%,归母净利润29.69亿元,同比下降2.72%。按单季度数据看,第三季度营业总收入1542.47亿元,同比上升6.79%,第三季度归母净利润9.84亿元,同比下降2.76%。本报告期物产中大公司应收账款体量较大,当期应收账款占最新年报归母净利润比达556.18%。
本次财报公布的各项数据指标表现一般。其中,毛利率3.04%,同比增39.66%,净利率1.0%,同比减3.9%,销售费用、管理费用、财务费用总计60.56亿元,三费占营收比1.36%,同比减0.41%,每股净资产8.03元,同比增1.54%,每股经营性现金流0.83元,同比增153.3%,每股收益0.56元,同比减3.45%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在38.2亿元,每股收益均值在0.73元。
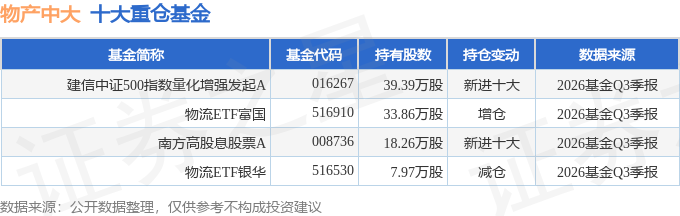
持有物产中大最多的基金为建信中证500指数量化增强发起A,目前规模为1.38亿元,最新净值1.2372(10月27日),较上一交易日下跌2.27%,近一年下跌6.42%。该基金现任基金经理为叶乐天 刘明辉。
最近有知名机构关注了公司以下问题:
问:物产中大十五五一体两翼战略的实施路径和预期落地情况如何。
答:“十五五”期间,物产中大集团将锚定打造“大而强、富而美”受人尊敬的优秀上市公司的宏伟愿景,以人工智能为核心变量,全方位、深层次赋能核心主业,联动推进“全球化、数智化、集成化、品牌化”工作,加速由“中国智慧供应链集成服务引领者”迭代升级为“全球数智供应链集成服务引领者”。实施路径上,继续按照“稳一体、强两翼”的方针,做强做大数智供应链集成服务、做精做强高端智造、做专做优金融服务,有序推动“动能向新、结构向优”,力争“高端智造”“金融服务”两翼利润总额占比持续提升。
2.公司战略有色金属未来几年的营收及利润情况。
舟山一期已投产,二期预计2027年上半年建成,完全达产可形成年营收约100亿元的产业规模。后续随产能爬坡和再生料占比提升,预计到“十五五”末,战略金属板块将成为集团高端制造体系中重要利润来源之一,逐年经营数据需结合金属价格波动和达产进度在定期报告中披露。
3.浙江聚泰采销定价模式及收占比提升对利润影响。
公司销售端产品均为大宗商品,定价参考上海有色网、上期所等公开市场价;采购端分为矿料中间体和工业危废两类,矿料中间体通常按市场折扣系数采购。未来随着再生料占比的逐步提升,公司将打造“危废无害化处置—战略金属高值提取—新材料制造—储能应用”的完整产业生态,盈利能力和抗周期能力持续增强。
4.浙江聚泰碳汇收入机制及收金属优势。
浙江聚泰舟山基地致力于打造零碳工厂,依托以危废为原料、风光储相结合的能源综合管理方案,通过产品碳足迹核算实现价值提升。
5.浙江大宗今年以来的经营情况以及亮点有哪一些。
浙江大宗深度参与大宗商品资源配置枢纽建设。今年以来,公司深入贯彻总理调研指示精神,有序推进各项经营工作,持续深耕主业。一是交易品种获监管批复,拓展至24个中类品类,拓宽服务实体经济的广度;二是持续拓展价格指数体系,年内累计发布7项多品类价格指数,为大宗商品产业提供更多现货价格参考。
6.物产中大信用,资产减值现下情况如何?
根据《企业会计准则第 22 号——金融工具确认和计量》的规定,公司2026年上半年以预期信用损失为基础,对以摊余成本计量的应收账款、其他应收款、应收票据、长期应收款等金融资产确认损失准备。
根据《企业会计准则第 1 号——存货》的规定,存货按照成本与可变现净值孰低计量。公司定期对存货进行跌价测试,结合存货的库龄状况、市场价格变动、积压程度等因素综合确定可变现净值。
根据公司执行的会计政策和会计估计,公司计提商誉减值准备、固定资产减值准备等。
本文数据来源于物产中大2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP