首页 - 股票 - 财报季 - 正文

华谊集团(600623)2026年三季报简析:营收净利润同比双双增长,盈利能力上升

据证券之星公开数据整理,近期华谊集团(600623)发布2026年三季报。截至本报告期末,公司营业总收入395.38亿元,同比上升6.95%,归母净利润10.1亿元,同比上升73.89%。按单季度数据看,第三季度营业总收入149.14亿元,同比上升16.71%,第三季度归母净利润5.2亿元,同比上升457.23%。本报告期华谊集团盈利能力上升,毛利率同比增幅55.18%,净利率同比增幅307.75%。

本次财报公布的各项数据指标表现尚佳。其中,毛利率11.91%,同比增23.99%,净利率4.03%,同比增92.24%,销售费用、管理费用、财务费用总计17.3亿元,三费占营收比4.37%,同比减9.99%,每股净资产10.89元,同比增4.36%,每股经营性现金流4.19元,同比增967.74%,每股收益0.48元,同比增77.78%
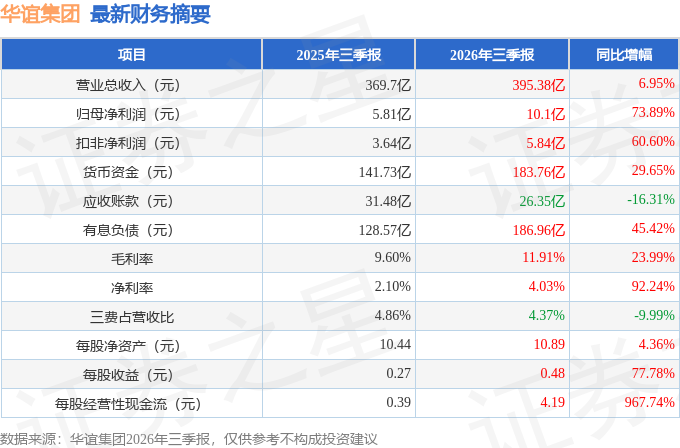
证券之星价投圈财报分析工具显示:

  • 业务评价:公司去年的ROIC为1.58%,资本回报率不强。去年的净利率为1.21%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为2.76%,中位投资回报较弱,其中最惨年份2025年的ROIC为1.58%,投资回报一般。公司历史上的财报非常一般,公司上市来已有年报34份,亏损年份2次,显示生意模式比较脆弱。
  • 偿债能力:公司现金资产非常健康。
  • 融资分红:公司上市34年以来,累计融资总额155.16亿元,累计分红总额44.50亿元,分红融资比为0.29。公司去年借的钱比分红的多,需注意观察公司经营状况和分红持续性。
  • 商业模式:公司业绩主要依靠研发及营销驱动。需要仔细研究这类驱动力背后的实际情况。
  • 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为4.2%/3.7%/0.5%,净经营利润分别为8.44亿/10.73亿/1.93亿元,净经营资产分别为200.9亿/289.12亿/362.31亿元。
    公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为-0.02/-0.01/-0.07,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为-6.44亿/-6.49亿/-31.62亿元,营收分别为408.56亿/492.43亿/460.73亿元。

财报体检工具显示:

  1. 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为70.34%、近3年经营性现金流均值/流动负债仅为7.48%)
  2. 建议关注公司债务状况(有息资产负债率已达32.27%、有息负债总额/近3年经营性现金流均值已达13.48%)
  3. 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达475.03%)

分析师工具显示:证券研究员普遍预期2026年业绩在11.99亿元,每股收益均值在0.57元。
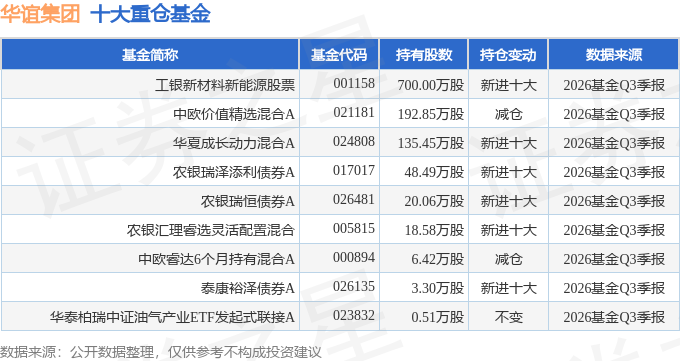
持有华谊集团最多的基金为工银新材料新能源股票,目前规模为24.56亿元,最新净值1.656(10月27日),较上一交易日下跌1.08%,近一年下跌5.21%。该基金现任基金经理为张剑峰。

最近有知名机构关注了公司以下问题:
问:主要内容如下:
答:本次资产置换是公司基于“聚焦主业转型升级、履行历史承诺、增强盈利能力”三大考量作出的安排交易完成后广西能化纳入合并范围,将有效解决同业竞争、提升上市公司独立性;同时有助于优化资产质量、提升公司内在投资价值。
Q公司对于市值管理还有什么措施?
公司已披露《2026年度估值提升计划暨提质增效重报行动方案》,拟通过优化主业发展能力、寻求并购重组机会、健全长效激励机制、积极实施现金分红、完善投资者关系管理与信息披露、严格执行减持新规等措施,持续提升公司投资价值。公司将根据经营发展实际统筹部署,并及时履行信息披露义务。
Q广西能化MTO、EV等项目进展如何?
项目上下游产业链正逐步打通,公司将结合试车及市场情况统筹推进配套装置的投产安排。
Q公司含氟材料及轮胎板块经营情况与展望?
三爱富上半年经营情况受内蒙古万豪停产治理影响较大,目前已全面复工复产对业绩产生积极影响;福建氟佑精细产品持续向好,聚合物产品对于下游厂商的稳定出货;在含氟聚合物、电子特气等含氟材料领域持续布局,相关产品可应用于电子信息、新能源等下游行业,部分产品已在前期导入、测试阶段;目前三爱富规模较大的产品包括四代制冷剂、PVDF等。公司轮胎板块近年来稳定盈利,主要来源于降本增效和海外市场的开拓。
Q当前背景下,公司应对原材料价格波动风险有哪些措施?
公司根据市场行情积极协调供应链和生产计划,优化原料及产品库存调配。同时,公司将持续跟踪上下游价格波动影响,加强与各方面的沟通。

本文数据来源于华谊集团2026年三季报,仅供参考不构成投资建议。

APP下载
广告
相关股票:
好投资评级:
好价格评级:
证券之星估值分析提示华谊集团行业内竞争力的护城河良好,盈利能力一般,营收成长性一般,综合基本面各维度看,估值合理。 更多>>
下载证券之星
郑重声明:以上内容与证券之星立场无关。证券之星发布此内容的目的在于传播更多信息,证券之星对其观点、判断保持中立,不保证该内容(包括但不限于文字、数据及图表)全部或者部分内容的准确性、真实性、完整性、有效性、及时性、原创性等。相关内容不对各位读者构成任何投资建议,据此操作,风险自担。股市有风险,投资需谨慎。如对该内容存在异议,或发现违法及不良信息,请发送邮件至jubao@stockstar.com,我们将安排核实处理。如该文标记为算法生成,算法公示请见 网信算备310104345710301240019号。
网站导航 | 公司简介 | 法律声明 | 诚聘英才 | 征稿启事 | 联系我们 | 广告服务 | 举报专区
欢迎访问证券之星!请点此与我们联系 版权所有: Copyright © 1996-年

