据证券之星公开数据整理,近期美好医疗(301363)发布2026年三季报。截至本报告期末,公司营业总收入13.63亿元,同比上升14.07%,归母净利润2.34亿元,同比上升12.22%。按单季度数据看,第三季度营业总收入5.49亿元,同比上升19.0%,第三季度归母净利润1.09亿元,同比上升16.42%。本报告期美好医疗公司应收账款体量较大,当期应收账款占最新年报归母净利润比达163.14%。
本次财报公布的各项数据指标表现一般。其中,毛利率41.06%,同比增4.37%,净利率17.15%,同比减1.63%,销售费用、管理费用、财务费用总计1.58亿元,三费占营收比11.57%,同比增28.73%,每股净资产4.76元,同比减26.93%,每股经营性现金流0.33元,同比减15.87%,每股收益0.29元,同比增11.54%
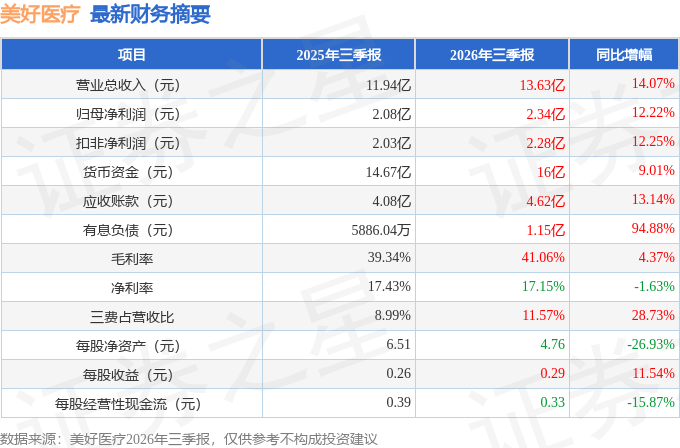
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在3.4亿元,每股收益均值在0.42元。
最近有知名机构关注了公司以下问题:
问:公司高管对 2026年上半年经营情况介绍。
答:分业务板块来看,报告期内公司核心业务板块医疗产品组件营业收入 6.59亿元,同比增长 14.28%,毛利率同比提升 0.83个百分点。报告期内,公司基石业务客户合作继续深化,血糖、心血管、给药、脑机接口等赛道业务拓展顺利,产品结构和客户结构持续优化,带动公司业务增长和毛利率提升。二、投资者问环节
Q1请介绍公司家用呼吸机、人工耳蜗报告期业绩表现及未来增长预期,并介绍脑机接口领域的研发进展、客户合作推进情况及销售收入预期。
家用呼吸机方面,公司与客户 的业务增速基本趋同,2026年上半年实现约 10%左右的增长。与此同时,公司与客户 的战略合作关系持续深化,水鼓、加热管等新项目有序推进,后续有望逐步贡献业绩增量。
人工耳蜗方面,客户 B受宏观经济、区域地缘冲突等短期外部因素影响,2026 财年收入基本持平,但其人工耳蜗植入量仍保持稳步增长。从行业基本面来看,目前全球人工耳蜗整体渗透率仍处于较低水平,客户 B在该领域市场份额超 60%,行业中长期成长空间仍然广阔。展望下半年,随着相关扰动因素逐步缓解,公司人工耳蜗业务预计会逐步恢复。
脑机接口行业现阶段仍处在商业化前期,但产业发展节奏明显加快。2026 年全行业临床案例数量大幅增长,行业植入技术不断突破,一级市场融资活跃,国内企业研发加速,多地也出台了各项扶持政策。目前公司正和国内脑机接口下游客户深入开展工艺探索与技术合作,不同通道数量的植入体产品处于不同研发阶段,协助客户推动产品从研发验证走向规模化落地。
Q2请介绍马来西亚工厂的产能布局及产能利用率。
马来西亚工厂总规划建筑面积约 13万平方米,分三期建设。其中,一期、二期目前均处于满产状态;三期已建设完成,正根据项目推进情况逐步投入使用。公司将根据客户需求,在马来西亚基地与惠州基地之间灵活调配产能,目前马来西亚工厂产能利用率保持在较高水平。
Q3请介绍公司上半年血糖管理板块整体收入规模和增速?胰岛素注射笔当前出货量和客户结构?
公司血糖管理板块主要涵盖胰岛素注射笔、CGM 两大产品,2026年上半年为公司各业务板块中增速最快的业务板块。胰岛素注射笔方面,公司已有两条自动化生产线,海外客户已开始小批量供货;第三条减肥笔自动化产线已建设完成,正处于产能爬坡阶段。
Q4除了在马来西亚之外,公司未来在全球其他区域有没有相应产能规划去对接?
为更高效地响应客户需求、深度融入全球高端医疗器械CDMO产业链,公司持续推动全球化制造与服务网络的建设。在海外布局方面,除已投入运营的马来西亚基地外,公司一直在有序推进北美及欧洲区域的产能布局规划,积极评估外延式收购等多元化路径,加快重点区域的本地化供应能力建设。
Q5公司上半年汇率损失对净利润影响较大,目前对汇率损益有没有相应准备或措施减少影响?
今年以来人民币兑美元汇率波动加剧,公司已建立常态化的汇率风险管理机制,通过搭配套期保值产品及金融工具开展远期结汇操作,主动管理外汇风险敞口,平滑汇率波动对出口业务收入及经营业绩的扰动。同时,公司正持续推进全球化布局,保留一定规模的美元存量资金也可以作为未来海外并购的资金储备。若后续投资以美元结算,其对报表的影响可与汇兑损益形成抵充。公司将结合汇率动态变化进行综合研判与管理,将汇率波动对公司经营的影响控制在合理范围内。
Q6请介绍公司MT 插芯业务研发及客户开拓进展。
公司正围绕亚微米级精密加工进行系统性平台搭建,涵盖环境振动管理、精密温控、超精密模具加工及精密检测等多个核心技术环节。该平台是公司面向高精度制造领域的基础设施,短期可支撑MT插芯等高精度产品的研发需求,中长期更为公司向高精度医疗产品领域拓展奠定基础。
公司MT插芯产品目前尚处于样品研发阶段,按照当前研发计划,预计于 2026年三季度末推出首批样品。样品完成后,尚需经过客户送样验证及可靠性测试等关键环节,后续市场拓展及客户导入等方面均受多重因素影响,具体进展参见公司披露的定期报告。
Q7请介绍公司下半年及明年发展展望?
公司基本盘业务长期深耕医疗器械精密组件及产品领域,围绕全球头部客户建立了深度、长期的战略合作关系。医疗器械行业对质量、交付及合规要求极高,合作关系一旦确立,客户粘性极强,供应链切换成本高昂,因此现有核心业务具备良好的持续性与稳定性。
在此基础上,公司坚持“夯实基础、多元突破”的中长期战略,以创新驱动、技术引领为方向,并持续升级人才、品质及智能化管理体系。在血糖赛道,以注射笔、CGM为代表产品已进入业绩兑现阶段;在心血管等重点赛道,公司加大精密挤出、微组装、传感器封装等关键能力投入,头部客户拓展顺利,未来打开增长新空间。
依托精密制造技术积累与海外产能布局,公司正将核心能力从医疗器械领域向高附加值应用场景有序延伸。这一拓展路径,既是平台化制造能力的外溢,也是公司向“赛道多元化、客户多样化”战略目标迈进的关键一步,为中长期发展打开了更广阔的空间。
本文数据来源于美好医疗2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




