据证券之星公开数据整理,近期奥士康(002913)发布2026年三季报。截至本报告期末,公司营业总收入51.13亿元,同比上升26.83%,归母净利润4.54亿元,同比上升60.87%。按单季度数据看,第三季度营业总收入21.27亿元,同比上升44.95%,第三季度归母净利润3.72亿元,同比上升329.24%。本报告期奥士康应收账款上升,应收账款同比增幅达41.87%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率25.59%,同比增19.71%,净利率8.46%,同比增23.33%,销售费用、管理费用、财务费用总计5.31亿元,三费占营收比10.39%,同比增23.39%,每股净资产14.67元,同比增5.48%,每股经营性现金流0.3元,同比减48.68%,每股收益1.45元,同比增62.92%
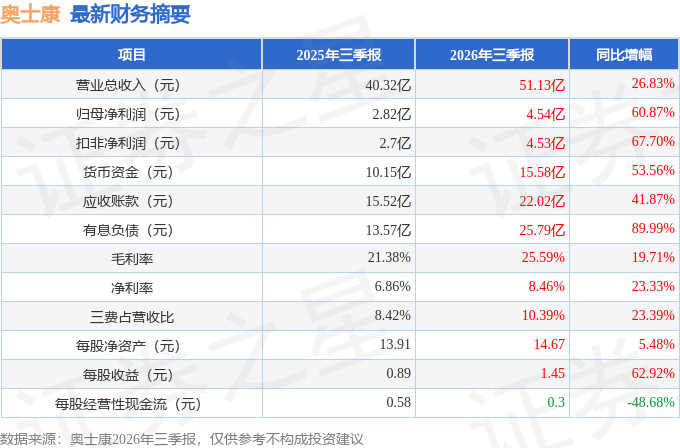
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在5.02亿元,每股收益均值在1.58元。
最近有知名机构关注了公司以下问题:
问:投资者出的及公司回复情况
答:尊敬的投资者,您好!肇庆高端印制电路板项目总投资为 18.20 亿元,拟使用募集资金 10 亿元,不足部分由公司以自有资金或自筹资金解决。公司将结合项目进度和实际资金需求,统筹安排资金投入。感谢您的关注!
2、当前 PCB行业竞争加剧,原材料铜、树脂价格波动较大,请问公司的成本管控措施,以及募投项目产品的毛利率水平预期?
尊敬的投资者,您好!针对原材料价格波动,公司采取的具体应对措施包括1、公司基于对原材料行情的研判,择机进行适当备货,降低原材料价格波动的相关风险;2、公司积极与上下游协商,推动产业链共同传导消化原材料涨价影响;3、公司积极推动精益管理,持续优化生产工艺,提升生产效率,助力实现降本增效。此外,公司本次募投项目预计达产年度平均毛利率请关注公司在巨潮资讯网披露的《募集说明书》。感谢您的关注!
3、公司后续分红计划是怎样的?
尊敬的投资者,您好!公司实施持续稳定的利润分配政策,重视对投资者的合理投资报,并兼顾公司的可持续发展。公司严格按照法律法规要求及时履行信息披露义务,相关事宜您可以关注公司后续披露的公告。感谢您的关注!
4、有什么策略稳定股价
尊敬的投资者,您好!二级市场股价波动受多种因素综合影响,公司高度重视市值管理工作,坚持以提高上市公司质量为核心,持续优化产品结构并拓展境内外客户资源,提高行业竞争力,努力提高企业价值和股东报。感谢您的关注!
5、请介绍项目投产计划、产能释放节奏以及预计新增产品结构?
尊敬的投资者,您好!本次募投项目“高端印制电路板项目”围绕公司 PCB 主业,进一步布局高端 PCB 产能。项目建设周期为 24个月,产品包括高多层板及 HDI板产能。公司将结合项目建设进度和市场需求,有序释放产能。感谢您的关注!
6、领导好,今年 ccl 价格应该是出现了翻倍增长,但为什么我们报表里成本只上涨这么少呢
尊敬的投资者,您好!公司采用“以产定采+适当备货”相结合的采购模式。PCB制造行业具有明显的客户定制化特点,原材料采购需结合实际订单情况进行,不同类型的覆铜板价格涨幅不一。此外,为保证产品按时生产和交付,公司结合库存情况及大宗商品市场行情,对主要原材料进行适当备货以控制材料成本。2026 年上半年,公司覆铜板采购价格也有所上涨,但得益于营收规模持续增长、产品调价效果逐步显现及产品结构持续优化,公司整体盈利水平稳步修复,营业毛利逐季改善。感谢您的关注!
本文数据来源于奥士康2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




