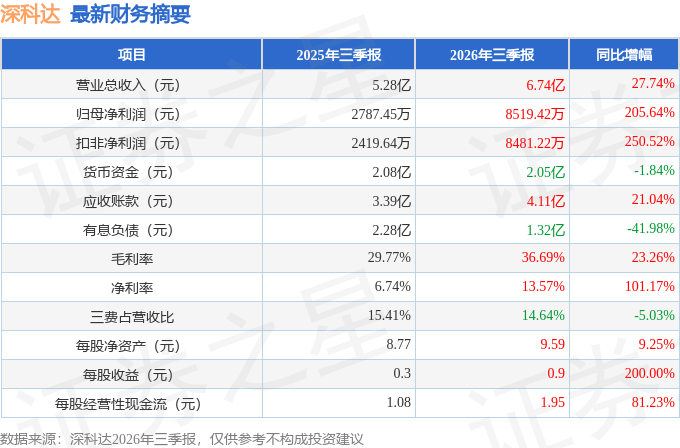
据证券之星公开数据整理,近期深科达(688328)发布2026年三季报。截至本报告期末,公司营业总收入6.74亿元,同比上升27.74%,归母净利润8519.42万元,同比上升205.64%。按单季度数据看,第三季度营业总收入2.39亿元,同比上升42.08%,第三季度归母净利润2374.68万元,同比上升226.63%。本报告期深科达盈利能力上升,毛利率同比增幅23.26%,净利率同比增幅101.17%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率36.69%,同比增23.26%,净利率13.57%,同比增101.17%,销售费用、管理费用、财务费用总计9866.47万元,三费占营收比14.64%,同比减5.03%,每股净资产9.59元,同比增9.25%,每股经营性现金流1.95元,同比增81.23%,每股收益0.9元,同比增200.0%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在1.35亿元,每股收益均值在1.43元。
最近有知名机构关注了公司以下问题:
问:请介绍公司整体业务布局情况?
答:公司主营业务涵盖半导体设备、智能显示装备及智能装备核心零部件。现阶段公司战略重心聚焦半导体设备,将其作为第一增长曲线,集中资源重点发展半导体设备业务。
公司半导体设备业务聚焦集成电路后道测试与封装环节,已形成较为完整产品矩阵,主要产品包括转塔式测试分选机、平移式分选机、重力式分选机、晶圆探针台、固晶机/高速固晶机以及HDD存储专用设备等。
半导体设备板块主要客户包括通富微电、华润微、长电科技、日月新、杰华特、华天科技、MPS、OS、西部数据、强茂电子等。同时公司已在东南亚设立事业部,重点服务北美客户需求。
深科达目前是以半导体设备、存储设备为增长引擎、显示设备为稳健基本盘、核心零部件为技术底座的高端装备平台企业。公司将紧抓半导体国产替代与存储行业高速发展的历史机遇,以技术自主、产品卓越、客户信赖为根基,全力打造国内领先、国际一流的半导体封测设备企业。
2、公司2026年上半年的经营情况?
2026年上半年,公司营业收入较上年同期增长21.03%,主要原因系(1)公司持续深耕市场、深挖客户需求,深化与优质客户的合作粘性,推动整体订单规模稳步增长。(2)分业务板块来看半导体设备业务方面,受益于半导体行业景气度持续向好,公司紧抓行业发展机遇,在稳固现有转塔式测试分选机竞争优势的同时,积极推动平移式测试分选机、存储类半导体设备等产品向高端市场拓展与渗透,有效推动半导体设备业务收入的提升,公司半导体设备业务收入较上年同期增长86.99%,其中平移式测试分选机在报告期内实现收入2,847.80万元,较上年同期增长5,448.02%。
公司归属于上市公司股东的净利润较上年同期增长198.23%,主要原因系(1)公司营业收入较上年同期增长21.03%;(2)公司半导体设备业务利润显著增长,全资子公司深科达半导体报告期内实现净利润4,292.23万元,较上年同期大幅增长345.94%,占公司归属于母公司净利润的69.85%,核心盈利优势持续凸显,为公司整体净利润增长提供坚实支撑;(3)公司在稳步扩大营收规模的同时,积极采取措施在研发、生产、销售及经营全流程推进精益管理,提升经营效率,公司综合毛利率较上年同期提升8.65个百分点。
本文数据来源于深科达2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




