据证券之星公开数据整理,近期龙高股份(605086)发布2026年三季报。截至本报告期末,公司营业总收入1.87亿元,同比下降9.31%,归母净利润7759.2万元,同比下降2.97%。按单季度数据看,第三季度营业总收入6615.48万元,同比上升9.02%,第三季度归母净利润2773.0万元,同比上升13.45%。本报告期龙高股份盈利能力上升,毛利率同比增幅2.23%,净利率同比增幅6.93%。
本次财报公布的各项数据指标表现一般。其中,毛利率59.45%,同比增2.23%,净利率41.52%,同比增6.93%,销售费用、管理费用、财务费用总计2989.05万元,三费占营收比16.0%,同比增2.29%,每股净资产8.74元,同比增22.46%,每股经营性现金流0.4元,同比减5.33%,每股收益0.43元,同比减4.44%
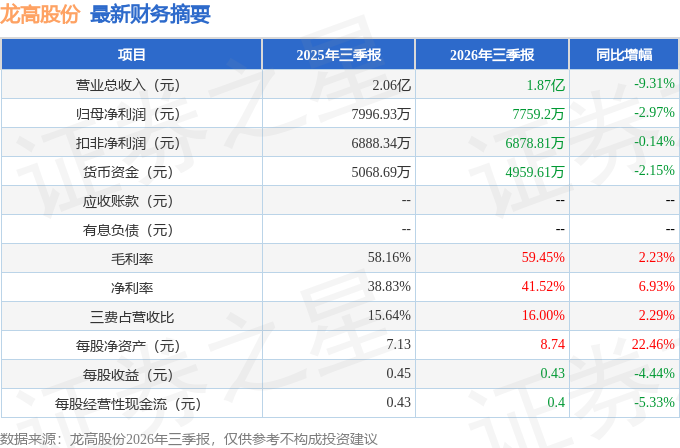
证券之星价投圈财报分析工具显示:
最近有知名机构关注了公司以下问题:
问:交流情况:
答:龙高股份成立于2003年4月,2017年12月改制为股份公司,2021年4月16日在上海证券交易所主板挂牌上市。
公司系全国陶瓷原料用高岭土生产供应基地,集采矿、选矿、研发、销售于一体的科技创新型企业,拥有总探明原矿储量4,976.03万吨的龙岩东宫下高岭土矿独家开采权,截至2025年12月31日,东宫下高岭土矿保有资源储量2,935.33万吨,为国内特大型优质高岭土矿床,适宜露天开采。
2、请问公司矿山资源优势体现在哪些方面?
我国高岭土储量丰富,但优质矿偏少,公司下属的龙岩东宫下矿区已探明原矿总储量4,976.03万吨,截至2025年12月31日,东宫下高岭土矿保有资源储量2,935.33万吨,为国内特大型优质高岭土矿床,适宜露天开采。
我国高岭土主要可分成煤系高岭土和非煤系高岭土,公司高岭土属于非煤系高岭土,公司高岭土产品具有自然白度高、杂质含量低、烧成白度和强度高、成瓷性能好等优点,是中、高档日用陶瓷、工艺美术瓷和高档建筑陶瓷的优质原材料。
3、公司在高岭土行业的核心竞争力主要是哪些方面?
一是公司高岭土资源储量多和资源品位高,公司产品的理化指标优质和品质稳定是陶瓷用高岭土行业竞争的关键要素,也是公司最核心的竞争优势之一。
二是公司不断优化生产布局和改进工艺流程,提高矿山资源的综合利用水平,对现有东宫下矿山资源“吃干榨净”,主要表现在劣矿资源的配矿利用、高白度高钾钠原矿开发以及瓷石、高硅石的综合利用等方面。
三是公司拥有一支经验丰富的专业矿山建设开采团队,能够匹配公司外延式发展战略的实施。公司长期深耕于非金属矿山,通过多年来对高岭土矿山的采选、加工,团队已积累了丰富的非金属矿山及选矿加工开采经验,具备过硬的专业技能和管理能力,能够有效保障矿山及选矿加工开采的科学性、高效性,面对具体运营过程中可能发生的问题和风险,能够快速做出正确判断并提供良好的解决方案。
4、请介绍公司的发展战略
公司以打造全国高岭土行业领军企业和非金属矿行业龙头企业为战略目标,坚持“深度开发,综合利用,做大产业群,延伸非金属矿产业链”的发展方向,坚持“产业延伸走下去,资源布局走出去”并举、“实业经营+资本运营”并重的发展战略,坚持立足龙岩,面向全国,着眼全球,根植于非金属矿产资源行业,建立健全完整产业链生态,完成从单矿种到多矿种、单矿山到多矿山、单产业到多产业协同发展的转型,推动公司从传统资源依托型企业发展成为技术驱动、创新引领的现代化资源型矿业企业。
本文数据来源于龙高股份2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




