据证券之星公开数据整理,近期瑞鹄模具(002997)发布2026年三季报。截至本报告期末,公司营业总收入29.03亿元,同比上升11.48%,归母净利润3.46亿元,同比下降2.63%。按单季度数据看,第三季度营业总收入10.36亿元,同比上升10.02%,第三季度归母净利润1.05亿元,同比下降18.19%。本报告期瑞鹄模具公司应收账款体量较大,当期应收账款占最新年报归母净利润比达229.29%。
本次财报公布的各项数据指标表现一般。其中,毛利率23.96%,同比减7.24%,净利率13.13%,同比减16.01%,销售费用、管理费用、财务费用总计1.39亿元,三费占营收比4.8%,同比增7.76%,每股净资产13.02元,同比增10.66%,每股经营性现金流1.56元,同比增6.32%,每股收益1.65元,同比减2.94%
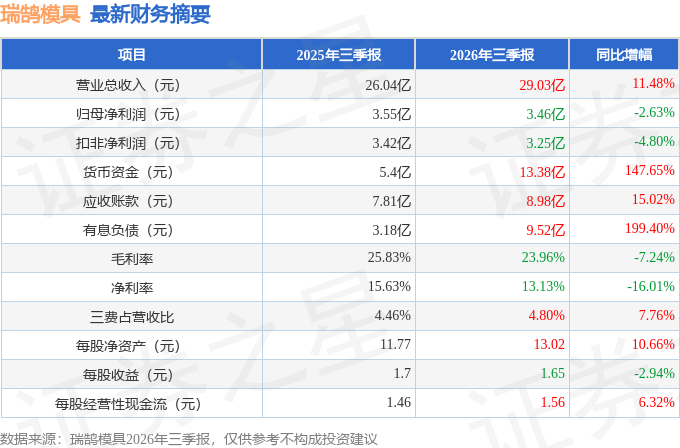
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在4.9亿元,每股收益均值在2.34元。
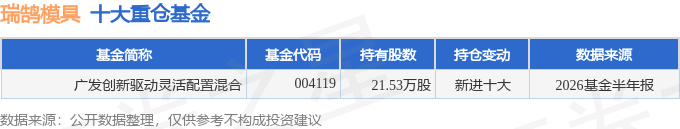
持有瑞鹄模具最多的基金为广发创新驱动灵活配置混合,目前规模为1.13亿元,最新净值2.117(10月20日),较上一交易日上涨0.19%,近一年上涨8.14%。该基金现任基金经理为杨定光。
最近有知名机构关注了公司以下问题:
问:公司于 2026 年 9月 17 日(星期四)15:30—17:00 以网络文字交流的方式召开了业绩说明会,就投资者普遍关注的进行沟通与交流,答情况如下:
答:公司于 2026 年 9月 17 日(星期四)1530—1700 以网络文字交流的方式召开了业绩说明会,就投资者普遍关注的问题进行沟通与交流,问情况如下
1、公司提到黑灯工厂整体方案,目前是否具备整厂规划与交钥匙能力,还是仍以单条产线集成为主?
您好!公司在线体业务上已形成稳定、成熟的交付体系,依托线体业务沉淀的技术、项目管理能力,公司目前具备项目整体协同交付的基础能力。实际业务将结合客户需求、项目规模、项目实施条件等情况综合确定。公司将持续夯实技术、制造与项目管理能力,以满足客户不同场景下的合作需求。感谢关注!
2、芜湖打造具身智能硬件先导区并有专项政策,公司是否已对接或参与相关平台、场景示范?
您好!公司长期深耕智能装备设计与制造、布局工业机器人业务的发展方向,积极响应地方产业升级导向,参与本地相关产业生态建设。感谢关注!
3、安川是全球化企业,公司是否计划借助安川的海外渠道,将机器人集成方案输出到海外客户?
您好!目前公司与安川合作聚焦在产品联合设计与开发上,尚未与安川在海外销售渠道上建立合作。感谢关注!4、从模具供应商到智能制造整体方案商,本次可转债募投是否标志该转型进入实质落地阶段?
您好!本次可转债募投项目落地,将从产能、质量、成本、业务边界等维度给公司带来核心竞争力提升。中高档乘用车大型精密覆盖件模具智能制造升级扩产项目可再次提升模具业务产能;大型精密覆盖件模具关键材料智能增材制造项目(一期)完善模具业务产业链,达到降本+提质+提效三重收益;智能机器人系统集成与智能装备研发制造项目可以拓展公司新的业务增长曲线。感谢关注!
5、截止到 6月 30 日,公司今年新签的项目有多少?未完成的项目总金额有多少?
您好!截至 6月 30 日,汽车制造装备业务在手订单 50.79亿元,较上年末增长 6.43%。感谢关注!
6、李总,公司有现成的机器人团队,为什么不立项研究人形机器人?
您好!公司当前暂未将人形机器人业务纳入正式研发立项序列,核心资源现阶段优先聚焦在手订单中的工业机器人赛道。公司依托自身在精密结构件、高端模具制造、自动化产线系统集成领域的技术积累,持续跟踪人形机器人行业的技术迭代与市场需求变化,做长期技术储备。感谢关注!
7、程总,上市公司有2亿闲置资金理财,为什么还要发债融资
?您好!公司闲置资金理财属于阶段性、短期的现金管理,资金来源为经营周转暂时结余的流动资金,这部分资金随时用于采购付款、营运周转等。发行可转债是解决公司长期项目资本需求,用于购建固定资产等资本性支出,以支撑公司长期业务发展。公司可转债募投项目所需资金经过可行性论证,具体请参阅本次可转换公司债券募集说明书相关章节。感谢关注!
8、与安川联合开发的移动机器人,目前主要服务汽车场景。公司是否已具备向 3C、储能、仓储物流等非汽车场景交付的能力
?您好!公司与安川中国联合开发的高端复合式移动协作机器人,当前核心落地场景聚焦汽车主机厂及汽车零部件行业,多款产品已实现批量交付并形成销售收入。依托多年沉淀的工业场景系统集成能力,相关产品的底层技术框架已覆盖通用工业物流、柔性搬运等基础能力,具备智能物流整体设计与制造能力。感谢关注!
本文数据来源于瑞鹄模具2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




