金元证券股份有限公司李景星近期对伯特利进行研究并发布了研究报告《线控底盘XYZ三轴布局成型,L3产业化打开增量》,首次覆盖伯特利给予增持评级。
伯特利(603596)
伯特利是国内智能底盘核心Tier1,由传统机械制动零部件供应商成长为具备多系统供给能力的平台型企业。公司已完成制动、转向、悬架XYZ三轴线控底盘业务布局:制动端WCBS One?Box线控制动实现大规模量产,全球率先实现全干式EMB小批量交付并取得ASIL?D功能安全认证;转向端通过控股豫北转向补齐全谱系EPS产品,推进线控转向验证;悬架端电控减振器、空气悬架总成临近量产。依托底盘领域电机、丝杠、运动控制的同源技术积累,公司前瞻布局人形机器人关节核心零部件,打造汽车主业之外的潜在第二成长曲线。全球化维度,墨西哥工厂持续爬坡实现北美本地化配套,摩洛哥基地规划落地,面向欧洲市场提前布局,逐步构建全球制造供应网络。
行业层面,新能源汽车渗透率持续提升,同时国内L3及以上高阶自动驾驶政策与强制性国标加速落地,L3车型对制动、转向系统提出冗余、电信号解耦硬性安全要求,线控底盘作为高阶智驾的底层执行硬件,迎来明确的增量需求窗口。底盘零部件赛道技术研发、整车验证、客户认证构筑较高行业壁垒,行业竞争格局相对集中。伯特利WCBS冗余版本、EMB产品均可满足L3及以上自动驾驶的功能安全要求,叠加丰富的定点储备、快速的客户响应能力,有望充分受益于国产替代以及L3产业化带来的单车价值量提升。
盈利层面,我们预测公司2026?2028年营业收入分别为151.92、190.23、233.93亿元,同比增长26.5%、25.2%、23.0%;归母净利润14.75、18.80、23.69亿元,同比增长12.7%、27.4%、26.0%,对应EPS分别为1.64、2.09、2.64元。L3车型逐步上量带动冗余线控产品需求释放,高附加值业务收入占比提升,带动整体毛利率与盈利水平修复。
估值上,我们选取拓普集团、德赛西威、科博达作为可比标的,截至2026年9月29日收盘,可比公司TTM、2026?2028年PE均值分别为24.22x、20.55x、16.81x、14.12x;公司对应TTM、2026?2028年PE为17.48x、16.92x、13.28x、10.54x,各期估值均低于可比公司平均水平,首次覆盖给予“增持”评级。
风险提示:汽车行业周期与价格战风险,客户集中度风险,新产品放量不及预期风险,海外经营与贸易政策风险。
最新盈利预测明细如下:
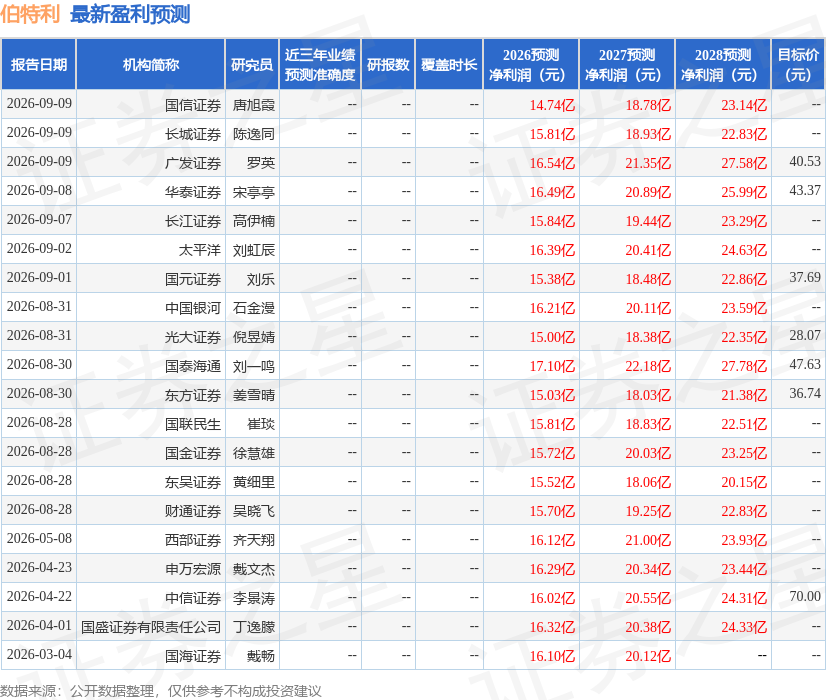
该股最近90天内共有15家机构给出评级,买入评级14家,增持评级1家;过去90天内机构目标均价为42.31。
本文数据来源于金元证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



