证券之星消息,2026年10月8日广大特材(688186)发布公告称公司于2026年9月30日召开业绩说明会。
具体内容如下:
问:投资者关系活动主要内容
答:公司高度重视数字化、智能化建设,鑫盛基地已获评江苏省先进级智能工厂。目前,公司已在生产、管理、销售等环节应用自动化产线、ERP/O/CRM 及数据分析等信息化工具;人工智能相关应用尚处于评估和测试阶段,未形成规模化应用,对公司业绩无重大影响。未来,公司将结合业务发展需要,稳步推进相关工作。
2、公司曾提到产品可用于航空航天领域,请介绍一下具体情况及最新进展,是否已与航空航天相关公司开展合作?
公司已通过国际航空航天质量管理体系认证(S9100D)。在航空航天材料方面,高纯净高温合金电渣锭生产技术已在航空发动机、燃气轮机等领域获得应用;均质细晶高温合金锻件已向航空发动机、火箭发动机、燃气轮机等批量供货;航空航天用高温合金 UNS N07041已实现批量供货,规格Φ100-Φ200 圆棒满足 SE MS 5713 标准要求。公司已与航空航天领域相关客户开展合作并实现批量供货。因涉及客户保密要求,具体客户名称不便披露,敬请理解。
3、公司是如何应对原材料价格波动风险?
公司产品的主要原材料包括废钢、合金、生铁等,报告期内公司主要原材料废钢、合金、生铁采购金额占公司当期材料采购总额的比例为 67.13%,废钢、合金和生铁采购市场竞争充分,信息传递较快。对此,公司一方面与核心供应商签订长期供货协议,锁定采购价格与供应量,平抑价格短期波动;另一方面通过技术优化提升材料利用率,降低单位产品原材料消耗,多举措保障毛利率稳定。4、公司到底有没有核心竞争力?为什么选择在科创板上市?是否进行了公关?
公司核心竞争力主要体现在技术创新与全产业链两方面。技术创新上,公司通过长期渐进的技术积淀,形成核心技术 74项,覆盖熔炼、成型、热处理、精加工等关键环节,并在先进基础材料、风电机械部件、汽轮机零部件等产品中实现产业化应用,核聚变超导线圈铠甲材料已实现批量供货。全产业链方面,公司是国内少数完整具备熔炼、成型、热处理、精加工等完整工艺流程的企业,并通过多个专业化生产基地实现分工协作,具备试制能力强、生产成本可控、产品线广、可一站式满足客户多产品需求等优势。凭借上述能力,公司在风电、汽轮机、军工核电等高端装备领域占有一定市场份额,客户粘性与市场竞争力持续增强。公司业务属于先进钢铁材料及高端装备零部件领域,与科创板定位相契合,选择科创板上市系基于自身业务定位和发展需要,相关信息请以公司公开披露文件为准。
公司将继续聚焦主业,提升经营质量,以实际经营成果报投资者。
5、现在股价这么低,为什么不赶快完成员工持股计划?
根据《广大特材 2026 年员工持股计划管理办法》公司股东会审议通过本员工持股计划后 6个月内,员工持股计划管理委员会将根据员工持股计划的安排,通过二级市场购买广大特材 股股票(包括但不限于竞价交易、大宗交易、协议转让)等法律法规许可的方式,完成标的股票的购买,公司会结合市场情况在建仓期内陆续完成建仓。具体进展情况详见每月末披露的关于公司 2026 年员工持股计划实施进展的公告。
6、公司在造船领域是否有涉及,主要供应什么产品?
公司下游应用领域涉及船舶制造,目前公司拥有多家船级社认证资质,供应的特钢产品主要应用于曲轴、曲拐、舵杆、船用阀门等多个船用关键部件上,且已实现批量生产和交付。
7、公司德阳基地经营情况如何?在燃气轮机、水电领域有哪些布局?
公司德阳生产基地聚焦包括火电超临界、超超临界汽轮机、核电汽轮机及燃气轮机上使用的铸钢件及锻件产品的研发与生产,深度契合能源电力产业的高端化、智能化发展趋势,以技术创新赋能产业升级。德阳基地主要生产主体德阳广大东汽新材料有限公司(以下简称“广大新材料”)为公司控股子公司,报告期内实现营业收入92,316.11 万元,净利润 5,869.24 万元,经营状况良好呈逐年增长态势。广大新材料拥有完整的百万等级核电汽轮机、重型燃气轮机、高参数汽轮机、大型水轮机、抽水蓄能、大型风电机组、鼓风机等高端装备大型铸件制造技术和生产体系。在水电设备领域主要供应上冠、下环、转轮体、叶盘、球阀、蝶阀、导叶、叶片等定制化产品,燃气轮机领域可供应气缸、持环、轴承箱等铸件及叶片、阀芯件等锻件。
8、请问截至最新的股东人数有多少?
截止 2026 年 9月 18日公司的股东总数为 16,023 户。
广大特材(688186)主营业务:高端装备特钢材料和高端装备零部件的研发、生产、销售。
广大特材2026年中报显示,上半年度公司主营收入23.23亿元,同比下降8.36%;归母净利润1234.36万元,同比下降93.33%;扣非净利润1131.68万元,同比下降93.67%;其中2026年第二季度,公司单季度主营收入13.05亿元,同比下降7.62%;单季度归母净利润707.72万元,同比下降93.62%;单季度扣非净利润714.17万元,同比下降93.36%;负债率59.73%,财务费用6877.96万元,毛利率13.5%。
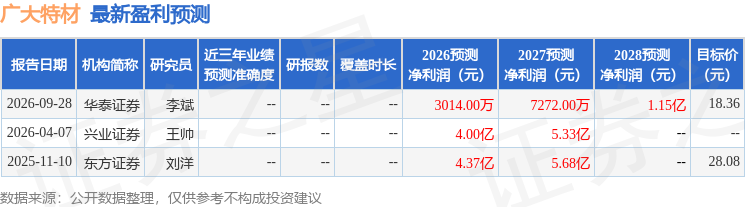
该股最近90天内共有1家机构给出评级,买入评级1家;过去90天内机构目标均价为18.36。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入4083.83万,融资余额增加;融券净流出1081.0,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



