中邮证券有限责任公司王晓萱,王思近期对姚记科技进行研究并发布了研究报告《游戏业务短期承压,关注自主运营转型与盈利修复》,给予姚记科技买入评级。
姚记科技(002605)
事件
公司发布2026年半年报,26H1实现营业收入13.22亿元,同比下降8.07%;归母净利润2.16亿元,同比下降15.51%;扣非归母净利润2.23亿元,同比下降12.20%。26Q2实现营业收入5.33亿元,同比下降19.15%;归母净利润0.76亿元,同比下降33.69%;扣非归母净利润0.87亿元,同比下降24.12%,二季度经营压力有所加大。
投资要点
游戏收入与毛利率双重承压,费用优化部分缓冲利润下滑。26H1游戏业务收入4.04亿元,同比下降16.03%,毛利率88.13%,同比下降8.26个百分点。公司综合毛利率为40.90%,同比下降3.75个百分点。费用端,销售费用同比下降32.50%,主要得益于游戏营销渠道优化及投放减少;管理费用同比下降18.16%。我们认为,费用管控对盈利形成支撑,但游戏收入及毛利率同步回落,仍是利润承压的核心因素;后续业绩修复需要流水企稳与运营效率提升共同驱动。
扑克牌业务保持增长,数字营销仍处调整阶段。26H1扑克牌业务收入4.60亿元,同比增长7.23%,毛利率30.04%,同比提升0.11个百分点;数字营销业务收入4.50亿元,同比下降13.52%,毛利率8.69%,同比提升0.53个百分点。我们认为,扑克牌业务收入增长、毛利率稳定,体现传统主业韧性;数字营销毛利率虽有改善,但收入收缩意味着利润贡献仍需观察,尚不足以抵消游戏业务下行压力。
自主运营调整带来当期成本,中期效果关注产品盈利及现金回收。公司披露,为提升盈利质量与经营自主性,提前终止《Bingo Wild长期游戏发行许可协议》,并承担相应违约金;26H1非经常性损益合计为-721.09万元。同期经营活动现金流量净额1.33亿元,同比下降36.69%,公司解释主要系销售商品、提供劳务收到的现金减少。我们认为,自主运营有望增强公司对发行节奏和用户运营的控制,但能否转化为利润增量,仍取决于获客成本、用户留存及后续流水表现;现金回收改善亦是检验经营修复的重要指标。
盈利预测与投资建议
公司当前的核心观察点在于游戏业务企稳及自主运营效率改善,建议关注存量游戏流水、自主运营产品投放回报及经营现金流变化。我们预测,公司2026-2028年营收为28.74、30.83、32.65亿元,同比+6.88%、7.30%、5.88%;归母净利润为5.53、6.49、6.89亿元,同比+18.48%、17.34%、6.17%。
风险提示:
游戏流水及新产品表现不及预期;自主运营获客成本上升;数字营销业务恢复不及预期;扑克牌原材料价格波动等。
最新盈利预测明细如下:
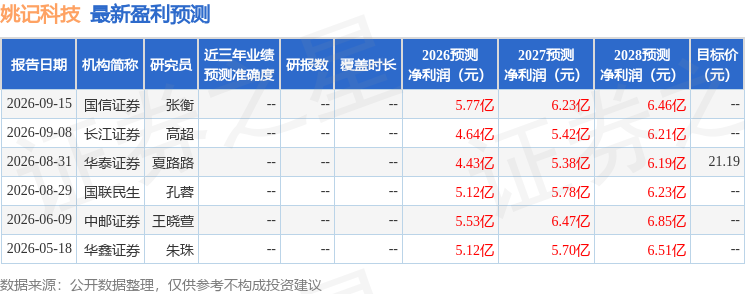
该股最近90天内共有4家机构给出评级,买入评级4家;过去90天内机构目标均价为20.94。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



