太平洋证券股份有限公司崔文娟,张凤琳近期对乔锋智能进行研究并发布了研究报告《交付及盈利能力同步向上,业绩延续高增长态势》,给予乔锋智能买入评级。
乔锋智能(301603)
事件:公司发布2026半年报,2026上半年实现营业收入17.28亿元,同比增长42.38%;实现归母净利润2.73亿元,同比增长52.69%;延续高增长态势。
立加主业稳健放量,龙门、卧加等产品多点开花。上半年公司立式加工中心实现收入14.79亿元、同比增长45%,占营收比重86%,仍是业绩增长的核心支柱,规模优势进一步巩固。龙门/卧式/其他数控机床收入分别为0.56亿元/0.53亿元/0.50亿元,同比分别增长79%/48%/178%,增速均高于立加,产品结构向立加、卧加、龙门、五轴及数控磨床等全系列延伸的趋势清晰。根据公告,截至2026/6/30公司合同负债2.94亿元,较年初增长83%;已签订合同但尚未履行或尚未履行完毕的履约义务对应收入15.33亿元,客户预付款与在手订单较为充裕,为下半年业绩增长提供了订单基础。
毛利率同比提升,Q2盈利能力延续向上。上半年公司综合毛利率30.76%,同比提升0.76pct,其中立加毛利率33.35%,同比提升0.37个百分点,是盈利核心支撑;龙门/卧式/其他数控机床毛利率分别为18.03%、19.07%、18.09%,规模效应尚未完全释放。Q2单季公司实现营收10.03亿元,同比增长36.28%、环比增长38.27%,毛利率30.81%、环比Q1提升0.11pct,净利率16.40%、环比提升2.06pct,Q2单季度盈利能力延续向上。
积极扩产,继续提升交付能力。上半年公司单元化、模块化生产体系效率进一步提升,IPO募投项目"数控装备生产基地"已结项贡献新增产能,有效突破过往产能瓶颈,大幅提升交付能力,支撑了业绩较快增长。上半年公司完成对浙江全准智能51.04%股权、得道智能80%股权的控股收购,前者多主轴机床覆盖消费电子、汽摩配件、液冷散热精密加工场景,后者为刀库等上游核心部件企业,补齐品类与供应链短板。公司拟发行可转债募资用于东莞、南京基地扩产,若顺利落地将进一步提升交付能力,稳固现有客户资源并开拓下游增量市场。
盈利预测与投资建议。预计2026-2028年公司营业收入分别为37.88亿元、53.20亿元、67.94亿元,归母净利润分别为5.69亿元、8.24亿元、10.53亿元,对应EPS分别为4.71元、6.82元、8.72元,维持“买入”评级。
风险提示。行业竞争加剧,新兴产业景气度波动,原材料成本上升,新产能投放后利用率不及预期风险。
证券之星数据中心根据近三年发布的研报数据计算,江海证券张诗瑶研究员团队对该股研究较为深入,近三年预测准确度均值为77.09%,其预测2026年度归属净利润为盈利5.65亿,根据现价换算的预测PE为26.09。
最新盈利预测明细如下:
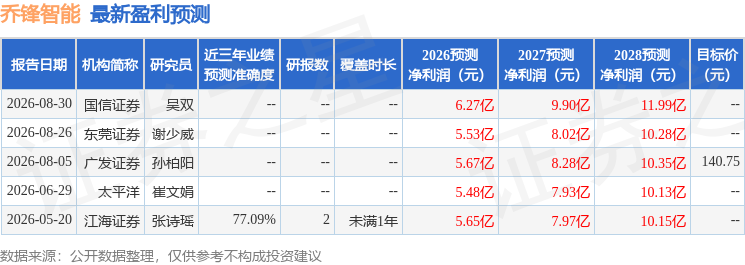
该股最近90天内共有4家机构给出评级,买入评级4家;过去90天内机构目标均价为141.67。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



