中邮证券有限责任公司盛炜,苏千叶,杨帅波,闫依洋近期对明星电力进行研究并发布了研究报告《盈利略承压,积极拓展综合能源服务》,给予明星电力增持评级。
明星电力(600101)
投资要点
公司业绩稳健。2026H1,公司营收15.6亿元,同比+2.2%;归母净利润0.5亿元,同比-28.0%;其中2026Q2公司营收7.3亿元,同环比分别-2.8%/-12.8%,归母净利润-0.2亿,同环比分别-2177.3%/-127.2%,利润下降主要是售电均价下降和自制水减少导致购水成本增加。
利润端:盈利下降较多,经营管理改善使费用率持续下降。2026H1公司毛利率、净利率分别6.4%/3.4%,同比分别-3.0pcts/-1.4pct,我们认为主要是自发用电量减少(非本公司所属的唐家渡电站在2026年投产运行,同时,三星船闸工程计划实施),同时4座自来水厂关闭导致购水成本上升,目前上游唐家渡电站造成的发电量损失,公司已和唐家渡电站达成电量置换补偿协议,这对公司的盈利压力有所减缓。但公司积极改善经营管理,公司主要费用中,销售费用率(0.3%)保持稳定,管理费用率(2.7%)、财务费用率(-0.5%)和研发费用率(0.1%)有所下降,四项费用率总体下滑0.5pct,对公司的盈利能力的下滑压力略有支撑。
持续布局综合能源业务。公司在遂宁市拥有独立的区域性电、水网络,在遂宁市本级及船山区、安居区的供电市场占有率100%,供水市场市占率80%+,立足区位优势积极布局综合能源业务,已构建起覆盖电水设计安装、智能运维、市场化售电、充电桩运营、能源托管等全链条的综合能源服务体系,积极推动虚拟电厂项目建设,战略协同与域外拓展取得实质性突破,已与域外多家单位签署合作协议。我们认为随着全国统一电力大市场的持续推进,新型能源系统将加速建设,以市场化虚拟电厂为代表的能源服务将有效提升电网的安全和效能。
盈利预测与投资评级:
我们预测公司2026-2028年营收分别为32.4/34.4/36.5亿元,归母净利润分别为1.6/1.9/2.0亿元,对应PE分别为27/24/22倍,维持“增持”评级。
风险提示:
新业务开拓不及预期;来水不及预期的风险。
最新盈利预测明细如下:
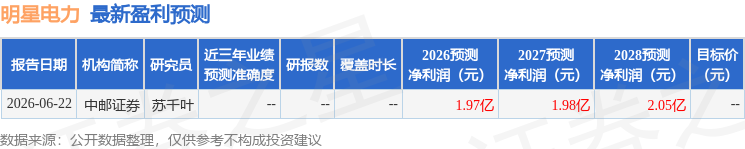
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



