证券之星 陆雯燕
随着“史上最严”电动自行车新国标完成切换,多家龙头企业利润大幅缩水。今年上半年,雅迪控股(01585.HK)营收净利双降,在综合毛利率走弱、费用抬升的影响下,其归母净利润同比下滑27.18%,远高于营收5%的降幅。
证券之星注意到,面对两轮电动车红海竞争,雅迪控股选择豪掷10.2亿元收购金箭科技集团有限公司(下称“金箭”)。金箭在外送骑手之间建立了差异化产品优势及稳定客户群,雅迪控股试图借此在行业存量博弈中打通下沉市场。不过这笔收购并非全无风险,金箭正面临行业竞争挤压与新国标带来的成本上行压力,后续多品牌如何协同运营也是绕不开的一道难题。
净利降幅高于营收
2025年上半年,雅迪控股实现营收191.86亿元,同比增长33.11%;归母净利润16.49亿元,同比大增59.5%。在“以旧换新”与新国标切换预期影响下,大量换购需求被提前透支。今年上半年,公司经营表现“变脸”,实现营收182.36亿元,同比下滑5%,主要是由于电动自行车、电池及充电器销量下降所致。
2026年上半年,国内电动两轮车累计销量2825.2万台,同比下降12.6%。雅迪控股同样未能摆脱行业影响,公司上半年总销量同比下降13.21%至763.23万台。
雅迪控股坦言,2026年上半年是中国电动两轮车行业全面过渡至新国标后的调整期。新国标的实施加速了行业的升级与重组,同时亦导致市场需求面临短期压力及消费者喜好的转变。尤其是消费者需求日渐转向电动踏板车,而电动自行车的需求则在过渡期间面临短期压力。
拆解产品结构来看,今年上半年,电动自行车销量从2025年同期的666.55万台减少至414.81万台,降幅37.77%;营收相应同比减少32.64%至62.63亿元,营收占比从2025年同期的48.5%缩减至34.3%。
与之相对的是,电动踏板车销量同比增长63.73%至348.42万台,且营收规模首次超越电动自行车,同比大幅增长68.77%至64.28亿元,营收占比攀升至35.3%。
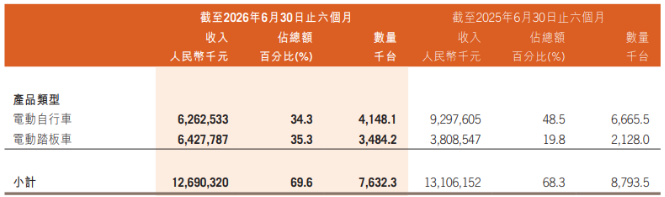
此外,电池及充电器销量均有不同程度下滑,二者营收合计同比下滑17.21%至47.3亿元。电动两轮车零部件营收则同比增长122.38%至8.16亿元,但占比仅4.5%。
据信达证券(601059.SH)研报分析,雅迪控股电动两轮车整体平均单车净利润约157元,同比下滑16.1%,单车盈利能力下降主要系销量同比承压,规模效应随之减弱。
受电池及电驱动分部的毛利率下降以及产品组合变化影响,雅迪控股上半年综合毛利率则由2025年同期19.6%减少至17.7%。
与此同时,雅迪控股核心费用仍保持增长。今年上半年,公司销售及分销开支、研发费用分别为8.77亿元、6.81亿元,2025年同期分别为8.19亿元、6.24亿元。产品端盈利能力下滑叠加费用上行,雅迪控股上半年归母净利润同比直降27.18%至12.01亿元,跌幅显著高于同期收入降幅。
证券之星注意到,2025年9月实施的新国标抬高了合规成本与终端价格,叠加地方补贴逐步退坡,电动自行车退出多地以旧换新补贴名录,行业龙头普遍遭遇营收利润双降。
比如,今年上半年,爱玛科技(603529.SH)营收114.4亿元,同比下降12.21%;对应归母净利润6.65亿元,同比下滑45.15%。绿源集团控股(02451.HK)营收24.63亿元,同比下滑20.42%;归母净利润0.75亿元,同比下滑31.82%。
10.2亿收购金箭暗藏多重考验
交银国际(03329.HK)研报分析指出,雅迪控股持续推动产品结构升级,通过“冠能”、“摩登”等系列完善中高端产品矩阵。今年上半年,公司3000元以上产品销量占比约51.9%,其中4000元以上产品占比约14.6%,高价格带产品维持较高占比。
然而,对于3000元以下的乡镇换购市场,雅迪控股却多年未能有效突破。当市场从增量转为存量博弈,行业竞争逻辑随之转变,头部品牌由“渠道铺陈走量”转向“填补场景空缺”。商用骑手市场因换车周期短、需求稳定,成为各品牌布局的新焦点。
8月25日,雅迪控股公告称,其间接全资附属公司拟以总代价10.2亿元收购金箭100%股权。
公告显示,金箭主要从事研发、制造及销售电动自行车、电动踏板车、电动三轮车,已在外送骑手之间建立差异化产品优势及稳定客户群。2024年及2025年,其营收分别为17.44亿元、26.8亿元;除税前溢利净额分别约1487.7万元及1.39亿元。高性价比、精准匹配外卖场景需求等,被认为是金箭能站稳脚跟的重要原因。
证券之星注意到,此次交易被看作是雅迪控股补齐渠道与用户布局薄弱环节之举。公司意在补充外卖及通勤下沉市场的产品与渠道覆盖。雅迪控股表示,此次收购有助于进一步巩固市场地位,并扩大电动两轮车市场以及商用分部(包括配送服务)的业务版图。
但金箭自身也面临不小的生存压力。同行巨头纷纷针对性布局相关产品,台铃推出的超能系列主要面向外卖骑手,爱玛科技也推出商用子品牌爱玛马赫。此外,在传统巨头渠道下沉和新势力产品智能化的双重夹击下,金箭市场份额承压。数据显示,2025年两轮电动车内销排行榜中,金箭的市场份额为4.8%,今年上半年降至约4%。
更深层的压力来自新国标政策。金箭赖以立足的性价比模式正受到新规冲击,新标准大幅提升了电动自行车防火阻燃、防篡改、制动性能等要求。合规成本的抬升挤压了利润空间,而终端涨价又可能流失最在乎价格的骑手群体。
在市场看来,并购完成之后才是考验的开始。通过收购低端品牌固然能快速扩充体量,但如何避免价格段内耗、客户互相分流,是摆在雅迪控股面前的一大难题。(本文首发证券之星,作者|陆雯燕)


 首页
 微信公众号
 证券之星APP

