中邮证券有限责任公司刘卓近期对威派格进行研究并发布了研究报告《主业静待回暖,收购安徽提曼开启第二成长曲线》,首次覆盖威派格给予增持评级。
威派格(603956)
事件描述
公司发布2026年半年报,实现营收1.41亿元,同减57.41%;实现归母净利润-1.3亿元;实现扣非归母净利润-1.43亿元。其中,单Q2公司实现营收0.97亿元,同减56.91%;实现归母净利润-0.72亿元;实现扣非归母净利润-0.78亿元。
事件点评
公司收入、归母净利润短期受宏观环境波动以及交付验收节奏影响,逆势强化内部管理,推动企业经营质量提升。2026H1,公司营收下滑主要系受宏观经济环境波动、行业市场阶段性调整以及公司主动推进高质量发展战略转型等多重因素叠加影响。在此背景下,公司部分长周期、大额订单的项目实施与交付验收节奏有所延后。面对收入端短期承压,公司持续强化内部管理与经营质量提升,2026H1销售回款金额达到营业收入的3.4倍。
员工持股绑定业绩目标,2025年末在手订单充裕。公司2025年员工持股计划已将核心团队利益与2025—2027年业绩深度绑定,考核目标为净利润分别不低于0.30亿、1.00亿、2.00亿元,或营收分别不低于13.00亿、15.60亿、18.72亿元。从实现路径看,2025年末在手订单约12.54亿元(含税),其中新签智慧水务类订单占比超50%、毛利率提升约5个百分点,为后续收入提供有力支撑。
公司通过增资方式取得安徽提曼科技有限公司51.02%股权,积极规划扩产。安徽提曼主营高精度微型钻头,产品广泛服务于半导体、通信、消费电子、汽车电子及工业控制等领域;在客户拓展上,公司已实现对文菱科技、茂喜兴业等中国台湾及台资背景企业的批量供货或代加工合作,产品终端应用于中华精测、南亚电路等中国台湾头部PCB制造商的生产体系。安徽提曼目前处于业务拓展与产能爬坡阶段,现有月产百万支级(100万支/月)钻针产能,具备超小孔径、超高长径比加工能力,可适配FR-4、无卤素、高频高速板等多种材料,高端产品出货占比持续提升。后续公司将根据设备到位、工艺验证及市场订单情况,择机分步推进扩产,目标在2026年底和2027年底分别达到500万支/月和2000万支/月的阶段性产能水平。
盈利预测与估值
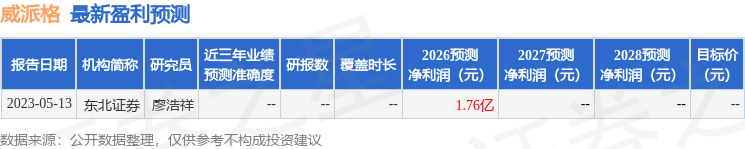
预计公司2026-2028年营收分别为11.46、13.92、16.63亿元,同比增速分别为-1.28%、21.51%、19.47%;归母净利润分别为0.01、0.68、1.59亿元。公司2027-2028年业绩对应PE估值分别为59.33、25.34,首次覆盖,给予“增持”评级。
风险提示
水务行业景气度不及预期风险;订单交付节奏不及预期风险;新业务开发不及预期风险。
最新盈利预测明细如下:
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



