华鑫证券有限责任公司娄倩近期对乖宝宠物进行研究并发布了研究报告《公司深度报告:从产能、盈利、品牌、管理四维度解析乖宝》,给予乖宝宠物买入评级。
乖宝宠物(301498)
投资要点
产能:产销同步高增,国内外前瞻布局支撑长期份额提升
公司持续推进国内、泰国及新西兰产能布局,2020-2025年产量由9.76万吨增至28.06万吨,产销率长期维持高位;随着10万吨高端宠物食品项目、30万吨高端宠物主粮项目及新西兰项目陆续投产,公司产能规模及产品覆盖进一步提升,有望为收入增长及市场份额提升提供支撑。
盈利:生产端降本增效,品牌投入短期压制利润空间
公司单位生产成本持续优化,推动毛利率持续改善;但随着自有品牌扩张,公司持续加大营销及销售投入,2025年单位期间费用升至0.73万元/吨,短期对净利率形成一定压力,后续伴随收入规模扩大及费用效率提升,盈利能力有望逐步修复。品牌:自有品牌持续扩张,业务结构优化驱动盈利能力改善公司持续由境外OEM/ODM向境内自有品牌驱动转型,随着高毛利境内品牌业务占比持续提升,公司整体盈利能力有望进一步改善。
管理:股权激励绑定核心团队,低杠杆高周转夯实经营基础
公司通过2024、2025年两期股权激励覆盖销售、电商运营、品牌及产品等核心人员,强化核心团队与公司业绩的利益绑定;同时2023-2025年资产负债率均低于主要同行,平均为16.3%,总资产周转率平均达1.25次,呈现低杠杆、高周转特征,为公司持续扩产及业务增长提供稳健的财务基础。
盈利预测
预计2026-2028年公司营业收入分别为77.11、90.23、109.28亿元,同比增长13.9%、17.0%、21.1%;归母净利润分别为4.32、6.25、8.58亿元,同比-35.9%、+44.7%、+37.4%,对应EPS分别为1.08、1.56、2.14元。2026-2028年PE分别为34.5/23.8/17.4倍,ROE分别为8.8%/11.8%/14.8%。基于公司长期成长逻辑及盈利修复预期,维持“买入”评级。
证券之星数据中心根据近三年发布的研报数据计算,平安证券股份有限公司张晋溢研究员团队对该股研究较为深入,近三年预测准确度均值为75.09%,其预测2026年度归属净利润为盈利4.54亿,根据现价换算的预测PE为32.9。
最新盈利预测明细如下:
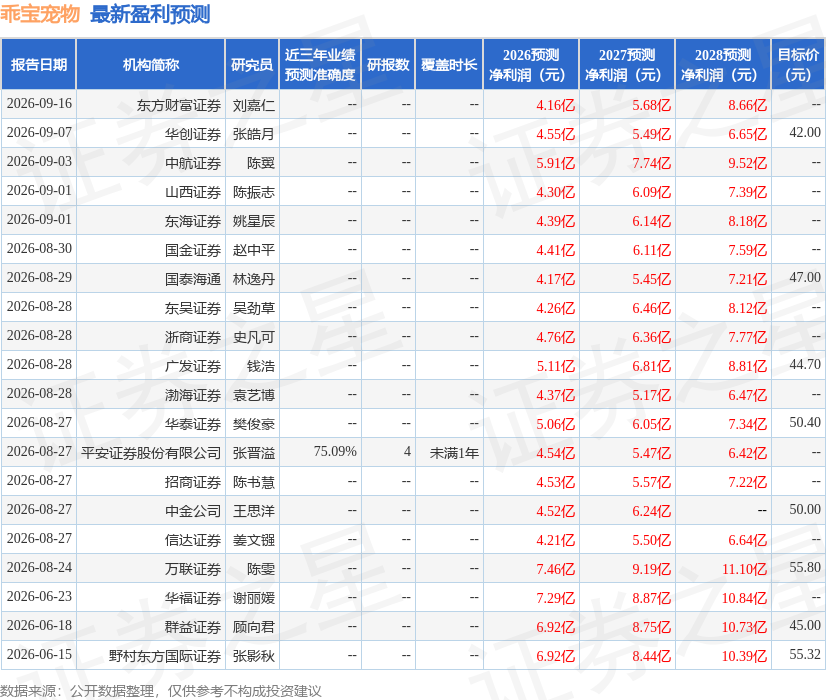
该股最近90天内共有22家机构给出评级,买入评级16家,增持评级6家;过去90天内机构目标均价为48.25。
本文数据来源于华鑫证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



