开源证券股份有限公司陈蓉芳,向俊儒近期对华峰测控进行研究并发布了研究报告《公司深度报告:从模拟芯片测试龙头走向领先的AI系统测试方案商》,给予华峰测控买入评级。
华峰测控(688200)
成熟业务稳步放量,高端SoC打开成长空间,维持“买入”评级
公司深耕半导体测试领域三十余年,已形成STS8200、STS8300及STS8600三大测试平台,产品覆盖模拟、功率半导体、数模混合及高端SoC测试。随着半导体行业景气修复、海外市场拓展及高端测试产品持续突破,公司成熟业务基本盘有望稳步增长,新产品有望逐步贡献增量,成长空间进一步打开。基于上述判断,我们上调公司2026-2027年盈利预测并新增2028年预测:预计2026/2027/2028年营业收入分别为24.25/42.44/61.35亿元(原2026/2027年预测为14.23/18.11亿元),归母净利润分别为10.45/18.96/29.10亿元(原2026/2027年预测为5.48/7.42亿元),对应EPS分别为5.20/9.43/14.47元,当前股价对应PE分别为78.5/43.3/28.2倍,维持“买入”评级。
8200/8300受益本土需求释放与海外供需错配,出海打开增量空间
需求侧:AI服务器功耗和供电复杂度持续提升,带动电源管理芯片及功率器件用量增长;同时成熟制程产能和海外IDM订单加快向中国大陆转移,进一步释放本土测试设备需求。供给侧:国际ATE龙头将新增资源更多投向AI/HPC、SoC及HBM等高端数字测试平台,传统模拟与功率测试领域的投入相对不足。在需求增长与供给重心转移的共同作用下,海外功率模拟测试市场有望出现结构性缺口。公司8200/8300平台已通过长期量产验证,依托马来西亚本地组装和全球服务网络提升交付能力,有望加快承接海外客户需求,推动功率模拟业务由产品出海迈向份额提升。
8600切入高端SoC测试,自研ASIC强化长期竞争力
AI/HPC驱动SoC芯片复杂度和测试价值量提升,而国内SoC测试机国产化率仍处低位,供应链自主可控诉求为国产设备导入创造窗口。STS8600对标国际高端平台,在通道数、测试频率、多工位并行等方面持续升级,持续推进客户验证和市场导入。公司同时拟研发测试系统核心ASIC并导入8600平台,有望降低对外部专用芯片的依赖,打开高端SoC国产替代的第二成长曲线。
风险提示:下游需求不及预期;行业竞争加剧;海外市场拓展不及预期。
证券之星数据中心根据近三年发布的研报数据计算,东北证券李玖研究员团队对该股研究较为深入,近三年预测准确度均值为78.05%,其预测2026年度归属净利润为盈利6.57亿,根据现价换算的预测PE为84.11。
最新盈利预测明细如下:
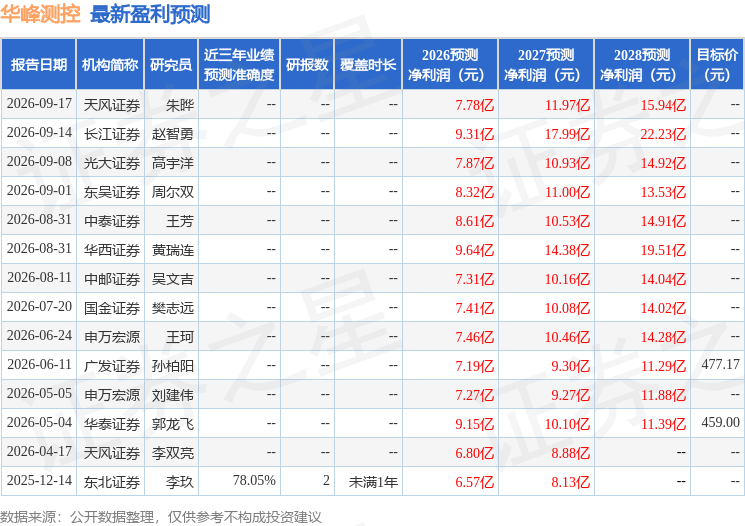
该股最近90天内共有10家机构给出评级,买入评级6家,增持评级4家;过去90天内机构目标均价为477.17。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



