太平洋证券股份有限公司张世杰,李珏晗近期对深南电路进行研究并发布了研究报告《AIPCB+封装基板共驱营收、业绩高增长》,给予深南电路买入评级。
深南电路(002916)
事件:公司发布2026年中报,2026年上半年实现营业总收入152.96亿元,同比增长46.33%;归属母公司股东的净利润22.51亿元,同比增长65.55%;扣除非经常性损益后的归属母公司股东净利润22.39亿元,同比增长76.94%。
把握算力需求爆发机会,公司26年上半年业绩靓丽增速。公司26年上半年印制电路板、封装基板、电子装联业务营业收入分别为85.52、36.67、19.76亿元,同比增速分别为36.32%、110.76%、33.70%。公司有线通信、数据中心领域收入同比实现明显增长;封装基板业务受益于计算、存储领域需求快速放量;电子装联把握数据中心领域需求增长机会,数据中心领域的订单结构明显优化。
封装基板+AIPCB驱动业绩高增长,高端产能布局夯实后续成长空间。公司封装基板业务高增长,毛利率显著提升,该业务26年上半年毛利率31.35%,同比增长16.20pct,存储产品受益于AI应用对内存需求的大幅提升,PMIC方面受益于客户AI电源需求加速放量,FC-BGA类封装基板方面,高端产品在多个客户处实现规模化量产,带动广州工厂产能加速爬坡,面向下一代先进计算相关基板技术研发进展顺利。公司印制电路板业务持续受益算力爆发,光模块、交换机、AI服务器产品需求旺盛,相关订单26年上半年收入突破20亿元,同比大幅增长。公司泰国工厂和南通四期项目整体爬坡顺利,无锡深南电路AI算力电子电路产品项目正在进行建设,为后续业务发展提供产能保障。
盈利预测与投资建议:预计2026-2028年营业总收入分别为340.87、450.31、584.90亿元,同比增速分别为44.15%、32.11%、29.89%;归母净利润分别为59.14、91.94、127.40亿元,同比增速分别为80.54%、55.47%、38.56%,对应26-28年PE分别为45X、29X、21X,维持“买入”评级。
风险提示:下游需求不及预期风险;行业竞争加剧风险。
证券之星数据中心根据近三年发布的研报数据计算,东北证券李玖研究员团队对该股研究较为深入,近三年预测准确度均值为72.48%,其预测2026年度归属净利润为盈利54.4亿,根据现价换算的预测PE为49.12。
最新盈利预测明细如下:
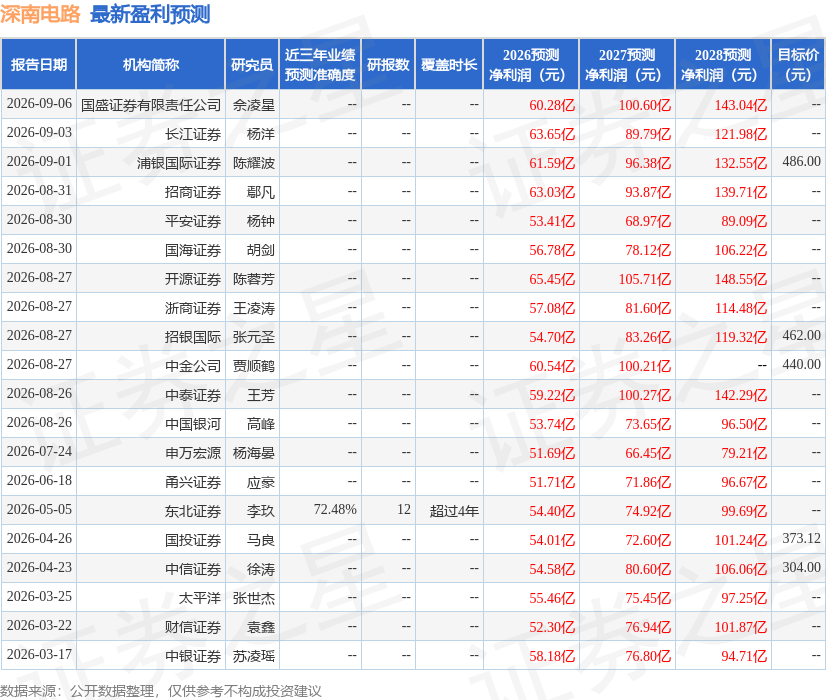
该股最近90天内共有15家机构给出评级,买入评级13家,增持评级2家;过去90天内机构目标均价为462.67。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



